Indústria de transformação em 2026: alerta para móveis
A CNI passou a prever queda de 0,7% da indústria de transformação em 2026. Entenda como a revisão do cenário econômico se relaciona com a produção de móveis, o crédito e as decisões de fabricantes, fornecedores e varejistas para 2027.
Neste conteúdo
Revisão das projeções da CNI aponta retração de 0,7% na indústria de transformação e reforça a necessidade de rever as premissas do planejamento de 2027. Para móveis e colchões, o desafio é transformar indicadores econômicos em decisões sobre crédito, investimentos e demanda.
A indústria de transformação em 2026 pode encerrar o ano em retração, contrariando a expectativa de crescimento que predominava até poucos meses atrás. A Confederação Nacional da Indústria (CNI) revisou sua projeção para o segmento de uma expansão de 0,6%, estimada em julho, para uma queda de 0,7%, conforme o Informe Conjuntural do terceiro trimestre, divulgado em 28 de outubro.
A mudança representa uma revisão negativa de 1,3 ponto percentual e merece atenção de fabricantes de móveis e colchões, fornecedores de matérias-primas, componentes e equipamentos, além do varejo especializado.
Entretanto, é necessário fazer uma distinção: a previsão da CNI refere-se ao conjunto da indústria de transformação brasileira. Ela não significa que a fabricação de móveis necessariamente encerrará 2026 com a mesma retração.
O sinal mais importante está em outro aspecto. A piora das perspectivas econômicas modifica as premissas utilizadas pelas empresas para projetar vendas, organizar investimentos, negociar prazos e preparar seus orçamentos para 2027.
Mais do que antecipar um resultado negativo, a revisão da CNI exige uma pergunta: até que ponto os planos empresariais para o próximo ano continuam sustentados por expectativas que já perderam força?
A revisão da CNI muda a leitura da economia
A redução das expectativas não ficou restrita à indústria de transformação.
A CNI também diminuiu a projeção de crescimento do Produto Interno Bruto (PIB) brasileiro de 2,0% para 1,6% em 2026. Para a indústria como um todo, a estimativa de expansão passou de 2,0% para 1,3%.
Ao mesmo tempo, a entidade projeta inflação medida pelo IPCA de 5,15% e taxa Selic de 13,25% ao final do ano.
Esses resultados apontam para uma economia que ainda cresce, mas com desempenho desigual entre os setores.
Enquanto a indústria extrativa tem expansão prevista de 9,1%, a indústria de transformação enfrenta condições menos favoráveis. A CNI destaca, entre os fatores que explicam o cenário, o enfraquecimento da demanda interna, as condições financeiras restritivas, os custos de produção e a concorrência de importados.
Portanto, o ponto central não é simplesmente afirmar que a economia brasileira está desacelerando. É reconhecer que as atividades mais dependentes do consumo doméstico e do financiamento enfrentam dificuldades distintas daquelas observadas em setores menos sensíveis ao crédito.
Essa diferença é particularmente relevante para a cadeia moveleira.
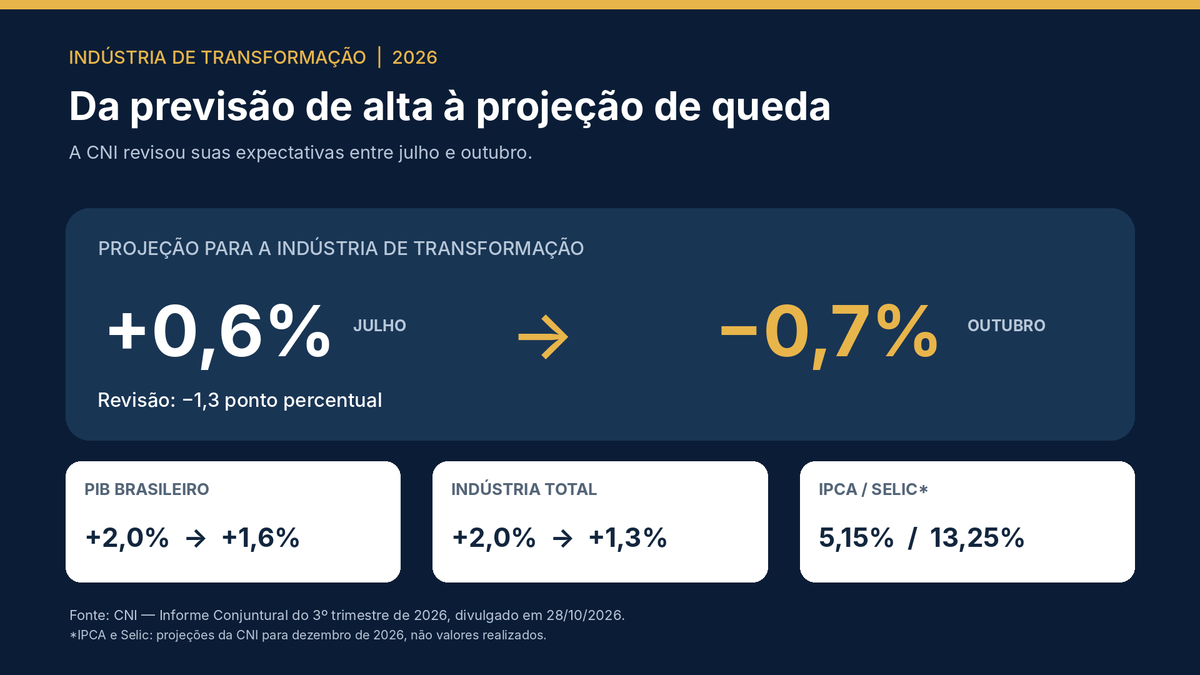
Revisão das projeções econômicas da CNI para 2026
A indústria moveleira apresenta sinais que exigem cautela
Os indicadores específicos de móveis e colchões ajudam a compreender por que a revisão macroeconômica merece atenção.
Conforme a Conjuntura de Móveis — Edição Setembro de 2026, elaborada pelo IEMI para a ABIMÓVEL, a produção brasileira de móveis e colchões recuou 2,3% entre janeiro e julho, na comparação com o mesmo período de 2025.
Por outro lado, o faturamento nominal avançou 3,4% no intervalo analisado.
O contraste não representa necessariamente uma contradição. A receita pode aumentar por mudanças de preços, composição de produtos e outras características comerciais, mesmo quando o volume físico produzido diminui.
A Plataforma Setor Moveleiro já discutiu essa diferença na análise Faturamento maior significa mercado melhor?, mostrando por que crescimento nominal não deve ser confundido automaticamente com expansão da atividade.
Além disso, o Radar sobre a produção de móveis em agosto de 2026 identificou uma reação mensal de 0,4% na fabricação de móveis, segundo o IBGE, enquanto a indústria geral recuou 0,6%.
Esse movimento é relevante, mas não elimina as fragilidades observadas nos períodos acumulados. Também não deve ser somado diretamente aos números da ABIMÓVEL/IEMI, pois as pesquisas utilizam recortes e tratamentos estatísticos distintos.
Em outras palavras, a cadeia moveleira apresenta resultados que não caminham necessariamente na mesma direção.
Uma empresa pode ampliar sua produção e continuar enfrentando dificuldades de margem. Outra pode preservar faturamento, mas perder volume. Uma terceira pode crescer pela conquista de clientes, mesmo em um mercado com desempenho agregado desfavorável.
Consequentemente, a retração projetada pela CNI não permite antecipar o resultado de cada fabricante ou segmento. Ainda assim, reforça a importância de analisar a qualidade do crescimento e sua capacidade de sustentação.
O crédito continua sendo uma variável decisiva
Entre os fatores destacados pela CNI, as condições financeiras ocupam posição central.
A entidade projeta que a Selic encerre dezembro em 13,25% ao ano. Embora represente uma redução em relação ao patamar observado em setembro, de 13,75%, a taxa continuaria elevada.
Além disso, a redução dos juros básicos não significa queda imediata e proporcional das taxas cobradas nas operações de crédito.
Para a indústria moveleira, esse processo afeta duas dimensões.
A primeira está no financiamento das próprias empresas. Capital de giro, antecipação de recebíveis, manutenção de estoques e investimentos em equipamentos dependem não apenas da taxa básica de juros, mas também das condições negociadas com as instituições financeiras.
A segunda dimensão envolve o consumidor.
Móveis e colchões são bens duráveis cuja aquisição pode depender de parcelamento ou financiamento. Quando o custo do crédito permanece elevado, parte das famílias pode adiar compras, reduzir o valor pretendido ou escolher alternativas mais acessíveis.
Entretanto, esses comportamentos precisam ser confirmados por indicadores específicos do varejo, e não apenas presumidos a partir da Selic.
Nesse contexto, merece atenção o estudo Varejo de móveis avança impulsionado pela classe média, divulgado pelo IEMI em outubro. O levantamento aponta que o consumo de móveis entre as classes A, B e C alcançou R$ 118,3 bilhões em 2025, crescimento de 9,4% frente ao ano anterior.
O resultado demonstra a dimensão econômica do mercado consumidor. Contudo, refere-se a 2025 e não garante a manutenção daquele ritmo em 2026 ou 2027.
Assim, a combinação de crédito restritivo e crescimento econômico mais fraco recomenda que fabricantes e varejistas acompanhem não apenas a intenção de compra, mas também a capacidade efetiva de transformar essa intenção em vendas.
A situação das pequenas indústrias reforça o alerta
Um novo levantamento da CNI, divulgado em 30 de outubro, acrescenta uma informação importante à análise.
O Panorama da Pequena Indústria do terceiro trimestre de 2026 mostrou que o índice de situação financeira das pequenas empresas industriais caiu para 38,5 pontos, seu menor nível em cinco anos.
Além disso, entre as pequenas empresas da indústria de transformação, a demanda interna insuficiente passou da sexta para a segunda posição entre os principais problemas apontados pelos empresários.
A proporção de respostas que identificaram esse problema aumentou de 22,9%, no segundo trimestre, para 26,6%, no terceiro.
Embora o levantamento não apresente esses resultados exclusivamente para fabricantes de móveis, ele reforça a percepção de que as dificuldades não estão limitadas às perspectivas macroeconômicas.
Há também sinais de deterioração nas condições financeiras e nas avaliações empresariais sobre a demanda.
Isso merece atenção especial porque a cadeia moveleira reúne negócios de diferentes portes, estruturas de capital e níveis de dependência de financiamento.
Uma grande indústria pode administrar períodos de menor demanda com instrumentos financeiros e comerciais que não estão disponíveis nas mesmas condições para fabricantes menores, fornecedores regionais ou lojistas independentes.
Portanto, a revisão do planejamento não deve considerar apenas o comportamento agregado do mercado. É necessário observar a capacidade de cada empresa para suportar oscilações de pedidos, prazos de recebimento e necessidades de capital de giro.
O planejamento de 2027 precisa começar pelas premissas
A principal consequência da revisão da CNI talvez esteja menos na previsão de queda em 2026 e mais na necessidade de reexaminar as expectativas para 2027.
Isso não significa abandonar projetos de expansão ou trabalhar obrigatoriamente com perspectivas pessimistas.
Significa verificar quais condições precisam existir para que as metas estabelecidas continuem viáveis.
Uma indústria que projeta aumento de produção, por exemplo, precisa identificar de onde virão os pedidos adicionais. Já um fornecedor que prevê expansão do faturamento deve avaliar se seus clientes possuem condições de absorver maiores volumes.
No varejo, por sua vez, a expectativa de crescimento precisa considerar o comportamento das vendas efetivas, o crédito disponibilizado ao consumidor e a rentabilidade das operações.
A Plataforma já apresentou uma análise ampla em Setor moveleiro em 2026: o mercado não parou, mas mudou o jogo — e 2027 exigirá novas escolhas.
Entretanto, a nova projeção da CNI acrescenta uma exigência: transformar os cenários anteriormente discutidos em critérios objetivos para revisar decisões empresariais.
Em vez de depender de uma única previsão, cada organização pode estabelecer condições para acelerar, manter ou reavaliar seus planos.
Três cenários para fabricantes, fornecedores e varejistas
A partir dos indicadores disponíveis, é possível construir três cenários qualitativos para orientar o planejamento. Eles não representam projeções oficiais da CNI nem previsões estatísticas para o setor moveleiro.
Cenário 1 — Recuperação gradual da demanda
Nesse cenário, a redução dos juros avança, as condições efetivas de crédito melhoram e o consumo de bens duráveis começa a apresentar recuperação mais consistente.
Para os fabricantes, isso permitiria ampliar progressivamente a utilização da capacidade produtiva, desde que acompanhada por pedidos confirmados.
Os fornecedores poderiam ajustar a programação de entregas ao crescimento efetivo das compras industriais. Enquanto isso, os varejistas teriam condições de reforçar linhas com maior conversão, sem depender exclusivamente de expectativas de mercado.
O sinal decisivo seria a melhora simultânea da carteira de pedidos, do giro dos estoques e das condições comerciais.
Cenário 2 — Estabilidade com margens pressionadas
Nesse caso, a economia mantém algum crescimento, mas a demanda por móveis e colchões avança pouco ou apresenta oscilações.
As indústrias precisariam priorizar produtividade, utilização eficiente dos recursos e rentabilidade das linhas comercializadas.
Para os fornecedores, o desafio estaria em preservar volumes economicamente sustentáveis e manter previsibilidade nas entregas.
No varejo, por sua vez, a atenção deveria concentrar-se na conversão das vendas, no custo financeiro e na margem obtida por categoria.
A ausência de crescimento expressivo não significaria necessariamente perda de competitividade para todas as empresas. Negócios com melhor posicionamento poderiam conquistar participação de mercado.
Cenário 3 — Pressão prolongada sobre crédito e demanda
O terceiro cenário considera a possibilidade de as condições financeiras permanecerem restritivas por mais tempo, com enfraquecimento adicional das vendas ou aumento de custos.
Nesse ambiente, fabricantes poderiam precisar rever a velocidade dos investimentos, dimensionar estoques e proteger o fluxo de caixa.
Os fornecedores teriam de acompanhar com mais rigor os riscos comerciais e a concentração de vendas em determinados clientes.
Já o varejo precisaria evitar comprometer capital em estoques excessivos, especialmente de produtos com menor previsibilidade de giro.
O principal risco não seria apenas vender menos, mas manter uma estrutura financeira preparada para um volume de negócios que não se confirma.
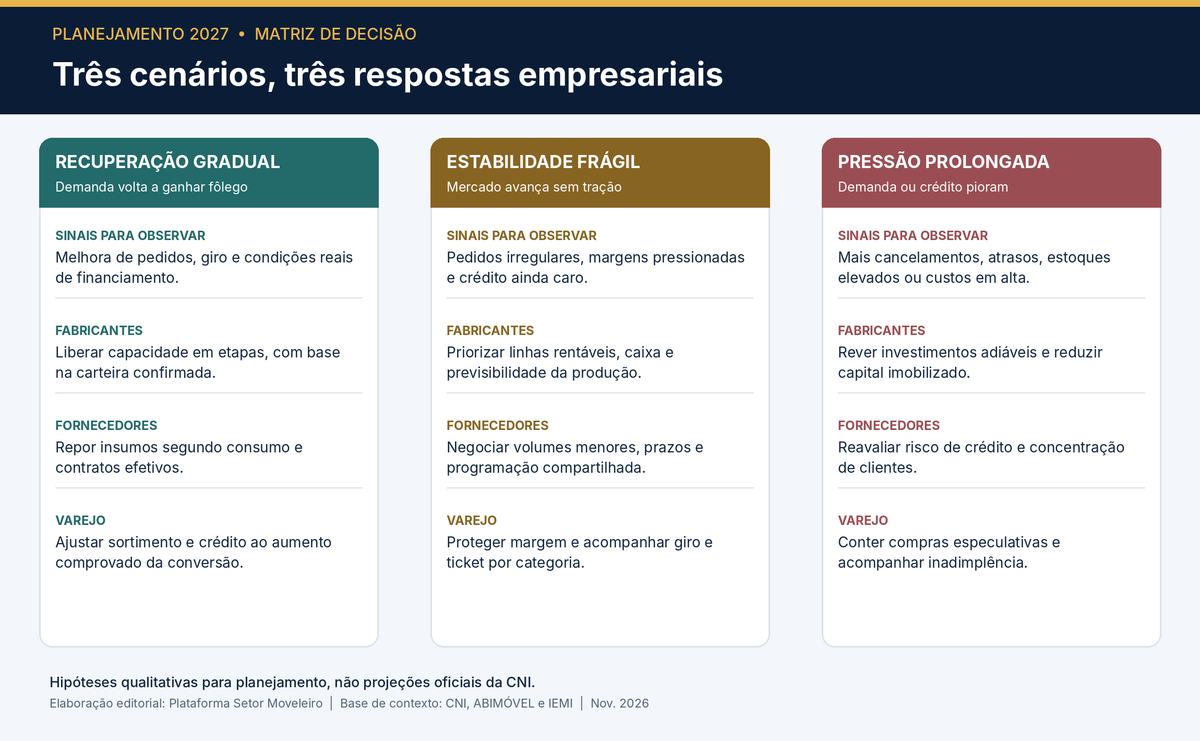
Matriz de cenários e decisões para 2027
Quais indicadores devem orientar as próximas decisões?
Os três cenários não devem funcionar como previsões imutáveis.
Sua utilidade está em estabelecer quais informações justificam acelerar, manter ou rever os planos.
Para os fabricantes, o acompanhamento pode começar pela carteira de pedidos confirmados, utilização da capacidade produtiva e margem de contribuição por linha.
Entre os fornecedores, merecem atenção a frequência de compras, a evolução dos pedidos industriais, os prazos de recebimento e a concentração da carteira de clientes.
No varejo, os indicadores mais relevantes incluem vendas realizadas, conversão de orçamentos, giro de estoques, condições de parcelamento e rentabilidade das operações.
Além disso, todos os elos precisam acompanhar a evolução das condições de crédito e os novos indicadores econômicos que serão divulgados nos próximos meses.
O objetivo não é reagir automaticamente a cada oscilação mensal. Pelo contrário, é estabelecer critérios que permitam distinguir mudanças sustentadas de movimentos pontuais.
Uma carteira de pedidos em recuperação por vários períodos consecutivos, por exemplo, pode justificar decisões diferentes daquelas apoiadas apenas em uma melhora isolada da confiança empresarial.
Da mesma forma, uma redução dos juros que ainda não chegou ao financiamento do consumidor pode ter impacto limitado sobre as vendas de móveis e colchões.
A questão não é apenas quanto o mercado vai crescer
A projeção de retração da indústria de transformação em 2026 não determina antecipadamente o desempenho da cadeia moveleira em 2027.
Ainda assim, representa uma mudança significativa no ambiente econômico considerado pelas empresas.
O que antes era uma expectativa de crescimento modesto da indústria de transformação transformou-se em previsão de queda. Paralelamente, os indicadores setoriais de móveis e colchões mostram diferenças importantes entre produção, faturamento e comportamento do consumo.
Essas informações não justificam conclusões precipitadas. Porém, tornam menos prudente elaborar o planejamento empresarial com base apenas na hipótese de recuperação espontânea do mercado.
Fabricantes, fornecedores e varejistas continuarão encontrando oportunidades. Entretanto, a capacidade de aproveitá-las dependerá cada vez mais de decisões apoiadas em informações consistentes, critérios financeiros e acompanhamento das mudanças na demanda.
A pergunta que deveria orientar o planejamento de 2027 não é simplesmente quanto a empresa pretende crescer. É quais evidências demonstram que esse crescimento será possível, rentável e financeiramente sustentável.
E, se essas evidências mudarem, o planejamento precisa estar preparado para mudar também.