Termômetro Setor Moveleiro: preço e descontos lideram pressão sobre a margem
O Termômetro Setor Moveleiro mostra que pressão de clientes por preço e descontos lidera os fatores que comprimem a margem, com 43,5% dos votos.
Neste conteúdo
Nova edição do Termômetro Setor Moveleiro mostra que 43,5% dos votos apontam a pressão de clientes por preço e descontos como principal fator sobre a margem. Baixo volume de vendas e capacidade ociosa aparecem em segundo lugar, com 29%.
O Termômetro Setor Moveleiro desta semana avançou uma etapa na investigação sobre margem e rentabilidade das empresas da cadeia moveleira.
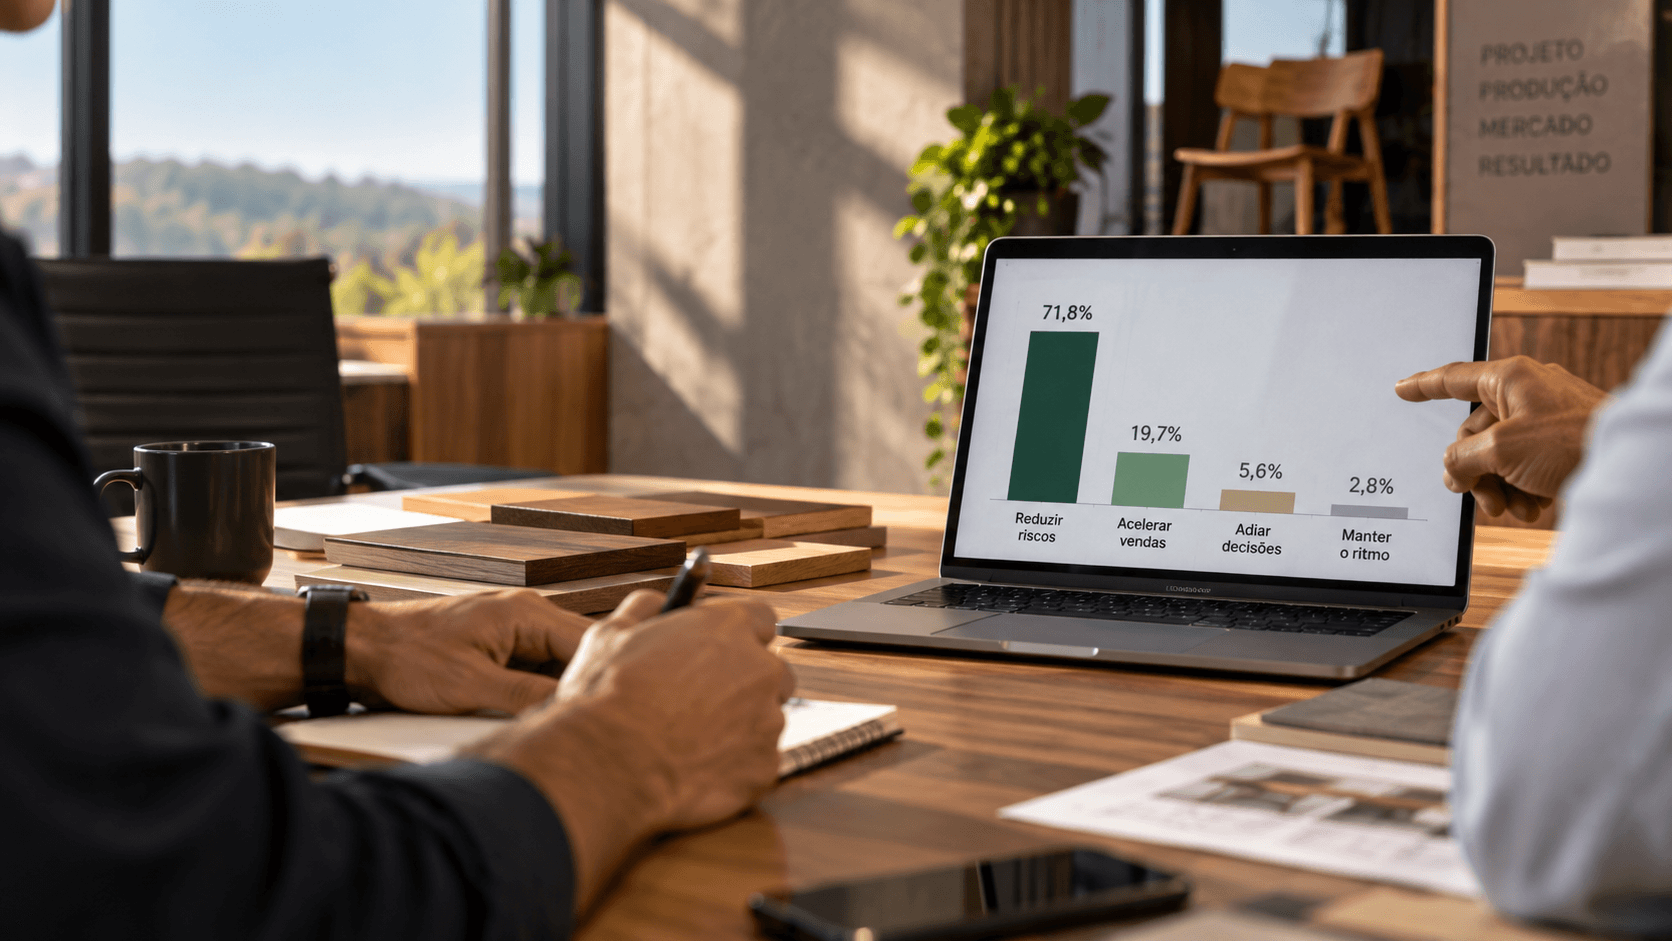
Depois de a edição anterior mostrar que 71,8% das marcações indicavam uma postura de redução de riscos e proteção de margem e caixa, a nova pergunta procurou identificar onde está a principal pressão sobre essa margem. Setor Moveleiro
A questão apresentada foi:
“Hoje, qual fator mais pressiona a margem da sua empresa?”
Somados os dois grupos consultados, foram registrados 62 votos.
O resultado ficou assim:
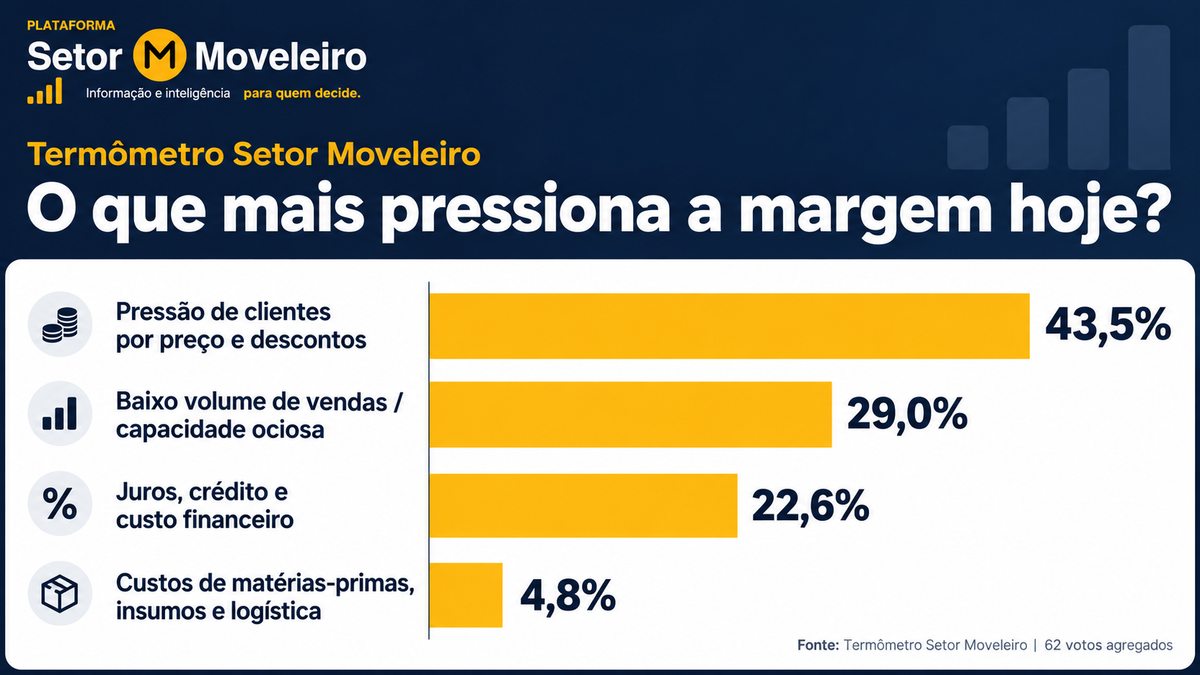
Pressão de clientes por preço e descontos: 27 votos — 43,5%
Baixo volume de vendas / capacidade ociosa: 18 — 29,0%
Juros, crédito e custo financeiro: 14 — 22,6%
Custos de matérias-primas, insumos e logística: 3 — 4,8%
À primeira vista, a liderança da pressão por preço e descontos já chama atenção.
Entretanto, é o cruzamento das respostas que revela o sinal mais importante desta edição.
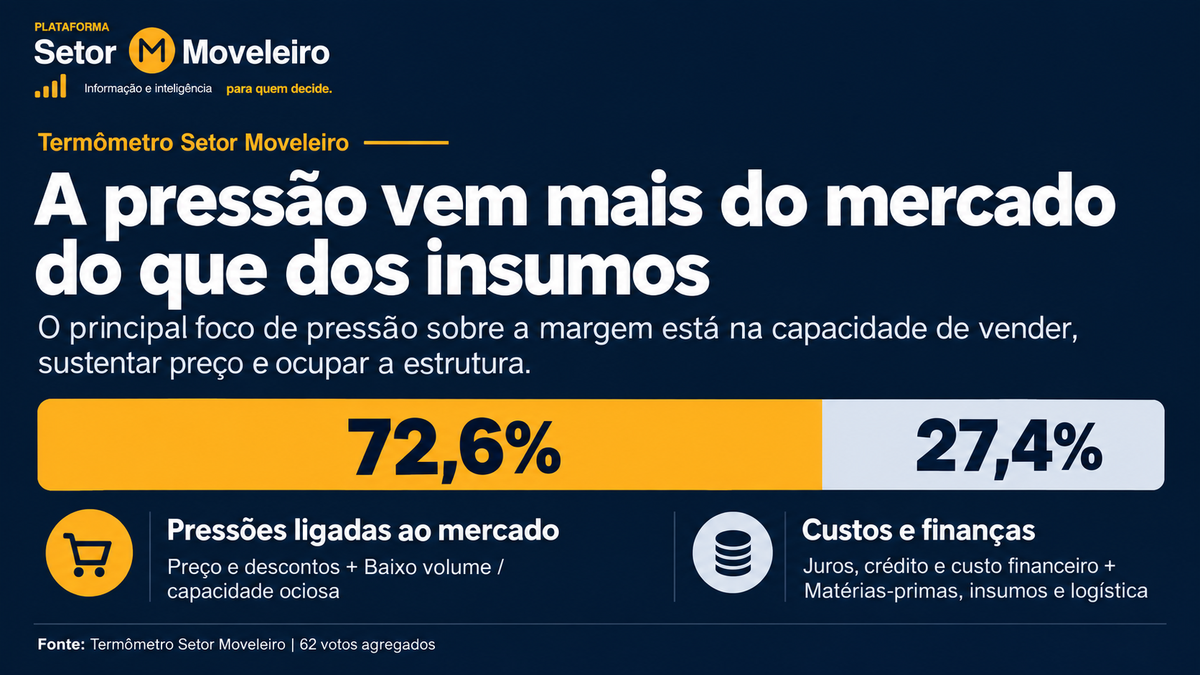
Somadas, pressão de preço e descontos e baixo volume de vendas/capacidade ociosa representam 72,6% dos votos.
Portanto, entre os participantes desta rodada, a principal pressão sobre a rentabilidade aparece muito mais associada à capacidade de vender, sustentar preço e ocupar a estrutura da empresa do que aos custos diretos de matérias-primas e logística.
A margem continua no centro. Agora começamos a descobrir por quê
Esta enquete não surgiu isoladamente.
Na rodada anterior, o Termômetro Setor Moveleiro perguntou qual era a postura predominante das empresas diante do cenário atual.
A resposta foi clara: 71,8% das marcações indicaram redução de riscos e proteção de margem e caixa.
Naquela ocasião, a Plataforma identificou um setor defensivo, mas não necessariamente paralisado. Apenas 5,6% das marcações apontaram adiamento de decisões e investimentos, enquanto 19,7% indicaram intenção de acelerar vendas e buscar crescimento.
Relembre o Termômetro sobre margem e caixa no setor moveleiro
A pesquisa daquela semana respondeu:
“Como as empresas estão reagindo?”
A atual tenta avançar uma casa:
“O que está pressionando essa margem que as empresas dizem querer proteger?”
E a resposta começa a deslocar a discussão da fábrica para o mercado.
Quando o cliente pressiona preço, margem deixa de ser apenas questão de custo
A alternativa mais votada foi pressão de clientes por preço e descontos, com 43,5%.
Esse resultado toca em uma das situações mais delicadas para indústria, fornecedores e varejo.
A empresa pode enfrentar aumento de custos e, ainda assim, descobrir que sua maior dificuldade não está em comprar.
Está em repassar.
O cliente compara.
Negocia.
Solicita desconto.
Busca prazo.
Consulta alternativas.
E, diante de um mercado mais seletivo, a empresa pode enfrentar a escolha entre preservar preço e eventualmente perder volume ou conceder mais para manter a venda.
A Plataforma já vinha discutindo esse dilema ao analisar como custos e margem passaram a ocupar o centro da estratégia da indústria moveleira em 2026. Naquela análise, a questão central era justamente como preservar rentabilidade sem comprometer competitividade. Setor Moveleiro
Agora, o Termômetro acrescenta outra peça.
Quando as empresas precisam escolher um único fator como principal pressão sobre a margem, são preço e descontos que aparecem na liderança.
O número mais revelador pode ser 72,6%
As duas respostas mais votadas possuem algo em comum.
Uma trata da dificuldade de preservar preço.
A outra trata da dificuldade de obter volume suficiente.
43,5% + 29% = 72,6%.
Isso coloca a relação com a demanda no centro da discussão.
De um lado, a empresa precisa vender.
De outro, precisa evitar que a busca por volume destrua a rentabilidade.
É aqui que aparece uma armadilha conhecida.
Uma operação com capacidade ociosa deseja aumentar pedidos.
Para conquistar esses pedidos, pode aumentar descontos.
Ao conceder descontos excessivos, reduz margem.
Com margem menor, precisa vender ainda mais para produzir o mesmo resultado.
Surge um ciclo difícil:
menos volume pressiona custo; desconto aumenta volume, mas pode pressionar ainda mais o resultado.
Portanto, quantidade vendida e qualidade econômica da venda não podem ser analisadas separadamente.
Capacidade ociosa transforma o volume em questão estratégica
O segundo maior resultado foi baixo volume de vendas/capacidade ociosa, com 29%.
Esse número merece atenção própria.
Capacidade instalada carrega custos.
Máquinas.
Equipe.
Energia.
Administração.
Manutenção.
Área fabril.
Depreciação.
Quando o volume diminui, uma parte relevante dessa estrutura continua existindo.
Assim, os custos passam a ser distribuídos sobre uma quantidade menor de produtos.
O efeito pode ser aumento do custo unitário e maior pressão sobre a margem.
Por isso, o problema comercial rapidamente se transforma em problema industrial.
A fábrica quer mais pedidos.
A área comercial quer entregar volume.
Mas a gestão precisa responder a uma pergunta adicional:
a que preço esse volume vale a pena?
Os indicadores ajudam a compreender esse ambiente
O cenário mais amplo também recomenda cautela.
O IEMI projetou para 2026 um crescimento moderado do setor, com avanço estimado de 0,5% na produção em volume e 1,5% no varejo, ao mesmo tempo em que apontou juros elevados, endividamento das famílias e baixa taxa de investimento privado entre os fatores capazes de limitar o desempenho. IEMI
Esse tipo de ambiente ajuda a explicar por que uma empresa pode continuar encontrando mercado e, simultaneamente, ter dificuldade para sustentar preço.
Há demanda.
Mas não necessariamente em intensidade suficiente para eliminar a disputa comercial.
Além disso, o varejo de móveis e colchões continua atravessando mudanças relevantes de canais e comportamento. Pesquisa do IEMI aponta transformação acelerada nos últimos anos, com forte crescimento do comércio eletrônico, enquanto a loja física segue desempenhando papel central. IEMI
Para a indústria, isso significa também um consumidor mais exposto a comparação, informação e alternativas.
Preço se torna mais visível.
E a capacidade de justificar valor passa a ser ainda mais importante.
Juros e crédito ficam em terceiro, mas não são coadjuvantes
Juros, crédito e custo financeiro receberam 22,6% dos votos.
É quase um quarto das respostas.
Portanto, apesar de não liderarem esta edição, permanecem relevantes.
Para uma cadeia de bens duráveis, o dinheiro não afeta somente a área financeira.
Afeta a venda.
Crédito mais caro interfere no parcelamento do consumidor.
Afeta estoque do varejista.
Interfere no capital de giro da indústria.
E pode levar clientes B2B a pressionarem por prazos maiores.
O IEMI inclui justamente juros elevados e endividamento das famílias entre os fatores capazes de limitar o desempenho do mercado moveleiro em 2026. IEMI
Assim, o custo financeiro atua dos dois lados.
Pressiona a empresa.
E pressiona quem compra dela.
E por que matérias-primas ficaram em apenas 4,8%?
Talvez este seja o dado mais surpreendente da enquete.
Somente 3 dos 62 votos, ou 4,8%, apontaram custos de matérias-primas, insumos e logística como o fator que mais pressiona atualmente a margem.
É importante interpretar esse resultado corretamente.
Ele não significa que matérias-primas deixaram de pressionar os custos.
O próprio histórico do Termômetro e as análises anteriores da Plataforma já mostraram a relevância do tema.
A diferença está na pergunta.
Não perguntamos:
“Seus custos estão aumentando?”
Perguntamos:
“Qual fator mais pressiona a margem da sua empresa?”
São coisas diferentes.
Uma empresa pode continuar pagando mais por determinados insumos e, ainda assim, identificar como problema maior a impossibilidade de repassar esse aumento ao cliente.
Nesse caso, a origem da pressão começa na estrutura de custos.
Mas o gargalo aparece na negociação comercial.
Essa distinção é fundamental.
O problema pode ter migrado da fábrica para a mesa de negociação
Esse talvez seja o principal sinal desta edição do Termômetro Setor Moveleiro.
Durante parte de 2026, custos, mão de obra, matérias-primas e crédito estiveram presentes entre as principais preocupações empresariais.
Agora, quando a pergunta chega especificamente à margem, preço e volume dominam o resultado.
Isso sugere que as empresas talvez precisem dedicar à inteligência comercial a mesma atenção que historicamente dedicam aos custos industriais.
Quanto desconto está sendo concedido?
Para quais clientes?
Em quais linhas?
Qual margem sobra depois do frete?
Qual o custo financeiro do prazo?
Qual produto gera faturamento, mas pouca contribuição?
Qual cliente gera volume, mas consome capital de giro excessivo?
Qual canal sustenta preço melhor?
Essas perguntas passam a fazer parte da estratégia de margem.
Para a indústria, faturamento sozinho começa a dizer pouco
Uma indústria pode aumentar o faturamento e, mesmo assim, piorar seu resultado.
Basta que esse crescimento venha acompanhado de:
mais desconto;
maior prazo;
frete mais alto;
mix menos rentável;
estoque maior;
mais capital de giro.
Portanto, num cenário como o retratado pelo Termômetro, olhar somente para faturamento pode ser insuficiente.
Indicadores como margem de contribuição, rentabilidade por cliente, desconto médio, custo financeiro do prazo, giro do portfólio e utilização da capacidade ganham relevância.
A Plataforma já tratou dessa mudança na análise “Custo virou estratégia: por que proteger margem será o jogo central da indústria moveleira em 2026”. Setor Moveleiro
A nova enquete acrescenta que proteger margem talvez exija agora um olhar ainda mais atento para política comercial e mercado.
Para fornecedores, vender produto pode não ser suficiente
Existe também uma leitura importante para fornecedores da cadeia.
Se o cliente industrial está pressionado por preço e margem, uma venda baseada exclusivamente em especificação técnica tende a enfrentar maior resistência.
Painéis.
Ferragens.
Tintas.
Adesivos.
Espumas.
Tecidos.
Máquinas.
Softwares.
Serviços.
O argumento comercial pode precisar avançar para o impacto econômico.
Quanto determinada solução reduz desperdício?
Quanto diminui retrabalho?
Quanto melhora produtividade?
Quanto reduz estoque?
Quanto acelera produção?
Quanto aumenta valor percebido?
Quanto evita assistência?
Em outras palavras:
num mercado pressionado por margem, o fornecedor precisa ajudar seu cliente a defender margem.
Para o varejo, desconto não pode substituir diagnóstico
No varejo, o resultado também merece atenção.
Quando as vendas não acontecem no ritmo esperado, reduzir preço é uma reação natural.
Mas nem toda dificuldade comercial é problema de preço.
Pouco tráfego é uma situação.
Muito tráfego e pouca conversão é outra.
Estoque inadequado é outra.
Falta de crédito é outra.
Atendimento ruim é outra.
Produto pouco adequado ao consumidor é outra.
Descontar sem compreender a origem do problema pode aumentar vendas e reduzir resultado simultaneamente.
O estudo do IEMI sobre os canais de móveis e colchões mostra um varejo em forte transformação, com avanço do digital e mudanças no comportamento de compra, embora a loja física continue tendo papel central. IEMI
Portanto, preço é parte da decisão.
Mas não é necessariamente a única resposta.
Quatro Termômetros começam a formar uma linha de investigação
A importância desta edição aumenta quando observamos a sequência das últimas semanas.
Na primeira enquete da nova fase, perguntamos como as empresas enxergavam os próximos meses.
O principal sinal foi a incerteza.
Na segunda, perguntamos o que dificultava a tomada de decisão.
A incerteza econômica e de mercado voltou ao centro.
Na terceira, quisemos saber como as empresas estavam reagindo.
A resposta predominante foi proteger margem e caixa.
Agora, na quarta, perguntamos:
“O que mais está pressionando essa margem?”
E aparecem preço, descontos e falta de volume.
A sequência começa a construir uma narrativa:
incerteza → dificuldade para decidir → proteção de margem e caixa → pressão comercial sobre a rentabilidade.
Essa evolução é importante para o próprio Termômetro Setor Moveleiro.
O objetivo deixa de ser apenas fazer perguntas semanais.
Passa a ser conectar sinais.
O Termômetro começa a mostrar comportamento, não apenas opinião
Uma enquete isolada produz uma fotografia.
Uma sequência coerente pode começar a revelar movimento.
Isso não transforma o Termômetro em uma pesquisa estatística representativa de todo o setor.
Mas aumenta seu valor como indicador qualitativo.
Ao repetir o processo de ouvir, analisar e devolver a interpretação ao mercado, torna-se possível observar:
mudanças de percepção;
prioridades;
dificuldades;
comportamentos;
e possíveis relações entre eles.
Nesse contexto, o Brasil Móveis 2026, lançado pelo IEMI, reforça a importância de conectar produção, consumo, investimentos, emprego e comércio exterior para construir uma visão mais ampla da cadeia. IEMI
O princípio é semelhante:
dado isolado informa. Dado conectado ajuda a decidir.
A próxima pergunta começa a aparecer
O resultado desta edição naturalmente abre outra etapa.
Se as empresas dizem que precisam proteger margem e caixa...
e agora identificam preço, descontos e falta de volume entre as principais pressões...
como estão tentando recuperar essa margem?
Reduzindo descontos?
Mudando o mix?
Buscando novos canais?
Aumentando produtividade?
Revisando clientes?
Desenvolvendo produtos de maior valor agregado?
Reduzindo capacidade?
Automatizando?
Essa pode ser uma das próximas linhas de investigação do Termômetro.
Porque o dado desta semana nos mostrou onde dói.
O próximo passo é entender o que as empresas estão fazendo a respeito.
Por enquanto, o sinal é claro:
a principal pressão sobre a margem aparece menos no preço que a empresa paga e mais no preço que consegue praticar — e no volume que consegue vender.
Para uma cadeia acostumada a olhar atentamente os custos da fábrica para dentro, talvez seja hora de olhar com igual intensidade da empresa para o mercado.