O consumidor adiou a compra ou mudou a forma de comprar móveis?
Queda da confiança do consumidor e da intenção de adquirir bens duráveis, compra de móveis, acende alerta para móveis e colchões. Dados da FGV, IBGE, IEMI, ABIMÓVEL e ABICOL ajudam a separar adiamento de mudanças na jornada de compra
Neste conteúdo
Sondagem da FGV revela menor disposição para adquirir bens duráveis. Dados do varejo e da indústria ajudam a entender o alerta — mas não autorizam concluir que as famílias deixaram de comprar móveis e colchões.
A compra de móveis e colchões entra no último trimestre de 2026 diante de uma pergunta decisiva para fabricantes e lojistas: a demanda está sendo adiada ou o consumidor está reorganizando suas escolhas? A resposta importa porque cada situação exige uma estratégia diferente de produto, preço, comunicação e relacionamento.
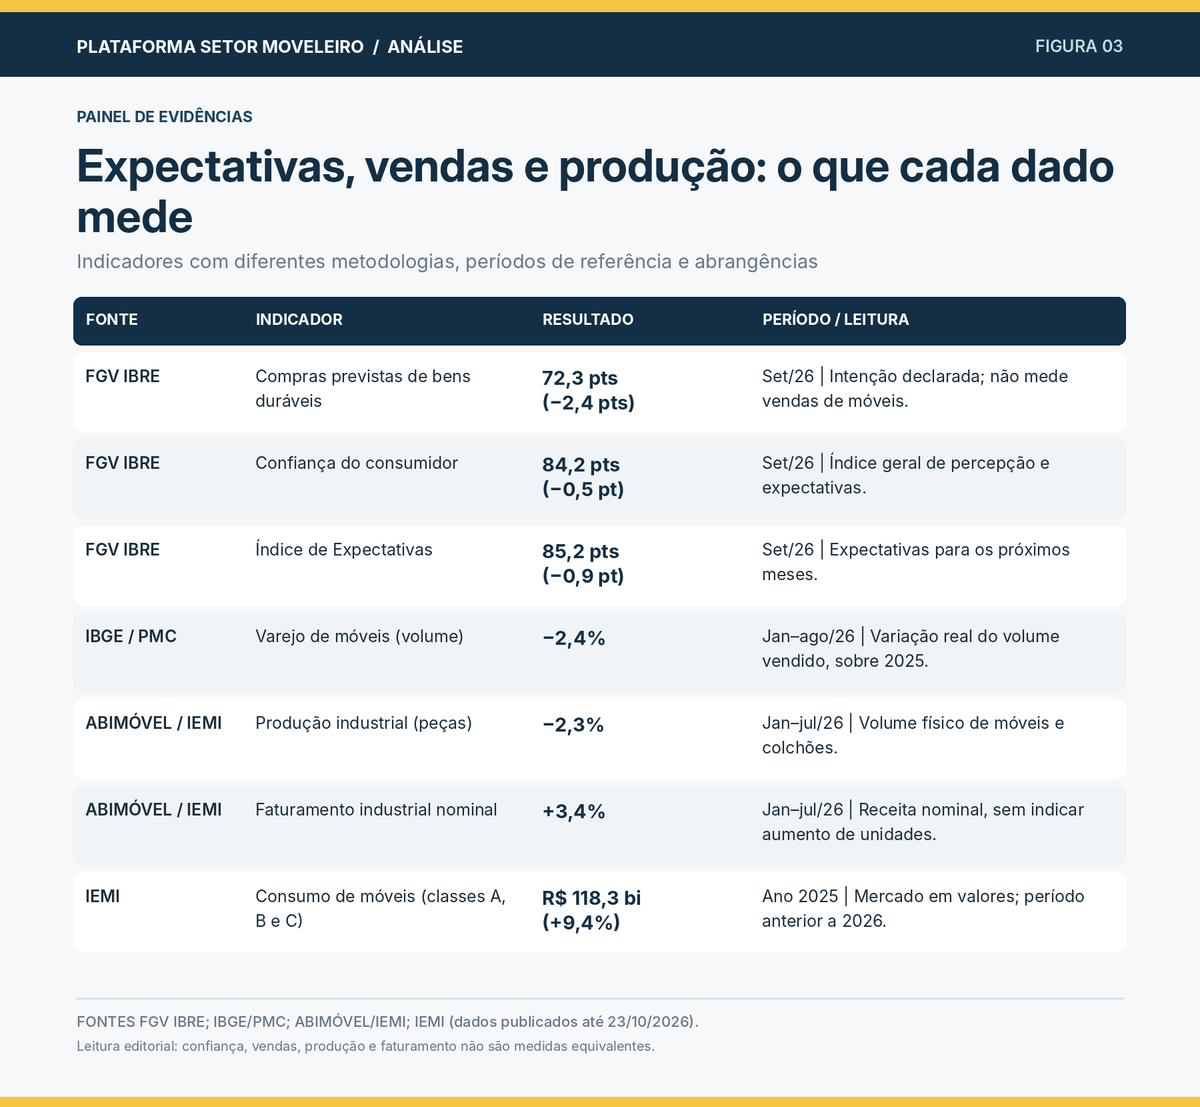
Na Sondagem do Consumidor de setembro de 2026, divulgada pelo FGV IBRE, o indicador de compras previstas de bens duráveis recuou 2,4 pontos, para 72,3 pontos. Ao mesmo tempo, o Índice de Confiança do Consumidor (ICC) caiu para 84,2 pontos, enquanto o Índice de Expectativas chegou a 85,2 pontos.
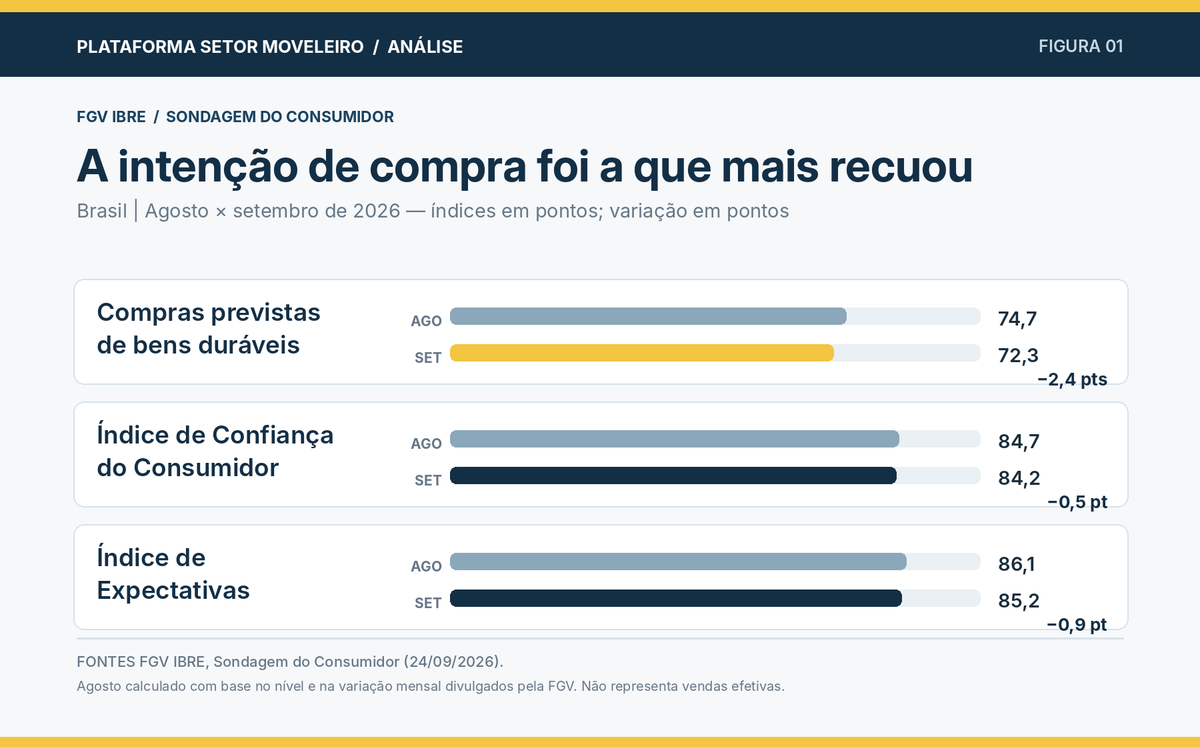
Esses resultados não medem exclusivamente móveis ou colchões. Eles mostram, porém, uma deterioração nas expectativas relacionadas ao consumo de bens duráveis — categoria na qual esses produtos se inserem. Portanto, servem como sinal de atenção, não como diagnóstico isolado do setor moveleiro.
A intenção de compra de bens duráveis perdeu força
Segundo a FGV IBRE, a confiança dos consumidores recuou pelo quinto mês consecutivo. Em setembro, o ICC diminuiu 0,5 ponto e atingiu seu menor nível desde novembro de 2022. No acumulado das cinco divulgações mais recentes, a perda chegou a 4,9 pontos.
A composição do resultado é especialmente reveladora. Enquanto o Índice de Situação Atual avançou discretos 0,2 ponto, para 84,0, o Índice de Expectativas recuou 0,9 ponto, para 85,2. Em outras palavras, o desconforto aparece mais na avaliação do futuro do que em uma piora equivalente da percepção sobre o presente.
Para uma família que considera trocar o sofá, mobiliar um imóvel ou substituir um colchão, expectativas menos favoráveis podem pesar na decisão de assumir parcelas. Entretanto, a sondagem não informa quantas compras foram adiadas, canceladas ou transferidas para produtos mais baratos. Esse comportamento precisa ser investigado com dados próprios do segmento.
O contraste com os dados do mercado de móveis
O alerta de setembro não apaga o crescimento registrado em 2025. Conforme o IEMI – Inteligência de Mercado, o consumo de móveis entre as classes A, B e C alcançou R$ 118,3 bilhões naquele ano, aumento de 9,4% sobre 2024. Em volume, foram 389,3 milhões de peças comercializadas, avanço de 6%.
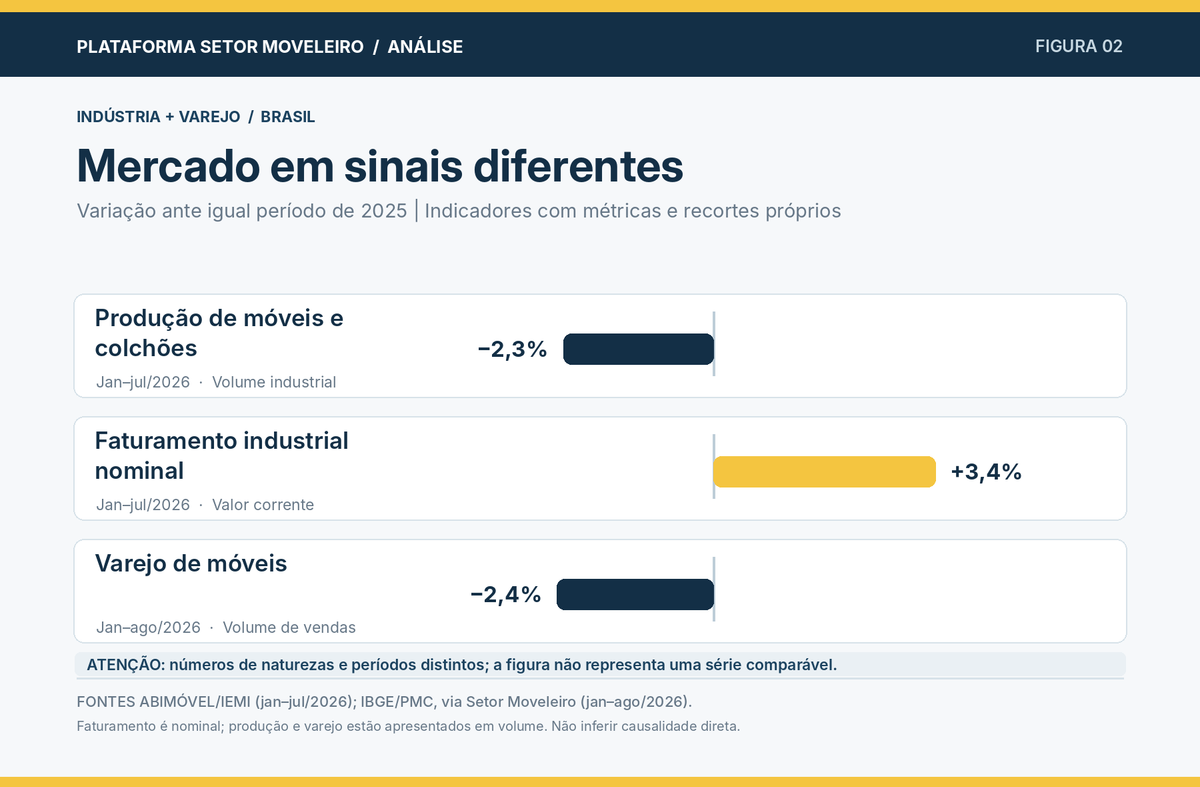
O cenário de 2026, contudo, pede outro olhar. O Radar Setor Moveleiro sobre a Pesquisa Mensal de Comércio já mostrou que, em agosto, as vendas de móveis ficaram 1,6% abaixo das de agosto de 2025 e acumulavam retração de 2,4% de janeiro a agosto. Trata-se de um dado de volume de vendas, diferente da pesquisa de confiança e dos valores de consumo divulgados pelo IEMI para 2025.
Na indústria, os sinais também não são uniformes. De acordo com a Conjuntura de Móveis publicada pela ABIMÓVEL, a produção nacional de móveis e colchões recuou 2,3% no acumulado de janeiro a julho de 2026, enquanto o faturamento nominal aumentou 3,4% frente ao mesmo período de 2025. Faturar mais em valores correntes, portanto, não significa necessariamente produzir ou vender mais unidades.
A leitura conjunta sugere cautela, mas não permite afirmar que a queda da confiança causou diretamente a retração das vendas. Os levantamentos têm metodologias, abrangências e períodos diferentes. Sua utilidade está em revelar questões para investigar, não em criar uma relação automática de causa e efeito.
O consumidor adiou a compra ou mudou sua escolha?
Adiar não significa desistir
Móveis e colchões podem ter a troca postergada quando o orçamento familiar fica apertado. Isso vale sobretudo para substituições que ainda não se tornaram urgentes. Por outro lado, mudança de residência, desgaste do produto e necessidades de conforto podem manter a demanda mesmo em condições econômicas adversas.
A questão que o varejo precisa responder é quantos clientes continuam pesquisando e pedindo orçamentos, mas levam mais tempo para fechar a compra. Se as consultas permanecem ativas e a conversão cai, o problema pode ser diferente daquele observado quando o fluxo de interessados desaparece.
Preço, parcelamento e valor percebido disputam a decisão
Outra hipótese é a mudança de composição da compra: o consumidor pode escolher um modelo de entrada, trocar a marca, reduzir o tamanho do projeto ou procurar condições de pagamento mais compatíveis com seu orçamento. Isso não significa, necessariamente, abandonar a categoria.
No mercado colchoeiro, a discussão vai além do preço. Em conteúdo do ABICOL Connection sobre conhecimento do consumidor e construção de valor, a entidade destaca a necessidade de compreender expectativas de conforto, desempenho e utilização para apresentar melhor o produto. O argumento reforça uma oportunidade comercial: quando o comprador está mais cauteloso, informação e confiança podem ajudar a sustentar a decisão.
Da mesma forma, a análise sobre comunicação e vendas no setor moveleiro já publicada pela Plataforma Setor Moveleiro chama atenção para a confiança construída antes de o consumidor chegar à loja. Em um mercado de compras planejadas, esse relacionamento passa a fazer parte da conversão.
A jornada de compra ficou menos linear
Também é possível que parte da mudança esteja nos canais. Segundo estudo do IEMI sobre a transformação do varejo de móveis e colchões, o comércio eletrônico do segmento registrou crescimento de 43% entre 2021 e 2025. Ao mesmo tempo, a venda física permanece relevante, especialmente em produtos para os quais demonstração, medidas e experimentação influenciam a escolha.
Esse dado não prova que o consumidor tenha migrado de canal em setembro de 2026. Ainda assim, evidencia uma transformação anterior que deve ser considerada ao avaliar o desempenho atual: pesquisar on-line, visitar uma loja, comparar condições e concluir a transação por outro contato podem fazer parte da mesma jornada.
O que indústria, varejo e fornecedores precisam observar
Varejo: medir a distância entre interesse e compra
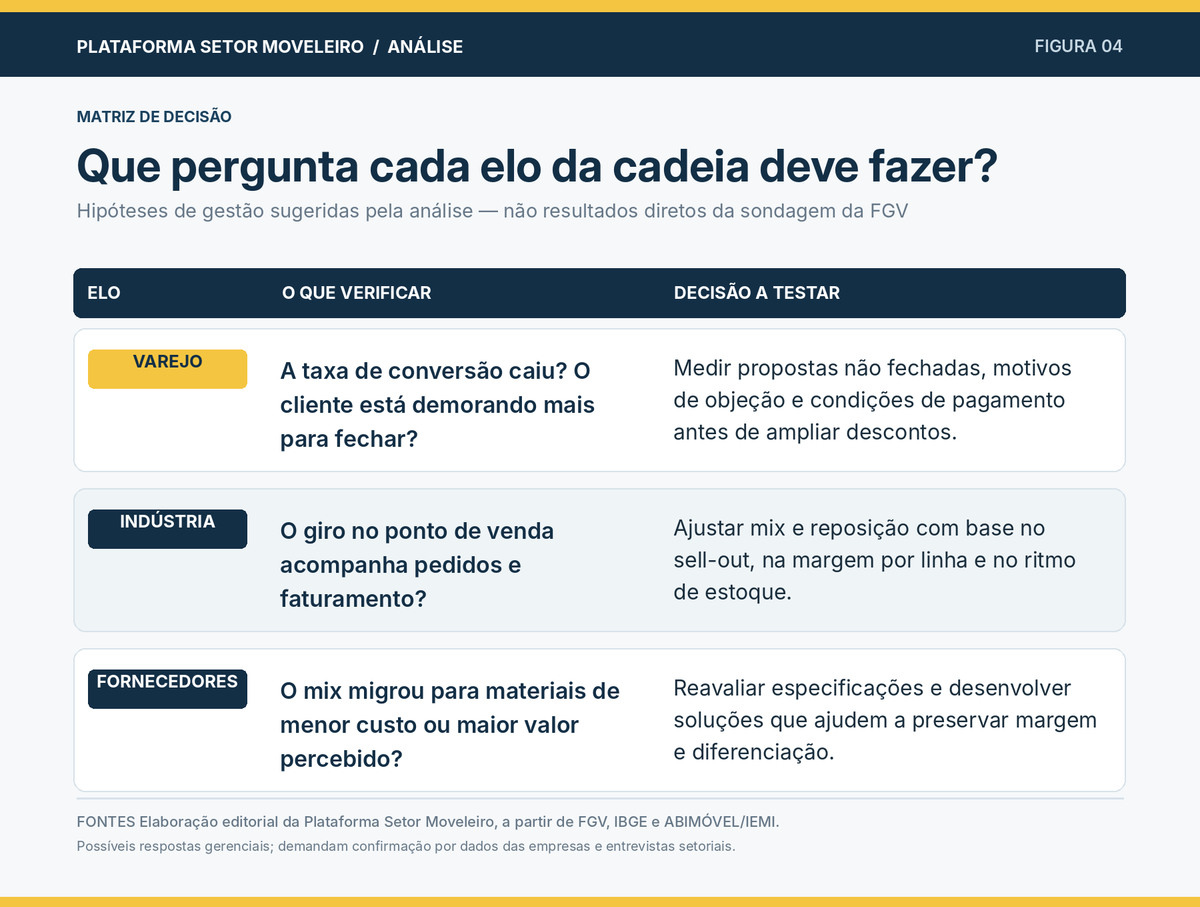
Para o lojista, a prioridade é distinguir ausência de demanda de dificuldade de conversão. Isso exige acompanhar propostas não fechadas, motivos de desistência, condições de pagamento solicitadas e categorias com maior perda de velocidade. Em vez de reagir apenas com descontos, a loja pode descobrir onde o processo comercial deixa de atender à necessidade do comprador.
Indústria: ajustar mix sem confundir faturamento com demanda
Já para os fabricantes, o desafio é acompanhar o que efetivamente gira no ponto de venda. Pedidos maiores do varejo nem sempre significam vendas maiores ao consumidor final. Por isso, decisões sobre lançamentos, estoques, posicionamento de preços e produção devem combinar dados de expedição com sinais de giro, margem e recompra.
Fornecedores: compreender como a escolha final altera a cadeia
Fornecedores de painéis, espumas, tecidos, ferragens e componentes também precisam observar eventuais mudanças no mix. A procura por soluções de menor custo ou maior valor percebido pode alterar especificações e volumes de compra. Contudo, sem pesquisas e informações comerciais complementares, essas alterações permanecem hipóteses — e não conclusões da FGV.
Cinco indicadores para testar o que realmente está acontecendo
· Taxa de conversão de orçamentos em vendas, por categoria e faixa de preço.
· Tempo médio entre o primeiro contato e o fechamento da compra.
· Evolução do tíquete e do mix de produtos, separando preço de quantidade.
· Condições de pagamento procuradas e participação de vendas parceladas.
· Giro e estoque no varejo, comparados aos pedidos recebidos pela indústria.
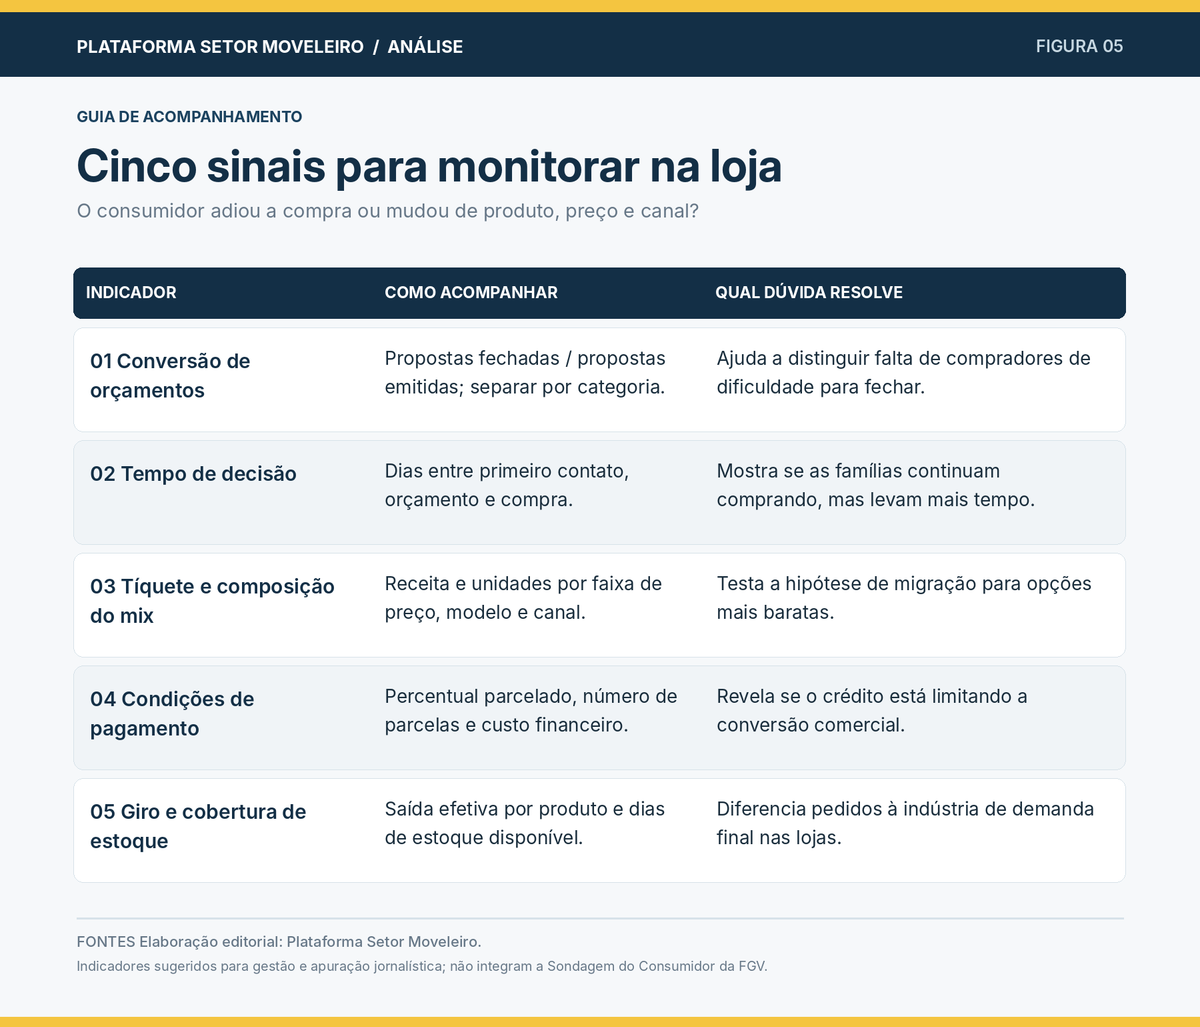
Tomados em conjunto, esses indicadores ajudam a diferenciar três situações: o consumidor está demorando mais para decidir, está substituindo produtos por alternativas mais acessíveis ou está reduzindo efetivamente o consumo. Cada cenário pede uma resposta comercial distinta.
A principal conclusão: ainda é cedo para escolher uma resposta
A pesquisa de setembro da FGV não permite afirmar que o brasileiro abandonou a compra de móveis e colchões. Tampouco demonstra, por si só, uma migração para produtos mais baratos ou para compras on-line. O que está comprovado é a perda de confiança e da disposição declarada para adquirir bens duráveis.
A oportunidade para o setor moveleiro está justamente em investigar o que acontece depois desse sinal. Se o consumidor adia, a indústria e o varejo precisam preservar relacionamento até a decisão. Se muda de faixa de preço, precisam rever o portfólio. Se altera a jornada de compra, precisam integrar canais e comunicação.
Mais do que perguntar se o consumidor continuará comprando, a questão estratégica para 2027 é entender em quais condições, por quais canais e com quais expectativas ele estará disposto a comprar. Quem conseguir responder isso com dados próprios terá uma vantagem maior do que quem se limitar a interpretar o mercado pela variação de faturamento.