226 mil imóveis vendidos: onde está a próxima demanda por móveis?
Demanda por móveis pode estar se formando fora do radar tradicional da indústria. Mais de 226 mil imóveis novos foram vendidos no primeiro semestre de 2026. Analisamos o que esse movimento pode sinalizar para produto, preço, canais e planejamento comercial.
Neste conteúdo
226 mil imóveis vendidos: onde está a próxima demanda por móveis?
Mais de 226 mil imóveis residenciais novos foram vendidos no Brasil no primeiro semestre de 2026. O número não significa 226 mil compras imediatas de móveis, mas pode revelar uma demanda futura que indústria e varejo precisam aprender a antecipar.
A demanda por móveis pode estar recebendo um sinal importante de um mercado que, à primeira vista, não faz parte da cadeia moveleira.
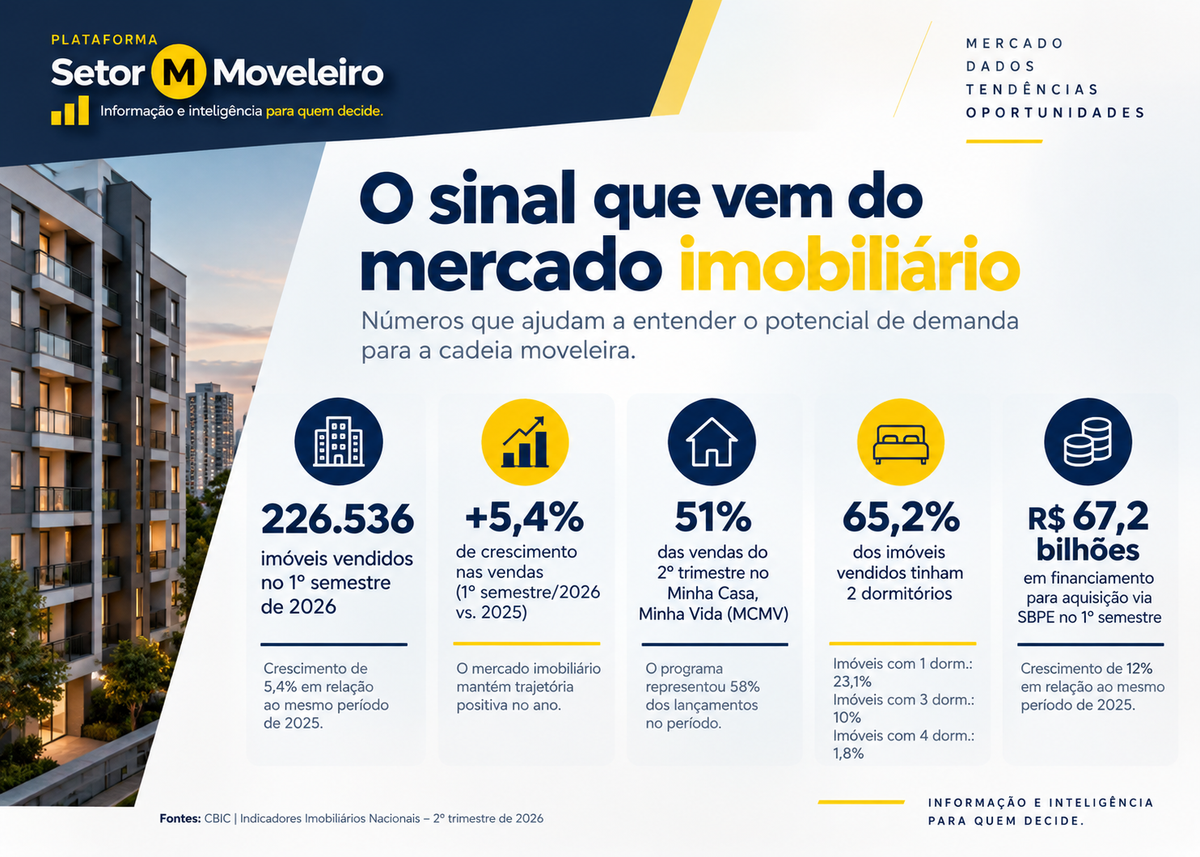
Entre janeiro e junho de 2026, 226.536 imóveis residenciais novos foram vendidos no Brasil, crescimento de 5,4% sobre o mesmo período do ano anterior. Apenas no segundo trimestre foram comercializadas 113.676 unidades, 5,3% acima do resultado registrado um ano antes. (CBIC)
Indicadores imobiliários da CBIC
Em algum momento, parte relevante dessas residências precisará de camas, armários, cozinhas, sofás, mesas, estantes, colchões e soluções de armazenamento.
A pergunta para a cadeia moveleira, portanto, não deveria ser apenas:
O mercado imobiliário está crescendo?
Talvez seja outra:
Quem estará preparado para transformar esse movimento em demanda por móveis — e com qual produto, preço, canal e momento de abordagem?
A resposta exige cautela.
Um imóvel vendido hoje não se transforma automaticamente em uma venda de móveis amanhã. Há investidores entre os compradores. Há famílias que levarão móveis da residência anterior. Há unidades ainda em construção e entregas que acontecerão meses ou anos depois.
Ainda assim, os dados imobiliários podem funcionar como um indicador antecedente de demanda.
E esse talvez seja o ponto mais interessante para quem precisa decidir.
A casa está vendendo. O móvel ainda não reage na mesma velocidade
O contraste com a cadeia moveleira chama atenção.
Segundo a mais recente Conjuntura ABIMÓVEL disponível com dados acumulados até maio, a produção brasileira de móveis e colchões estava 2% abaixo do mesmo período de 2025. No varejo de móveis, a retração acumulada chegava a 3,7% em volume. (Abimóvel)
Portanto, há duas curvas que ainda não caminham juntas.
De um lado, cresce a venda de imóveis residenciais novos.
Do outro, produção e varejo moveleiro ainda mostram um ambiente de cautela.
Isso não representa necessariamente uma contradição.
Pode existir um intervalo entre o imóvel vendido e o móvel comprado.
É justamente nesse intervalo que aparece uma oportunidade de inteligência de mercado.
Quem conseguir mapear essa defasagem poderá deixar de olhar apenas para a venda atual de móveis e começar a observar também a formação da demanda futura.
51% dos imóveis vendidos estão no Minha Casa, Minha Vida
Outro dado muda a leitura.
No segundo trimestre, 58.392 das 113.676 unidades residenciais vendidas estavam enquadradas no Minha Casa, Minha Vida, equivalente a 51% das vendas. O programa também respondeu por 58% dos lançamentos residenciais do período. (CBIC)
Aqui, o Minha Casa, Minha Vida interessa menos como discussão de política pública e mais como informação de mercado.
Sua participação ajuda a entender que parcela importante dos novos compradores está inserida em uma equação na qual preço, financiamento, aproveitamento de espaço e funcionalidade tendem a exercer forte influência.
Além disso, a própria composição dos imóveis vendidos oferece outra pista.
65,2% das unidades comercializadas no segundo trimestre tinham dois dormitórios.
Imóveis com um dormitório responderam por 23,1%; três dormitórios, por 10%; e quatro dormitórios, por apenas 1,8%. (CBIC)
É importante não cometer um atalho: número de dormitórios não é sinônimo automático de metragem.
Mesmo assim, quando quase dois em cada três imóveis vendidos pertencem à mesma tipologia, há uma informação relevante para quem desenvolve produtos.
A indústria precisa perguntar:
O mobiliário oferecido hoje conversa com a moradia que está sendo vendida?
Carlos Bessa, fundador da Plataforma Setor Moveleiro. A nova fase da Plataforma amplia o olhar sobre o setor, conectando movimentos como mercado imobiliário, crédito, consumo e comportamento para identificar sinais que possam antecipar oportunidades e decisões na cadeia moveleira.
Primeira decisão: talvez seja necessário rever o produto
A relação entre moradia e mobiliário começa no desenvolvimento do produto.
Já discutimos na Plataforma Setor Moveleiro que o consumidor de 2026 demonstra maior atenção a funcionalidade, praticidade, aproveitamento de espaço e valor percebido, especialmente em residências nas quais cada metro quadrado precisa trabalhar melhor. (Setor Moveleiro)
O que o consumidor espera do mobiliário em 2026
Portanto, a leitura do mercado imobiliário deveria chegar também às áreas de produto e design.
Isso pode significar revisar profundidades.
Dimensões.
Modulação.
Capacidade de armazenamento.
Facilidade de montagem.
Aproveitamento vertical.
Integração de funções.
Quantidade de volumes para transporte.
E até o mix que forma uma coleção.
A discussão não deveria ser simplesmente sobre criar “móveis pequenos”.
O desafio é desenvolver móveis proporcionalmente adequados à maneira como as pessoas estão morando.
Nesse contexto, modularidade, armazenamento inteligente, portas de correr, multifuncionalidade e maior eficiência de uso deixam de ser apenas tendências estéticas.
Passam a responder a uma transformação estrutural da habitação.
A própria análise da Plataforma sobre tendências de móveis para 2026 já mostrava como funcionalidade e adaptação ao novo modo de morar começam a ocupar posição central no desenvolvimento. (Setor Moveleiro)
Tendências de móveis para 2026
Segunda decisão: preço não pode ser analisado separado do crédito
Comprar uma residência compromete renda.
Mudar custa dinheiro.
Reformar custa dinheiro.
Instalar iluminação, eletrodomésticos, cortinas e outros itens também custa.
O móvel passa a disputar uma parcela do orçamento justamente em um momento de grande pressão financeira sobre a família.
Embora o financiamento imobiliário tenha apresentado reação — as concessões do SBPE destinadas à aquisição de imóveis chegaram a R$ 67,2 bilhões no primeiro semestre, alta de 12% — o ambiente geral de crédito ao consumidor permanece caro. (CBIC)
Financiamento imobiliário pelo SBPE
Em julho, a taxa média do crédito livre às pessoas físicas estava em 60% ao ano, enquanto a inadimplência das famílias chegou a 5,8%, segundo o Banco Central. Essa taxa não representa especificamente o financiamento de móveis, mas ajuda a dimensionar o custo do crédito no ambiente em que o consumidor está tomando decisões. (Banco Central do Brasil)
Por isso, talvez a oportunidade criada pelo imóvel novo não seja capturada simplesmente oferecendo mais produto.
Será necessário oferecer uma equação de valor possível de ser comprada.
Isso envolve ticket.
Parcelamento.
Mix.
Prazo.
Frete.
Montagem.
Durabilidade.
E percepção clara do benefício entregue.
A Plataforma já vinha identificando essa mudança no consumidor: o consumo não desapareceu, mas se tornou mais racional, comparativo e sensível ao risco. (Setor Moveleiro)
Consumo, margem e futuro do B2B moveleiro
Terceira decisão: aprender a trabalhar com o tempo da demanda
Talvez este seja um dos aspectos mais estratégicos dessa leitura.
O imóvel vendido hoje pode gerar demanda de mobiliário daqui a seis meses.
Ou 12.
Ou 24.
Depende do estágio da obra, da entrega das chaves e do perfil do comprador.
Isso significa que incorporadoras, lançamentos, vendas imobiliárias e cronogramas de entrega podem se transformar em informação comercial para a cadeia moveleira.
Imagine uma indústria que monitore, por região, quantos apartamentos serão entregues nos próximos quatro trimestres.
Ou um varejista que saiba quais condomínios próximos da sua área de atuação estão entrando em fase de entrega.
Ou uma marca que consiga identificar o padrão predominante das unidades e organizar campanhas, kits e produtos adequados a esses ambientes.
Nesse caso, a leitura muda.
O mercado imobiliário deixa de ser apenas um indicador macroeconômico.
Passa a participar do planejamento comercial.
E a oportunidade não está distribuída igualmente pelo Brasil
Os dados regionais reforçam essa necessidade.
Na comparação entre o segundo trimestre de 2026 e o mesmo período do ano anterior, as vendas de imóveis cresceram 27,7% no Centro-Oeste, 15% no Norte, 13,6% no Nordeste, 1,3% no Sudeste e 0,2% no Sul. (CBIC)
São ritmos muito diferentes.
Portanto, uma estratégia comercial nacional baseada apenas em uma média brasileira pode esconder movimentos relevantes.
Para fabricantes com redes de representantes, distribuidores ou varejistas parceiros, esse tipo de informação pode ajudar a responder questões práticas:
Onde reforçar presença?
Onde ampliar estoque?
Onde prospectar novos lojistas?
Onde determinado mix pode ter mais espaço?
Onde ainda é cedo para acelerar?
Esse é justamente o tipo de conexão que transforma um dado externo ao setor em inteligência aplicável à decisão.
Quarta decisão: capturar a demanda antes que ela chegue à loja
Outra transformação acontece no canal.
O IEMI mostra que as vendas de móveis e colchões pela internet cresceram 43% entre 2021 e 2025. Ao mesmo tempo, o varejo físico continua exercendo papel fundamental na categoria. (IEMI - Inteligência de Mercado)
Estudo dos Canais do Varejo de Móveis e Colchões 2026
A conclusão não é que o consumidor migrou da loja para a internet.
É mais complexa.
A jornada tornou-se híbrida.
Quem recebe as chaves de um apartamento pode começar pesquisando no Google.
Depois olhar ambientes no Instagram.
Comparar medidas em marketplaces.
Consultar avaliações.
Visitar lojas.
Pedir opiniões.
Solicitar projeto.
Voltar ao digital.
E finalmente comprar em um canal diferente daquele no qual iniciou a pesquisa.
Para a indústria, isso significa que conteúdo de produto também se transforma em infraestrutura de vendas.
Fotografia.
Vídeo.
Medidas corretas.
Descrição.
Manual.
Informações técnicas.
Disponibilidade.
Opções de acabamento.
Imagem ambientada.
Possibilidade de composição.
Tudo isso influencia se o produto será considerado antes mesmo de o consumidor entrar na loja.
A pergunta para a indústria deixa de ser apenas “meu produto está no varejo?”.
Passa a ser:
meu produto consegue ser encontrado, compreendido e desejado ao longo da jornada?
Quinta decisão: não presumir que a demanda ficará com a indústria brasileira
Existe ainda outro ponto importante.
Mesmo que o mercado imobiliário gere uma nova onda de consumo, essa demanda não pertence automaticamente à indústria nacional.
Segundo o estudo do IEMI, a China responde por 73% da origem das importações brasileiras de móveis e colchões. Isso não significa 73% do mercado brasileiro — trata-se da participação chinesa dentro das importações —, mas revela uma concorrência relevante em determinadas categorias. (IEMI - Inteligência de Mercado)
Essa pressão amplia a importância de atributos em que a indústria nacional pode construir vantagem.
Prazo.
Reposição.
Adaptação dimensional.
Assistência.
Relacionamento com o varejo.
Customização.
Rapidez de resposta.
Conhecimento do consumidor brasileiro.
Logística doméstica.
E desenvolvimento de produto conectado ao modo de morar local.
Por isso, talvez o melhor caminho não seja simplesmente disputar cada produto pelo menor preço.
É descobrir onde proximidade, serviço e capacidade de adaptação criam uma vantagem que a importação tem maior dificuldade de reproduzir.
O dado imobiliário pode se transformar em indicador antecedente
A principal conclusão desta análise não deveria ser:
“O mercado imobiliário está crescendo, portanto as vendas de móveis vão crescer.”
Os dados ainda não permitem afirmar isso.
A conclusão mais útil é outra:
existe uma formação de demanda residencial que merece ser monitorada pela cadeia moveleira.
O setor já acompanha inflação.
Juros.
Câmbio.
Varejo.
Produção industrial.
Exportações.
Confiança.
Talvez seja hora de incorporar de maneira mais sistemática outros indicadores:
vendas e lançamentos residenciais por região;
participação dos diferentes padrões de imóvel;
tipologia e dimensão das novas moradias;
cronogramas de entrega dos empreendimentos;
comportamento do crédito e da renda das famílias.
A partir daí, o mercado imobiliário deixa de ser apenas uma notícia externa.
Passa a ser parte da leitura de demanda.
O próximo passo é ligar os dados
Essa discussão também se conecta diretamente ao planejamento da indústria moveleira para 2027.
Na análise recente da Plataforma, apontamos que desenvolver produto antes de entender quem vai comprá-lo e planejar olhando apenas para os dados internos são duas decisões que precisam ser revistas. (Setor Moveleiro)
Indústria moveleira 2027: 8 decisões que precisam ser revistas
O mercado imobiliário oferece um bom exemplo.
O ERP de uma indústria mostra o que ela vendeu ontem.
Os pedidos da carteira mostram parte do que ela provavelmente produzirá amanhã.
Mas nenhum dos dois, sozinho, mostra quantas novas residências estão se formando, onde estão e quais necessidades poderão criar nos próximos meses.
Para isso, é necessário olhar para fora da empresa.
Cruzar informações.
Construir hipóteses.
Testar.
Acompanhar.
E corrigir.
É exatamente essa a lógica da nova fase da Plataforma Setor Moveleiro: não apenas relatar acontecimentos, mas conectar movimentos que possam alterar decisões na cadeia.
Conheça a área de Inteligência da Plataforma Setor Moveleiro
226 mil imóveis. A oportunidade começa com uma pergunta
As 226.536 unidades vendidas no primeiro semestre não representam 226.536 salas, cozinhas ou dormitórios esperando imediatamente por novos móveis.
Mas representam algo que não deveria ser ignorado.
Novas relações entre pessoas e moradias estão sendo criadas.
Para parte dessas famílias, haverá uma mudança.
Para outras, uma primeira casa.
Para algumas, uma reforma.
Para outras, a substituição gradual do mobiliário.
É nesse intervalo entre comprar o imóvel e transformá-lo em casa que existe uma demanda potencial.
A cadeia moveleira precisa descobrir como encontrá-la.
Antes que ela apareça apenas no relatório de vendas do concorrente.