O consumidor pensa em comprar mais duráveis. Mas consegue?
A FGV mostra melhora da intenção de compra de bens duráveis em outubro de 2026, mas a situação financeira das famílias continua se deteriorando. Ao cruzar dados da FGV, CNC, IEMI e ABIMÓVEL, o Radar Setor Moveleiro analisa por que a recuperação das expectativas ainda não representa uma retomada confirmada das vendas de móveis e colchões
Neste conteúdo
O consumidor pensa em comprar mais duráveis. Mas consegue?
Pesquisa da FGV mostra recuperação da intenção de compra em outubro, mas revela deterioração das condições financeiras das famílias. Para móveis e colchões, o desafio é entender se a melhora das expectativas pode se transformar em vendas efetivas.
A intenção de compra de bens duráveis melhorou em outubro de 2026, interrompendo dois meses consecutivos de queda. Entretanto, o resultado apresenta uma contradição importante: enquanto os consumidores demonstram maior disposição para comprar, sua avaliação sobre as condições financeiras atuais continua piorando.
A diferença aparece na Sondagem do Consumidor de outubro, divulgada em 26 de outubro pelo FGV IBRE. O indicador de compras previstas de bens duráveis avançou 3,2 pontos, alcançando 75,5 pontos. Por outro lado, o índice que mede a situação financeira atual das famílias recuou 3,1 pontos, para 71,3.
Para fabricantes de móveis e colchões, fornecedores industriais e varejistas, os resultados exigem uma interpretação que vá além da recuperação pontual da confiança.
Isso porque demonstrar intenção de comprar não significa necessariamente possuir condições financeiras para concretizar a aquisição.
Além disso, móveis e colchões estão entre os produtos cuja compra pode ser planejada, adiada ou condicionada à disponibilidade de crédito. Dessa forma, o interesse do consumidor pode permanecer ativo mesmo quando o fechamento da venda se torna mais difícil.
A questão central para a cadeia moveleira não é apenas saber se o consumidor voltou a pensar em comprar, mas compreender o que ainda o impede de transformar essa intenção em uma decisão efetiva.
Confiança melhora, mas as famílias continuam cautelosas
O Índice de Confiança do Consumidor (ICC), calculado pela Fundação Getulio Vargas, avançou 0,5 ponto em outubro, chegando a 84,7 pontos.
Foi a primeira melhora depois de cinco quedas consecutivas. Contudo, o resultado apenas devolveu o indicador ao nível registrado em agosto, sem caracterizar uma recuperação sustentada.
A composição da pesquisa ajuda a entender essa limitação.
O Índice de Expectativas subiu 2,8 pontos, para 88,0. Em contrapartida, o Índice de Situação Atual diminuiu 2,6 pontos, chegando a 81,4, menor nível desde março de 2025.
Portanto, a melhora da confiança ocorreu principalmente na percepção sobre o futuro, e não na avaliação das condições presentes.
O contraste entre expectativas e realidade financeira
Entre os indicadores da FGV, quatro resultados ajudam a compreender o comportamento das famílias:
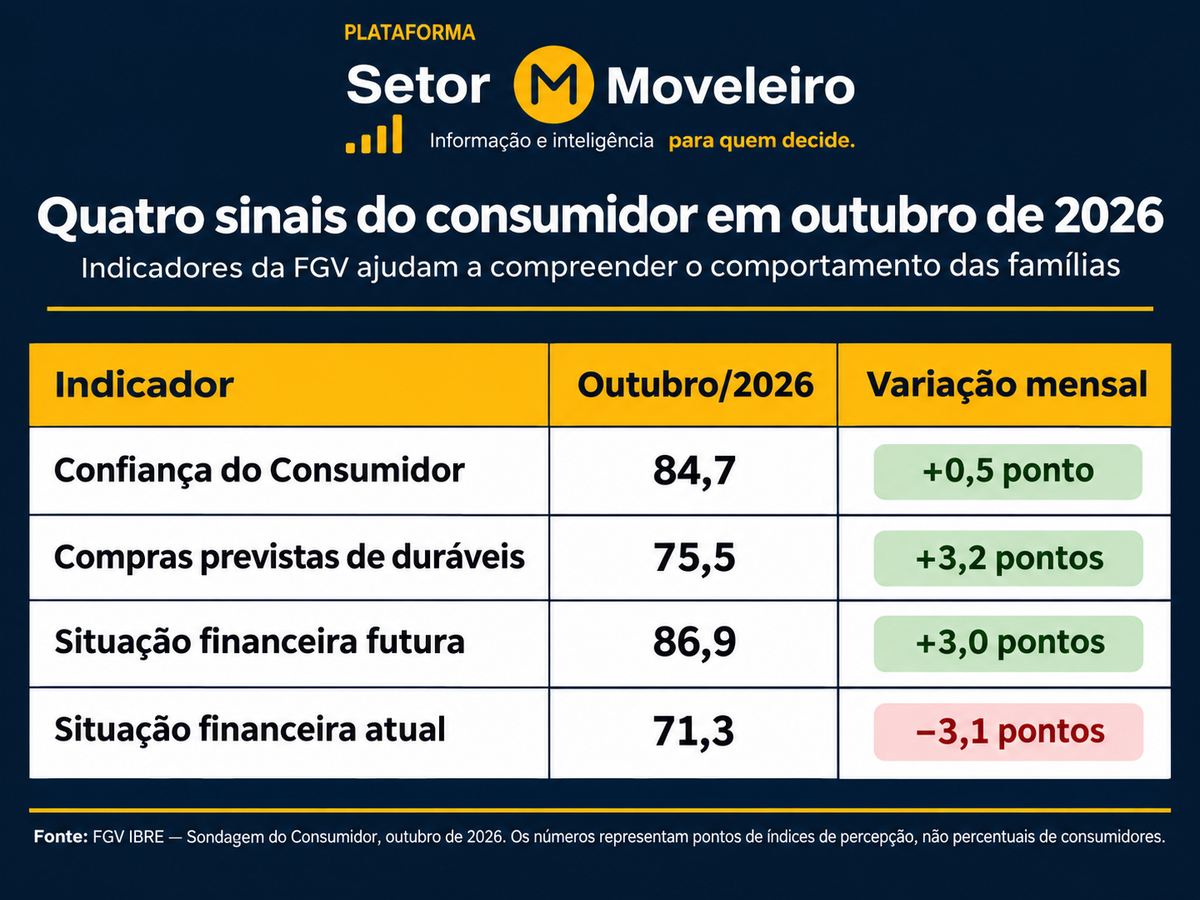
Os resultados mostram que a percepção sobre o futuro melhorou, embora a avaliação das finanças presentes tenha se deteriorado.
Essa diferença merece atenção porque a aquisição de bens duráveis pode representar um compromisso financeiro de médio prazo.
Uma família pode desejar substituir o colchão, comprar um sofá ou mobiliar um novo imóvel. Entretanto, antes de assumir parcelas, precisa avaliar quanto da renda já está comprometido com despesas e dívidas.
Assim, a recuperação das expectativas pode anteceder uma melhora no consumo, mas também pode não se concretizar caso as restrições financeiras permaneçam.
Outra pesquisa mostra que o momento de comprar ainda preocupa
A interpretação fica mais interessante quando os dados da FGV são confrontados com outra pesquisa divulgada em 26 de outubro.
Segundo a Pesquisa de Intenção de Consumo das Famílias, da Confederação Nacional do Comércio (CNC), o índice geral de intenção de consumo recuou 0,8% em outubro, chegando a 103,6 pontos.
Além disso, o componente denominado Momento para Compra de Duráveis diminuiu 1,8% no mês. Foi a terceira retração consecutiva desse indicador.
À primeira vista, os resultados parecem contraditórios.
De um lado, a FGV registra aumento nas compras previstas de bens duráveis. De outro, a CNC aponta deterioração na avaliação do momento atual para adquirir esses produtos.
Entretanto, as pesquisas utilizam metodologias e indicadores diferentes.
A FGV acompanha, entre outros aspectos, as expectativas de compra dos consumidores. Já o componente da CNC procura identificar como as famílias avaliam as condições presentes para adquirir bens duráveis.
Portanto, os resultados não devem ser comparados diretamente como se medissem uma mesma variável.
Ainda assim, sua leitura conjunta permite levantar uma hipótese relevante: o consumidor pode estar mais disposto a comprar futuramente, sem considerar o momento atual suficientemente favorável para realizar a compra.
Essa hipótese não é uma conclusão estatística das pesquisas. Porém, oferece um caminho importante para investigar o comportamento de compra no mercado de móveis e colchões.
A comparação anual também exige atenção
A pesquisa da CNC traz outra informação que impede conclusões precipitadas.
Apesar da retração mensal de 1,8%, o indicador de momento para compra de duráveis estava 14,0% acima do nível registrado em outubro de 2025.
Consequentemente, uma piora no curto prazo pode coexistir com uma condição relativamente melhor do que a observada um ano antes.
Isso reforça a necessidade de separar movimentos mensais, tendências acumuladas e comparações anuais.
Para o setor moveleiro, acompanhar apenas a última variação positiva ou negativa pode levar a decisões equivocadas sobre estoques, campanhas e investimentos.
Endividamento ajuda a explicar a distância entre desejo e compra
As condições financeiras das famílias ajudam a contextualizar o cenário.
De acordo com a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC, divulgada em 8 de outubro, 81,7% das famílias brasileiras possuíam dívidas em setembro de 2026.
Embora o percentual tenha apresentado recuo em relação a agosto, o endividamento permaneceu elevado.
Além disso, 29,6% das famílias tinham contas em atraso, enquanto o tempo médio de atraso alcançou 65,3 dias.
É importante destacar que endividamento não significa necessariamente inadimplência. Uma família pode manter financiamentos e compras parceladas rigorosamente em dia.
Entretanto, compromissos financeiros existentes reduzem a parcela da renda disponível para novas despesas.
No varejo de móveis e colchões, essa condição pode influenciar o valor da prestação considerada aceitável, a entrada disponível e a escolha entre diferentes produtos.
Por outro lado, não é possível afirmar que o endividamento tenha provocado diretamente uma quantidade específica de vendas perdidas. Para chegar a essa conclusão, seriam necessárias informações comerciais do próprio segmento.
Ainda assim, o conjunto de indicadores recomenda atenção à relação entre capacidade de pagamento e condições oferecidas ao consumidor.
O mercado de móveis já apresenta sinais de desaceleração
A melhora pontual da intenção de compra precisa ser confrontada com o desempenho efetivo do varejo.
Em análise publicada em 20 de outubro, o Radar Setor Moveleiro mostrou o que a queda das vendas de agosto revela sobre o mercado de móveis.
Conforme os dados da Pesquisa Mensal de Comércio (PMC), do IBGE, o volume de vendas de móveis recuou 1,6% em agosto de 2026, na comparação com o mesmo mês de 2025.
No acumulado de janeiro a agosto, a retração chegou a 2,4%.
Esses resultados são diferentes dos indicadores de confiança da FGV. Enquanto a sondagem mede percepções e expectativas, a PMC acompanha o comportamento efetivo das vendas do comércio.
Além disso, os dados se referem a meses diferentes. Portanto, não permitem afirmar que a melhora da intenção de compra em outubro tenha produzido uma recuperação das vendas.
O que demonstram é a necessidade de acompanhar se uma eventual melhora das expectativas será confirmada pelos próximos resultados do varejo.
O crescimento de 2025 não garante repetição em 2026
A análise ganha outra dimensão quando observamos os números estruturais do mercado.
Segundo o estudo Varejo de móveis avança impulsionado pela classe média, divulgado pelo IEMI, o consumo de móveis entre as classes A, B e C alcançou R$ 118,3 bilhões em 2025, crescimento nominal de 9,4% em relação ao ano anterior.
Em volume, foram comercializadas 389,3 milhões de peças, alta de 6%.
O levantamento também identificou 35,9 mil pontos de venda especializados em móveis e colchões no país.
Os números mostram a dimensão do mercado brasileiro e a relevância da demanda doméstica.
Entretanto, pertencem a 2025 e não devem ser utilizados como evidência de recuperação em outubro de 2026.
Além disso, o crescimento observado no ano anterior ocorreu em condições econômicas que não são necessariamente equivalentes às atuais.
Assim, o desafio para fabricantes e lojistas é compreender se o mercado continuará encontrando oportunidades de crescimento e em quais segmentos essas oportunidades poderão efetivamente se materializar.
O que os fabricantes de móveis e colchões precisam observar?
A indústria também convive com indicadores que exigem prudência.
Conforme a Conjuntura de Móveis — Setembro de 2026, elaborada pelo IEMI para a ABIMÓVEL, a produção brasileira de móveis e colchões recuou 2,3% entre janeiro e julho, comparativamente ao mesmo período de 2025.
No entanto, o faturamento nominal aumentou 3,4%.
Isso significa que o comportamento da receita não acompanhou, na mesma direção, o volume físico produzido.
Embora preços e composição do portfólio possam explicar parte dessa diferença, o resultado também reforça a necessidade de examinar a qualidade das vendas.
Para o fabricante, a melhora na intenção de compra dos consumidores será relevante se contribuir para ampliar o giro efetivo no varejo e, posteriormente, gerar reposição sustentável de pedidos.
Caso contrário, o aumento das expectativas pode não produzir benefícios imediatos para a atividade industrial.
Por essa razão, decisões sobre capacidade produtiva, lançamentos e compras de insumos precisam considerar informações comerciais concretas.
A expectativa de consumo pode sinalizar oportunidades. Entretanto, são os pedidos efetivos, o giro e a rentabilidade que demonstram se essas oportunidades estão chegando à indústria.
E para o varejo? O desafio está na conversão
A pesquisa também oferece elementos importantes para o planejamento comercial das lojas.
O primeiro cuidado é não interpretar melhora na intenção de compra como garantia de maior movimento ou faturamento.
Na prática, o consumidor pode demonstrar interesse, pesquisar preços, visitar lojas e solicitar orçamentos sem necessariamente concluir a aquisição.
Por isso, a capacidade de transformar consultas em vendas deve ganhar atenção.
Esse desafio já apareceu na pesquisa Melhores Marcas no Varejo de Móveis, apresentada pelo IEMI em parceria com a Plataforma Setor Moveleiro.
O estudo demonstrou a importância de atributos como giro, margem, atratividade para o consumidor, relacionamento comercial, logística e suporte ao ponto de venda.
Em um mercado de consumidores financeiramente cautelosos, esses elementos tornam-se ainda mais importantes.
Entretanto, a resposta não deve ser necessariamente ampliar descontos ou oferecer parcelamentos mais longos.
Uma promoção pode aumentar o volume vendido e, simultaneamente, comprometer a margem. Da mesma forma, condições de crédito mais flexíveis podem estimular a conversão, mas precisam ser avaliadas considerando custos, riscos e rentabilidade.
Portanto, a questão não está apenas em facilitar a compra. Está em construir condições comerciais capazes de atender ao consumidor sem comprometer a sustentabilidade do negócio.
A confiança do comércio também apresenta sinais mistos
Outro levantamento da FGV reforça essa interpretação.
Na Sondagem do Comércio de outubro de 2026, o Índice de Confiança do Comércio avançou 1,8 ponto, chegando a 83,1 pontos.
Entretanto, o indicador de vendas previstas recuou 1,5 ponto, para 84,0, seu menor patamar desde setembro de 2025.
Mais uma vez, aparece uma diferença entre a melhora da confiança geral e as expectativas específicas relacionadas às vendas.
Embora o levantamento abranja diferentes segmentos comerciais, e não somente móveis e colchões, o resultado reforça a cautela na avaliação do último trimestre.
Para o varejo moveleiro, o período de Black Friday, Natal e recebimento do décimo terceiro salário pode ampliar oportunidades. Contudo, os resultados concretos dependerão da capacidade de pagamento das famílias, da atratividade das ofertas e das condições comerciais disponíveis.
Cinco indicadores que merecem acompanhamento imediato
Diante desse cenário, fabricantes e varejistas podem transformar as pesquisas em um conjunto de perguntas objetivas para suas operações.
Conversão de orçamentos em vendas: o número de interessados está crescendo? E quantos realmente concluem a compra?
Condições de pagamento: os consumidores estão solicitando mais parcelas, entradas menores ou alternativas de financiamento?
Tíquete médio e composição das vendas: há mudança na preferência por faixas de preço, linhas de produtos ou versões mais acessíveis?
Giro de estoques: os produtos continuam saindo na velocidade necessária para justificar as compras e a reposição?
Margem efetiva: o aumento de vendas está acompanhado de rentabilidade ou depende de descontos e custos financeiros maiores?
Esses indicadores não substituem as pesquisas econômicas. Na verdade, funcionam como complemento necessário para compreender como os movimentos nacionais se manifestam em cada empresa.
Além disso, permitem separar situações diferentes: aumento de interesse sem conversão, redução efetiva da demanda ou mudanças na composição das compras.
Cada uma dessas condições exige respostas comerciais e operacionais distintas.
O sinal de outubro: existe intenção, mas ainda falta confirmação
A recuperação da intenção de compra de bens duráveis em outubro é uma informação relevante, especialmente depois de meses consecutivos de deterioração da confiança.
Entretanto, os resultados da FGV e da CNC mostram que as famílias ainda enfrentam restrições financeiras e demonstram cautela em relação às condições presentes para consumir.
Ao mesmo tempo, os indicadores específicos do mercado moveleiro revelam que produção, faturamento e vendas não estão necessariamente avançando na mesma direção.
Portanto, ainda não existem elementos suficientes para afirmar que o interesse maior por bens duráveis representa o início de uma retomada sustentada do consumo de móveis e colchões.
Isso não significa ausência de oportunidades. Pelo contrário, consumidores que demonstram disposição para comprar continuam representando um mercado potencial.
Contudo, sua transformação em demanda efetiva dependerá de fatores que vão além da intenção declarada: renda disponível, condições de crédito, necessidade de substituição, atratividade dos produtos e capacidade de atendimento do varejo.
Para fabricantes, fornecedores e lojistas, a prioridade deve ser acompanhar a passagem entre essas diferentes etapas.
O consumidor pode estar mais disposto a comprar. Mas a recuperação do setor moveleiro dependerá de quantos consumidores conseguirão transformar essa disposição em compras reais — e de quantas dessas vendas gerarão resultados sustentáveis para as empresas.