RADAR | Varejo desacelera: o que a queda de agosto realmente diz sobre o mercado de móveis
Varejo de móveis 2026 entra no radar após novos sinais de desaceleração em agosto. O Radar Setor Moveleiro cruza dados de IBGE, ABIMÓVEL e IEMI para mostrar o que realmente mudou no consumo, no giro e na relação entre indústria e varejo.
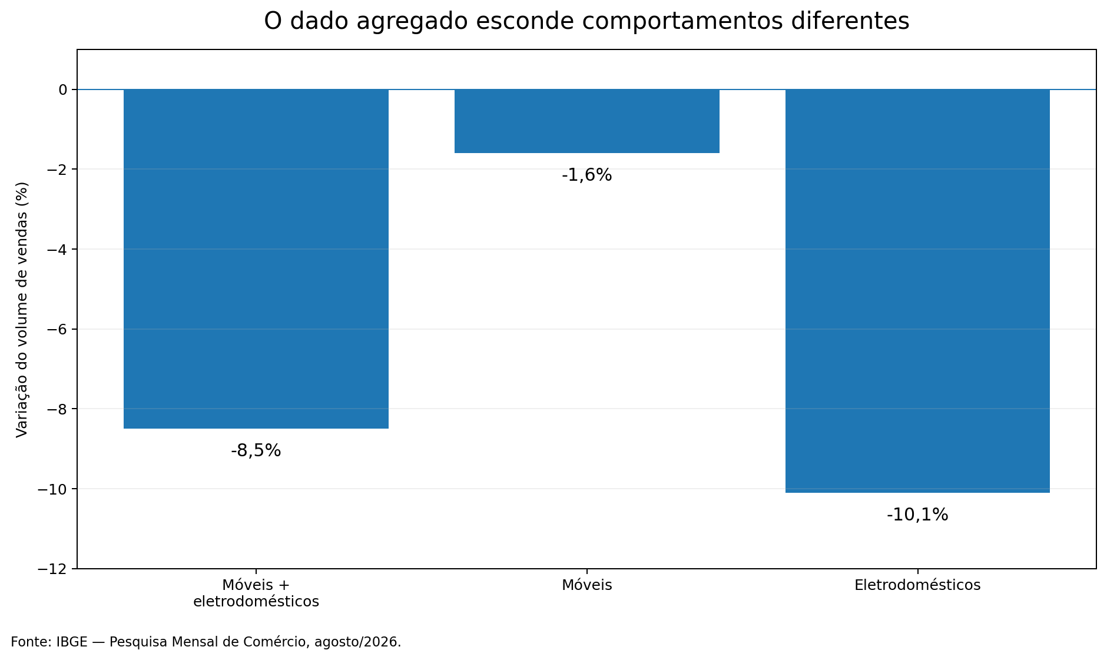
Varejo de móveis 2026: grupo de móveis e eletrodomésticos recua 8,5% frente a agosto de 2025, mas móveis isoladamente caem 1,6%; diferença reforça a necessidade de separar indicadores antes de concluir que o mercado inteiro entrou em queda
Varejo de móveis 2026: agosto trouxe um novo sinal de atenção. A Pesquisa Mensal de Comércio (PMC), do IBGE, mostrou que o grupamento de móveis e eletrodomésticos caiu 4,2% frente a julho, na série com ajuste sazonal, e ficou 8,5% abaixo de agosto de 2025. Foi a maior retração mensal entre as oito atividades pesquisadas. Ao mesmo tempo, o varejo brasileiro como um todo variou apenas 0,1% no mês e avançou 0,4% na comparação anual.
A leitura rápida parece simples: bens duráveis perderam força e o mercado de móveis encolheu. No entanto, essa conclusão precisa de uma correção importante. O indicador de -8,5% reúne móveis e eletrodomésticos. Quando o IBGE abre a série, móveis e eletrodomésticos mostram desempenhos bastante diferentes.
É justamente nessa diferença que está o principal sinal deste Radar.
O dado que chamou atenção — e o cuidado que ele exige
Em agosto, seis das oito atividades do varejo pesquisadas pelo IBGE ficaram no campo positivo na comparação com julho. As duas exceções foram hipermercados, supermercados, produtos alimentícios, bebidas e fumo, com -0,3%, e móveis e eletrodomésticos, com -4,2%.
Na comparação com agosto de 2025, o varejo total cresceu 0,4%. Já móveis e eletrodomésticos recuaram 8,5%. Além disso, o grupamento vinha de queda de 3,7% em julho, depois de ter avançado 7,4% em junho. Portanto, existe uma mudança rápida de direção no comportamento recente da categoria.
Os dados completos podem ser consultados na Pesquisa Mensal de Comércio do IBGE.
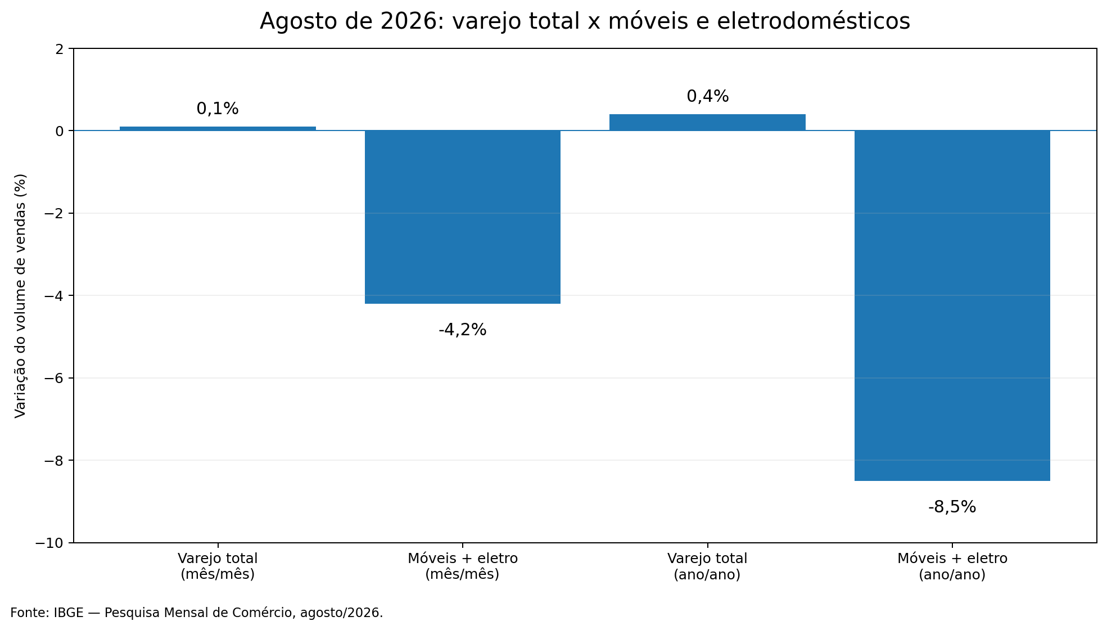
Agosto de 2026: varejo total x móveis e eletrodomésticos. Fonte: IBGE.
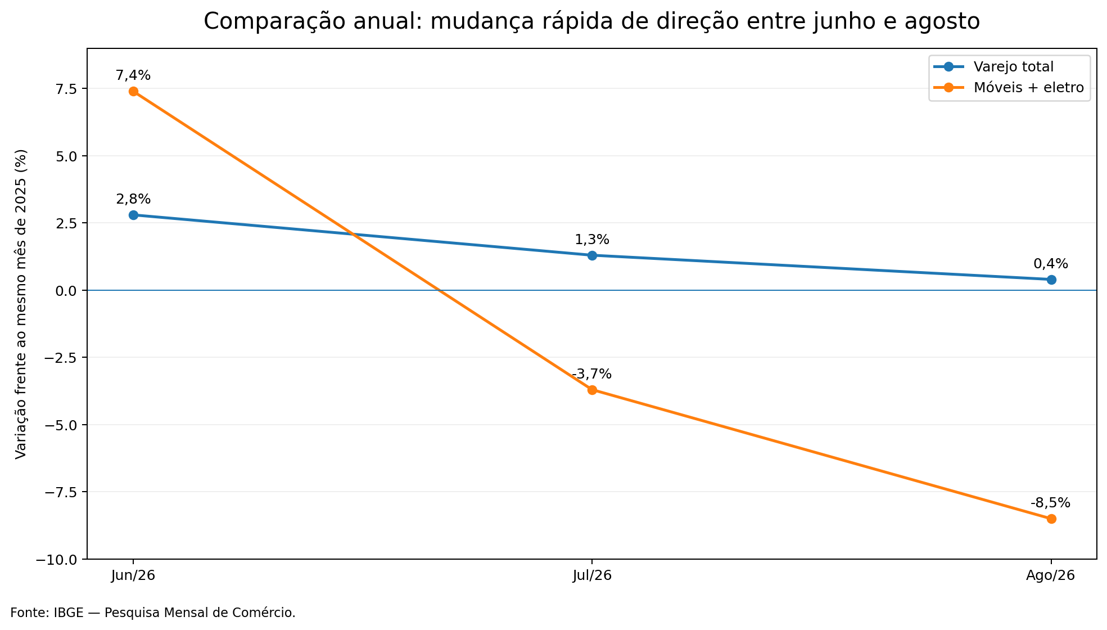
O grupamento passou de alta de 7,4% em junho para queda de 8,5% em agosto, na comparação anual. Fonte: IBGE.
Quando o IBGE separa móveis de eletrodomésticos, a leitura muda
O ponto mais relevante para o setor moveleiro aparece na abertura do indicador. Em agosto, as vendas de móveis ficaram 1,6% abaixo do mesmo mês de 2025. No acumulado de janeiro a agosto, a retração foi de 2,4%. Em 12 meses, a queda chegou a 2,8%.
Os eletrodomésticos, por sua vez, recuaram 10,1% na comparação com agosto de 2025. Ainda assim, acumulavam alta de 2,8% no ano e de 5,2% em 12 meses.
Ou seja: a queda de 8,5% do grupamento não deve ser apresentada como queda de 8,5% do varejo de móveis. O mobiliário também está no campo negativo, mas em intensidade bem menor no mês. Por outro lado, sua trajetória acumulada permanece desfavorável, o que impede uma leitura excessivamente otimista.
O recuo do grupamento é puxado principalmente pelos eletrodomésticos, enquanto móveis também permanecem negativos. Fonte: IBGE.
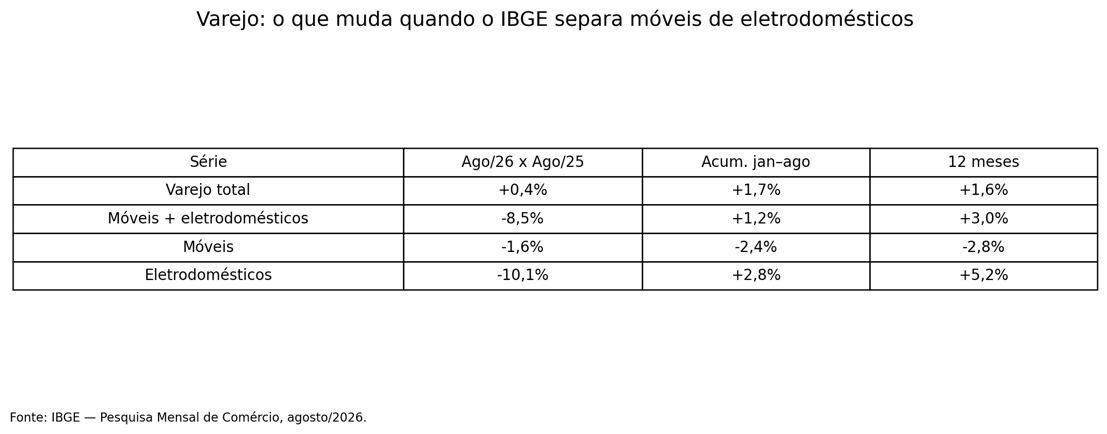
A abertura da série ajuda a evitar conclusões imprecisas sobre o desempenho do mobiliário. Fonte: IBGE.
2025 cresceu. Em 2026, o ritmo é outro
O contraste fica ainda mais claro quando os números recentes são comparados ao desempenho do ano anterior. Estudo do IEMI sobre o varejo multimarcas aponta que o consumo de móveis nas classes A, B e C alcançou R$ 118,3 bilhões em 2025, crescimento de 9,4% sobre 2024. Em volume, foram 389,3 milhões de peças comercializadas, alta de 6%.
O levantamento também identificou 35,9 mil pontos de venda especializados em móveis e colchões no país. Esses números estão detalhados na análise do IEMI sobre o avanço do varejo de móveis em 2025.
Portanto, o cenário de 2026 não pode ser interpretado como continuidade automática do crescimento observado no ano passado. A base de comparação ficou mais forte e, ao mesmo tempo, crédito caro, maior seletividade do consumidor e pressão sobre renda e orçamento tornam a compra de bens duráveis mais sensível.
Indústria e varejo contam a mesma história por ângulos diferentes
Os números mais recentes da indústria ajudam a compor essa leitura. Segundo a Conjuntura de Móveis divulgada pela ABIMÓVEL, com dados elaborados pelo IEMI, a produção brasileira de móveis e colchões acumulou retração de 2,3% entre janeiro e julho de 2026. No mesmo período, o faturamento nominal avançou 3,4%.
Além disso, o varejo doméstico de móveis medido em peças caiu 2,4% entre janeiro e julho, enquanto o acumulado de 12 meses ainda apontava retração de 3,4% em volume. Assim, produção, vendas e faturamento não estão se movendo na mesma velocidade.
Isso importa porque um crescimento de receita pode refletir preço, mix, maior tíquete médio e composição das vendas, sem representar necessariamente expansão física do mercado. A própria ABIMÓVEL chama atenção para essa diferença.
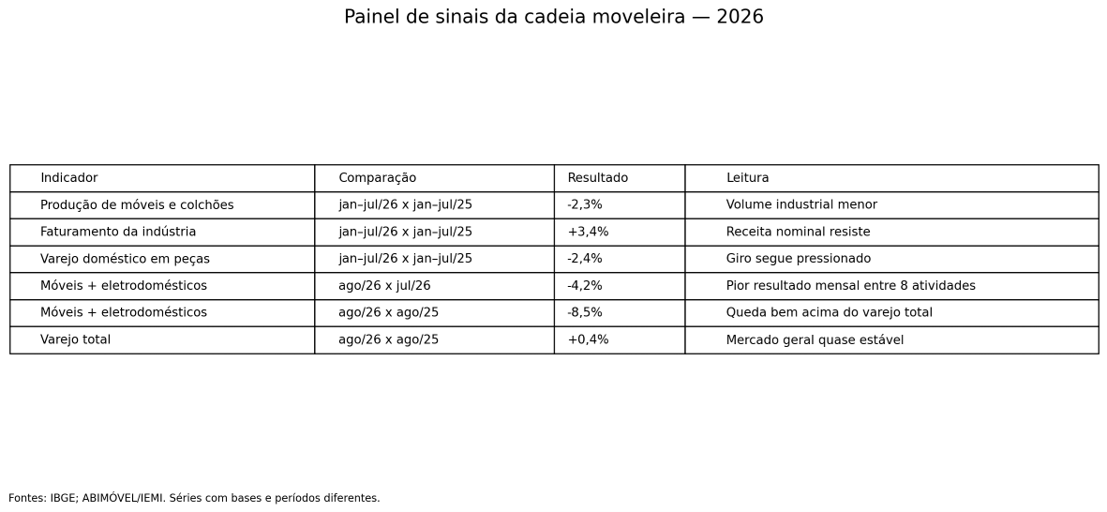
Produção, faturamento e varejo mostram sinais distintos em 2026. Fontes: IBGE e ABIMÓVEL/IEMI.
O problema não está apenas em vender menos. Está em girar mais devagar
Para a indústria, o dado do varejo reforça a importância de acompanhar o sell-out, e não apenas o sell-in. Uma venda realizada ao lojista melhora o faturamento industrial, mas não garante reposição se o produto permanecer mais tempo no estoque.
Esse ponto já apareceu em outras análises da Plataforma Setor Moveleiro. A pesquisa Melhores Marcas no Varejo de Móveis mostrou que giro no ponto de venda, margem efetiva para o lojista, atratividade para o consumidor e qualidade do suporte comercial fazem parte do conjunto que determina a força de uma marca dentro da loja.
Além disso, o Termômetro Setor Moveleiro sobre eficiência em produção e vendas apontou produção, processos, produtividade e conversão comercial como prioridades praticamente empatadas. O ambiente atual dá ainda mais relevância a essa combinação.
Para a indústria: olhar além do faturamento
O primeiro cuidado é evitar que crescimento nominal seja confundido com expansão de mercado. Se a quantidade vendida cai e a receita cresce, a pergunta passa a ser: a margem melhorou ou o aumento apenas compensou custos maiores?
Por isso, indicadores como giro por linha, prazo médio de reposição, margem por canal, devoluções, descontos concedidos e prazo de pagamento precisam ganhar peso nas decisões comerciais.
Para o varejo: separar tráfego de conversão
O segundo cuidado está na loja. Menos vendas podem resultar de menor fluxo de consumidores, mas também de conversão pior, tíquete incompatível com a renda disponível, crédito mais caro ou mix desalinhado.
Nesse ambiente, promoções ajudam a gerar movimento, porém não resolvem automaticamente o problema. Desconto sem margem, parcelamento caro e estoque elevado podem aumentar vendas e, ao mesmo tempo, piorar o resultado financeiro.
Para fornecedores: eficiência passa a fazer parte da proposta de valor
O terceiro ponto envolve quem abastece a indústria. Em um mercado com volumes pressionados, fornecedores de painéis, ferragens, revestimentos, espumas, químicos, equipamentos, softwares e serviços precisam demonstrar de forma mais concreta como contribuem para produtividade, redução de perdas, diferenciação de produto ou melhora de margem.
Essa lógica também dialoga com a prioridade recente por proteção de margem e caixa identificada pelo Termômetro Setor Moveleiro.
Black Friday e Natal podem ajudar, mas não bastam para provar recuperação
Os próximos meses terão datas capazes de estimular o consumo. No entanto, um eventual crescimento em novembro ou dezembro precisará ser lido com cuidado.
A própria ABIMÓVEL avalia que Black Friday e Natal podem produzir estímulo sazonal, mas dificilmente compensariam, sozinhos, a retração observada ao longo do ano. Portanto, a pergunta mais importante não será apenas se as vendas cresceram, e sim quanto desse crescimento representou giro saudável, margem preservada e reposição efetiva de pedidos.
O sinal do Radar
A leitura de agosto não aponta colapso do mercado de móveis, mas também não autoriza tratar o cenário como simples oscilação estatística.
O varejo total permanece praticamente estável. O grupamento de móveis e eletrodomésticos teve forte retração, mas essa queda foi puxada principalmente pelos eletrodomésticos. Móveis, isoladamente, recuaram 1,6% no mês contra o ano anterior e acumulam queda de 2,4% em 2026.
Ao mesmo tempo, a indústria produz menos, embora sustente faturamento nominal maior. O quadro que emerge é de um mercado que continua operando, mas com menor folga para erro, maior seletividade e necessidade crescente de transformar volume em rentabilidade.
Por isso, a pergunta para os próximos meses não deveria ser apenas “quando o varejo vai voltar a crescer?”. A questão mais útil para indústria, fornecedores e lojistas é outra:
onde ainda existe giro real — e quem está conseguindo transformar esse giro em margem?