Varejo de móveis enfrenta novo sinal de alerta em setembro
A Pesquisa Mensal de Comércio de setembro mostra retração de 2,6% no grupo de móveis e eletrodomésticos. O Radar Setor Moveleiro analisa os indicadores específicos de móveis, a situação da indústria e os desafios do varejo de móveis para 2027
Neste conteúdo
Varejo de móveis enfrenta novo sinal de alerta em setembro
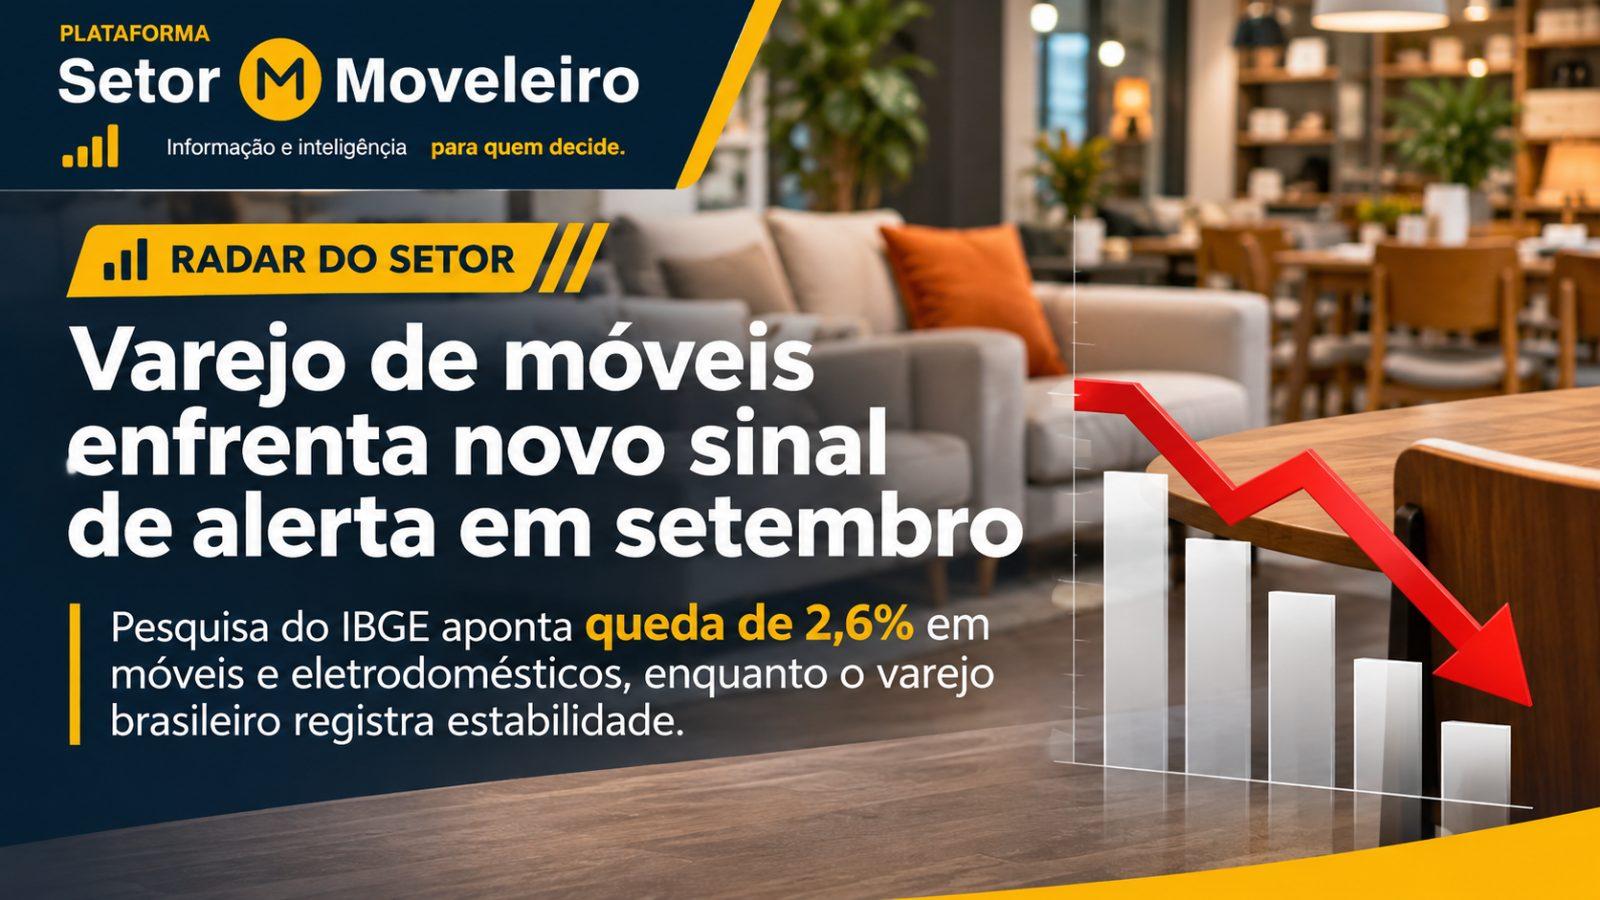
Pesquisa Mensal de Comércio aponta queda de 2,6% em móveis e eletrodomésticos, enquanto varejo brasileiro registra estabilidade. Indicadores específicos do mobiliário mostram por que a desaceleração exige atenção da indústria e dos lojistas.
O varejo de móveis enfrenta mais um sinal de atenção na reta final de 2026. Segundo os resultados da Pesquisa Mensal de Comércio (PMC), divulgados pelo IBGE em 13 de novembro, o volume de vendas do grupo de móveis e eletrodomésticos recuou 2,6% em setembro, na comparação com agosto, considerando o ajuste sazonal.
No mesmo período, o comércio varejista brasileiro avançou 0,2%, resultado considerado próximo da estabilidade. A diferença revela um desempenho mais fraco do segmento de bens duráveis pesquisado pelo IBGE em relação ao conjunto do comércio.
Entretanto, existe uma distinção fundamental: a queda de 2,6% não representa exclusivamente o mercado de móveis, pois o indicador também inclui eletrodomésticos.
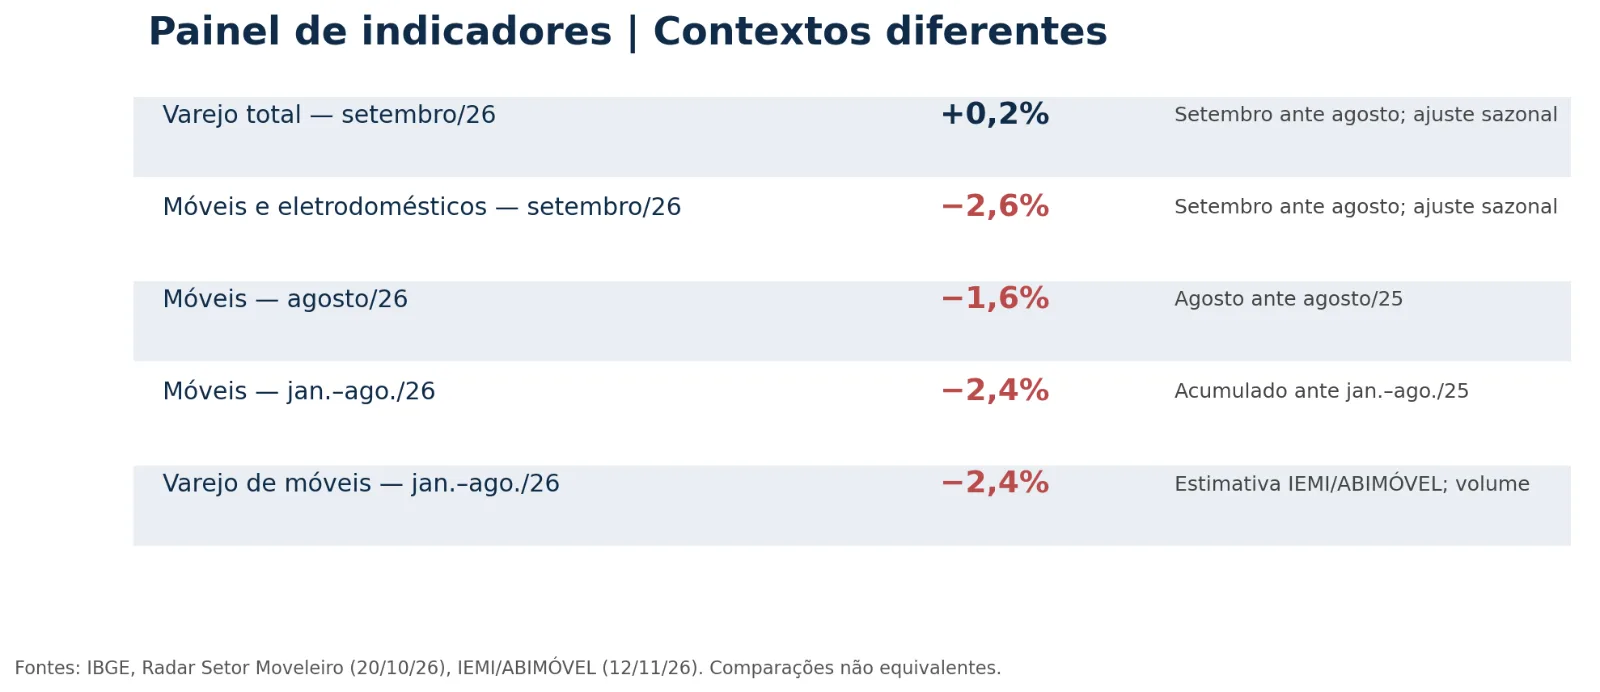
Essa separação é particularmente importante diante dos resultados recentes do mobiliário. Em agosto, as vendas específicas de móveis já apresentavam retração de 1,6% na comparação anual, conforme análise publicada pelo Radar Setor Moveleiro.
Assim, o novo resultado amplia a necessidade de acompanhar a demanda, mas não permite afirmar, isoladamente, que as vendas de móveis caíram 2,6% em setembro.
Setembro mostra um varejo em ritmos diferentes
A Pesquisa Mensal de Comércio mostrou que cinco das oito atividades pesquisadas avançaram em setembro. Entre os destaques positivos apareceram equipamentos e materiais para escritório, informática e comunicação, com crescimento de 7,6%, combustíveis e lubrificantes, com 2,8%, e tecidos, vestuário e calçados, com 2,5%.
Em contrapartida, móveis e eletrodomésticos registraram a maior retração mensal entre as oito atividades, com queda de 2,6%.
O contraste demonstra que a estabilidade do varejo nacional não significa comportamento uniforme entre os segmentos.
Produtos de compra recorrente, bens duráveis e categorias mais dependentes de financiamento podem responder de maneiras diferentes às condições econômicas.
No caso dos móveis e colchões, decisões de compra frequentemente envolvem planejamento, comparação de preços e avaliação da capacidade de pagamento. Por isso, a combinação entre renda disponível, condições de crédito e necessidade de substituição merece atenção especial.
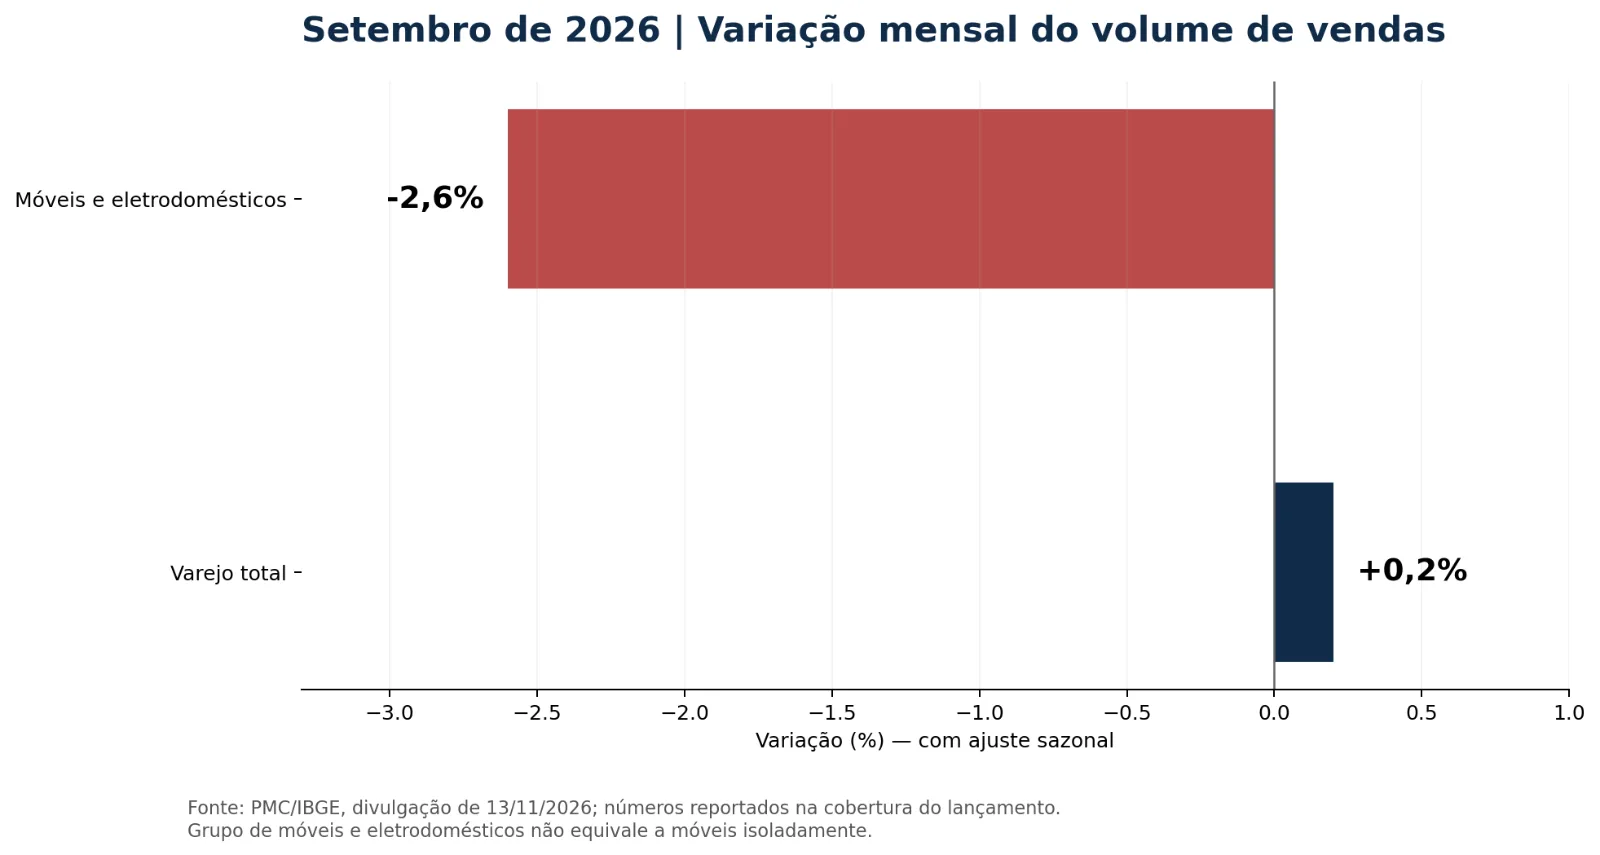
Varejo total versus móveis e eletrodomésticos
O desempenho específico dos móveis exige uma leitura diferente
Em outubro, a Plataforma Setor Moveleiro já havia chamado atenção para uma distinção que continua essencial.
Na comparação entre agosto de 2026 e agosto de 2025, o grupo de móveis e eletrodomésticos apresentou retração de 8,5%. Entretanto, quando observados separadamente, os móveis registraram queda de 1,6%, enquanto os eletrodomésticos recuaram 10,1%.
No acumulado de janeiro a agosto, as vendas específicas de móveis apresentaram retração de 2,4%.
Portanto, embora os dois segmentos integrem o mesmo agrupamento estatístico principal, suas trajetórias podem ser significativamente diferentes.
A nova queda de setembro reforça a importância de acompanhar o indicador agregado, mas a avaliação definitiva do mobiliário depende da abertura específica dos resultados mais recentes.
Indústria moveleira já acumula perda de produção
Os sinais do comércio encontram correspondência em outros indicadores da cadeia produtiva.
De acordo com levantamento do IEMI – Inteligência de Mercado, a indústria brasileira de móveis e colchões apresenta um ambiente de crescimento físico limitado, que exige maior atenção à produtividade e à eficiência.
A análise conjuntural mais recente publicada pela ABIMÓVEL informa que a produção brasileira de móveis e colchões totalizou 38 milhões de peças em agosto, com retração de 1,6% frente a julho.
Entre janeiro e agosto, a produção acumulou queda de 2,1%. Em 12 meses, a redução chegou a 2,8%.
O mesmo levantamento aponta que o varejo específico de móveis registrou retração de 5,3% em volume em agosto, frente a julho, e queda acumulada de 2,4% nos primeiros oito meses do ano.
Embora os levantamentos utilizem metodologias e unidades de medida diferentes, a leitura conjunta sugere um ambiente de demanda moderada.
Isso não significa que toda empresa esteja enfrentando resultados negativos. Fabricantes especializados, marcas com maior diferenciação e varejistas com estratégias comerciais distintas podem apresentar desempenhos superiores à média.
Entretanto, os indicadores agregados recomendam cautela nas decisões de expansão, estoques e investimentos.
A intenção de comprar melhorou, mas as vendas ainda não confirmam recuperação
Outro elemento relevante aparece na Sondagem do Consumidor da Fundação Getulio Vargas.
Em outubro, o indicador de compras previstas de bens duráveis avançou 3,2 pontos, alcançando 75,5 pontos. Ao mesmo tempo, a avaliação das condições financeiras atuais das famílias continuou deteriorando-se.
Essa aparente contradição foi examinada recentemente pelo Radar Setor Moveleiro, na análise sobre intenção de compra de bens duráveis.
O consumidor pode demonstrar maior disposição para comprar sem necessariamente possuir condições financeiras mais favoráveis para concretizar a aquisição.
Os dados de setembro do IBGE referem-se a um período anterior à sondagem de outubro da FGV. Portanto, não constituem uma medida direta dos efeitos daquela melhora nas expectativas.
Ainda assim, o contraste entre as duas pesquisas oferece uma questão estratégica: a recuperação da confiança será suficiente para impulsionar efetivamente as vendas de móveis e colchões nos próximos meses?
A resposta dependerá dos resultados comerciais posteriores e das condições de renda e crédito.
O que muda para fabricantes, varejistas e fornecedores?
Para a indústria moveleira, a retração do mercado reforça a importância de distinguir crescimento de faturamento de expansão efetiva das quantidades produzidas e comercializadas.
Produzir mais sem correspondência na demanda pode ampliar estoques, comprometer capital de giro e pressionar margens.
Por outro lado, reduzir investimentos indiscriminadamente também pode comprometer produtividade e competitividade futura.
A prioridade deve ser identificar quais produtos, canais e mercados continuam apresentando oportunidades concretas.
No varejo, o desafio envolve administrar estoques, preservar margens e oferecer condições comerciais compatíveis com a capacidade financeira do consumidor.
Descontos podem estimular vendas, mas não garantem rentabilidade. Da mesma forma, parcelamentos mais longos podem ampliar a conversão comercial e, simultaneamente, aumentar custos e riscos financeiros.
Para fornecedores de painéis, ferragens, espumas, revestimentos, equipamentos e serviços, a desaceleração reforça a necessidade de demonstrar como suas soluções contribuem para reduzir perdas, melhorar produtividade ou aumentar o valor percebido dos produtos.
Nesse cenário, eficiência operacional deixa de ser apenas uma preocupação industrial e passa a integrar a estratégia comercial de toda a cadeia.
Black Friday e Natal serão testes importantes
A divulgação dos resultados de setembro ocorre às vésperas de dois períodos tradicionalmente relevantes para o comércio: Black Friday e Natal.
As datas podem estimular compras adiadas, antecipação de decisões e renovação de produtos domésticos.
Entretanto, uma eventual melhora nas vendas de novembro e dezembro precisará ser analisada em conjunto com margens, estoques e condições comerciais.
Uma recuperação sustentada exige mais do que crescimento pontual provocado por promoções.
Para a indústria, será importante verificar se as vendas no varejo geram reposição de pedidos. Para os lojistas, a questão será identificar se o aumento do movimento comercial resulta em rentabilidade e geração de caixa.
O sinal do Radar: estabilidade nacional não significa recuperação moveleira
A Pesquisa Mensal de Comércio de setembro reforça um alerta: o desempenho geral do varejo brasileiro não pode ser utilizado isoladamente para avaliar a situação dos segmentos de bens duráveis.
Enquanto o comércio total permaneceu próximo da estabilidade, móveis e eletrodomésticos apresentaram retração expressiva.
Os indicadores específicos de móveis, disponíveis até agosto nas fontes analisadas, também apontavam perda de volume no acumulado de 2026.
Por outro lado, a melhora recente das expectativas do consumidor impede descartar oportunidades de recuperação nos meses seguintes.
O desafio para a cadeia moveleira será compreender se essa disposição maior para comprar poderá transformar-se em vendas efetivas, reposição de pedidos e resultados financeiros sustentáveis.
A pergunta que fica para 2027 não é apenas quando o consumidor voltará a comprar mais móveis, mas quais empresas estarão preparadas para transformar essa demanda em crescimento com rentabilidade.