Termômetro Setor Moveleiro: 2026 sob pressão e o desafio de 2027
O Termômetro Setor Moveleiro 2027 revela como 75 participantes da cadeia moveleira avaliam 2026 e projetam o próximo ano, com foco em margens, vendas, investimentos e riscos.
Neste conteúdo
Termômetro Setor Moveleiro: 2026 sob pressão e o desafio de 2027
Enquete com 75 participantes da cadeia moveleira revela o balanço percebido de 2026 e as expectativas para 2027: volume, margens, investimentos, crédito, reforma tributária e mercados internacionais.
Por Plataforma Setor Moveleiro | Inteligência de Mercado | 13/11/2026
Termômetro Setor Moveleiro 2027: as respostas de 75 integrantes da cadeia moveleira, colhidas entre 1º e 13 de novembro de 2026, apontam um setor que procura preservar receita, mas enfrenta maiores dificuldades para sustentar volume, rentabilidade e previsibilidade. Em vez de projetar uma recuperação automática, o levantamento mostra empresas avaliando com mais rigor seus investimentos, sua exposição ao crédito, a produtividade e a possibilidade de diversificar mercados.
O contraste entre o faturamento e o volume físico é um dos sinais mais relevantes. Na avaliação dos respondentes, 40,0% registram queda de faturamento em relação a 2025; já 46,7% relatam queda no volume de vendas, pedidos ou serviços. Por sua vez, 44,0% apontam piora da margem ou rentabilidade. O conjunto sugere que vender mais, isoladamente, não traduz a complexidade da situação das empresas.
O novo Termômetro, realizado pela Plataforma Setor Moveleiro, amplia o acompanhamento publicado ao longo do ano. Em setembro, por exemplo, a própria Plataforma já havia identificado a pressão de preços e descontos sobre as margens. Agora, a pesquisa de encerramento acrescenta uma visão integrada: resultados percebidos de 2026, postura empresarial e expectativas para 2027.
(clique no link para preencher o formulario e receber a enquete completa)
O que o Termômetro mede — e como interpretar os resultados
O levantamento reuniu 75 respostas de profissionais e empresas ligados à indústria, fornecedores, comércio, representação e serviços. A coleta ocorreu de 1º a 13 de novembro de 2026. Portanto, as perguntas sobre o fechamento do ano representam a avaliação do encerramento de 2026 feita naquele momento; elas não equivalem a um balanço contábil definitivo de dezembro.
Além disso, esta é uma enquete de participação voluntária, com amostra não probabilística. Assim, os percentuais não devem ser extrapolados como indicadores estatísticos de toda a indústria brasileira. Eles oferecem, entretanto, uma leitura útil das prioridades e das dificuldades percebidas pelos participantes. A análise também evita comparar diretamente pesquisas anteriores como se fossem séries amostrais equivalentes.
Quem respondeu: predominância industrial e presença do Sul
Entre os participantes, 50 declararam vínculo principal com a indústria de móveis e outros 3 com a indústria de colchões. Os fornecedores da indústria de móveis e colchões somaram 12 respostas; os demais vieram de empresas comerciais, serviços, representação, entidades e outras atividades. Geograficamente, os destaques são Paraná (29,3%), Rio Grande do Sul (25,3%) e São Paulo (14,7%).
Essa composição ajuda a compreender o peso das questões industriais no levantamento. Ao mesmo tempo, exige cautela na leitura específica do varejo e de prestadores de serviços, pois esses grupos têm bases pequenas.
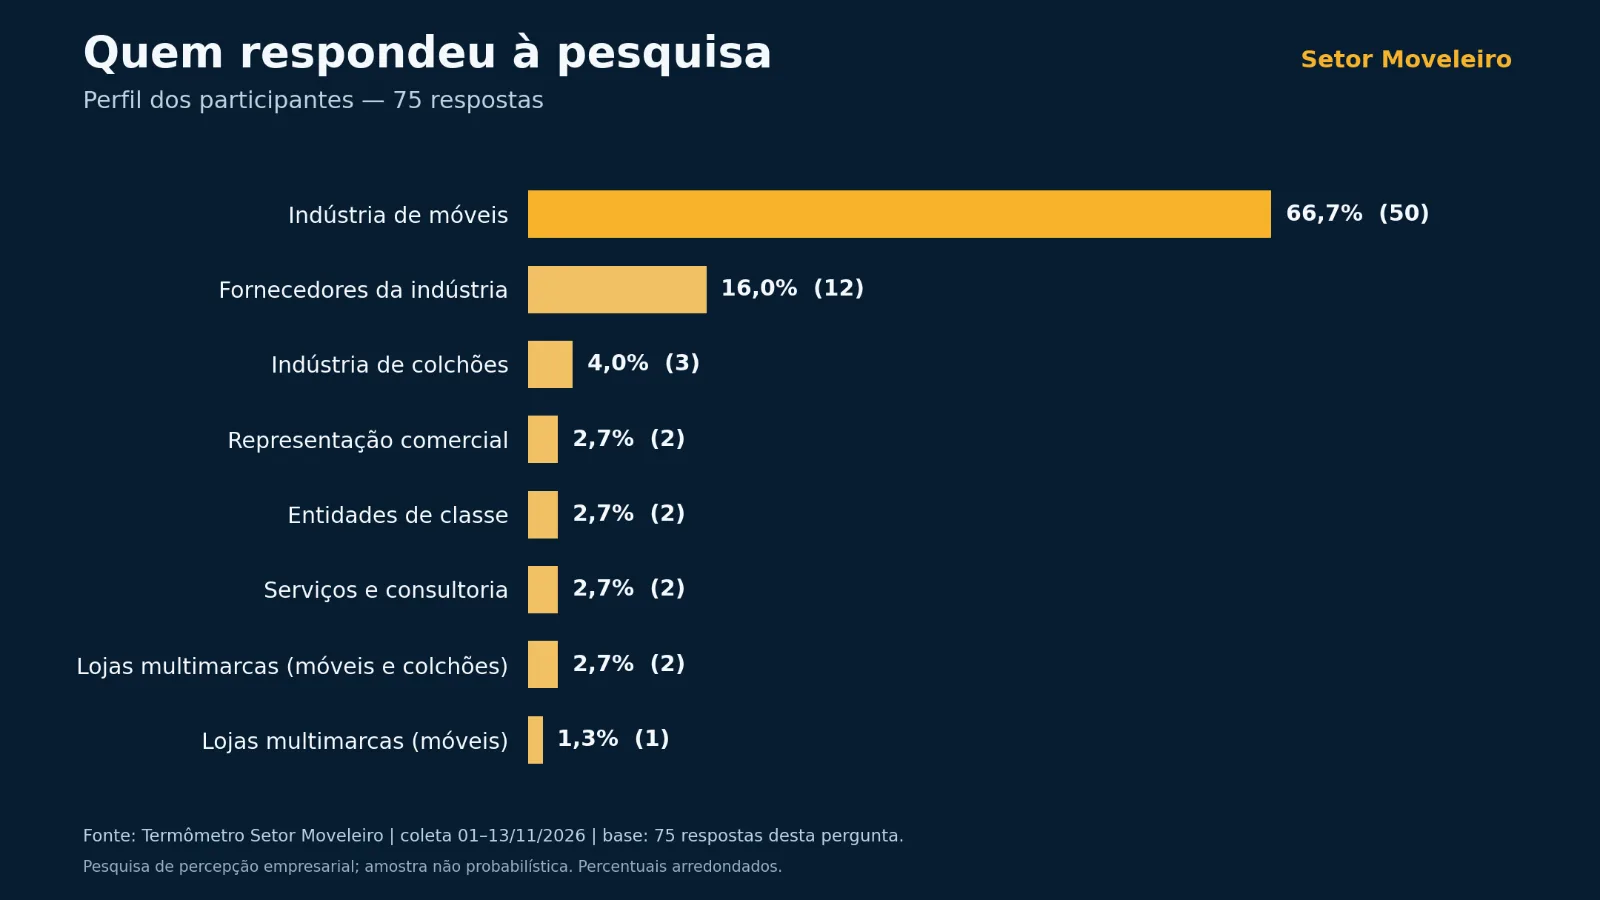
Legenda: Composição dos 75 respondentes por vínculo principal com a cadeia moveleira.
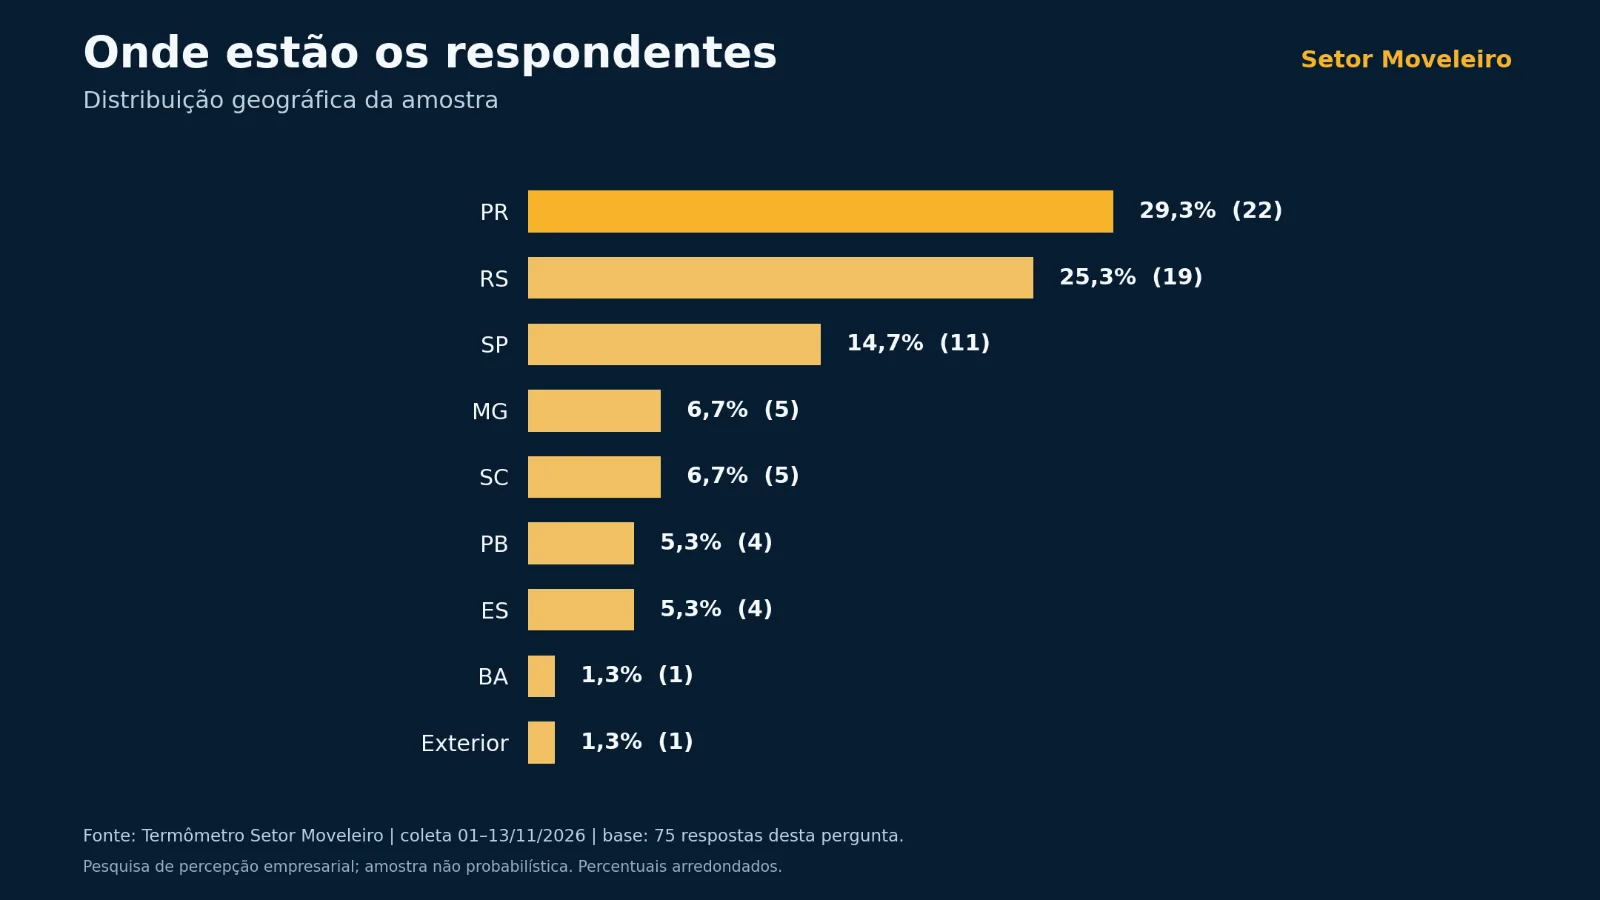
Legenda: Distribuição dos participantes por estado; maior presença de PR, RS e SP.
Fechamento percebido de 2026: a divergência entre receita, volume e resultado
Faturamento: 40% relatam retração, mas 36% ainda crescem
No comparativo de 2026 com 2025, 30 respondentes (40,0%) indicaram queda de faturamento; 27 (36,0%) relataram crescimento e 17 (22,7%) disseram que a receita ficou praticamente estável. Houve uma resposta não informada.
O dado reforça que não existe uma única realidade empresarial. Enquanto parte da amostra ainda consegue ampliar receita, um grupo ligeiramente maior convive com perdas. Portanto, a discussão mais relevante passa a ser a qualidade desse faturamento: prazo, inadimplência, mix, desconto, custo comercial e margem de contribuição.
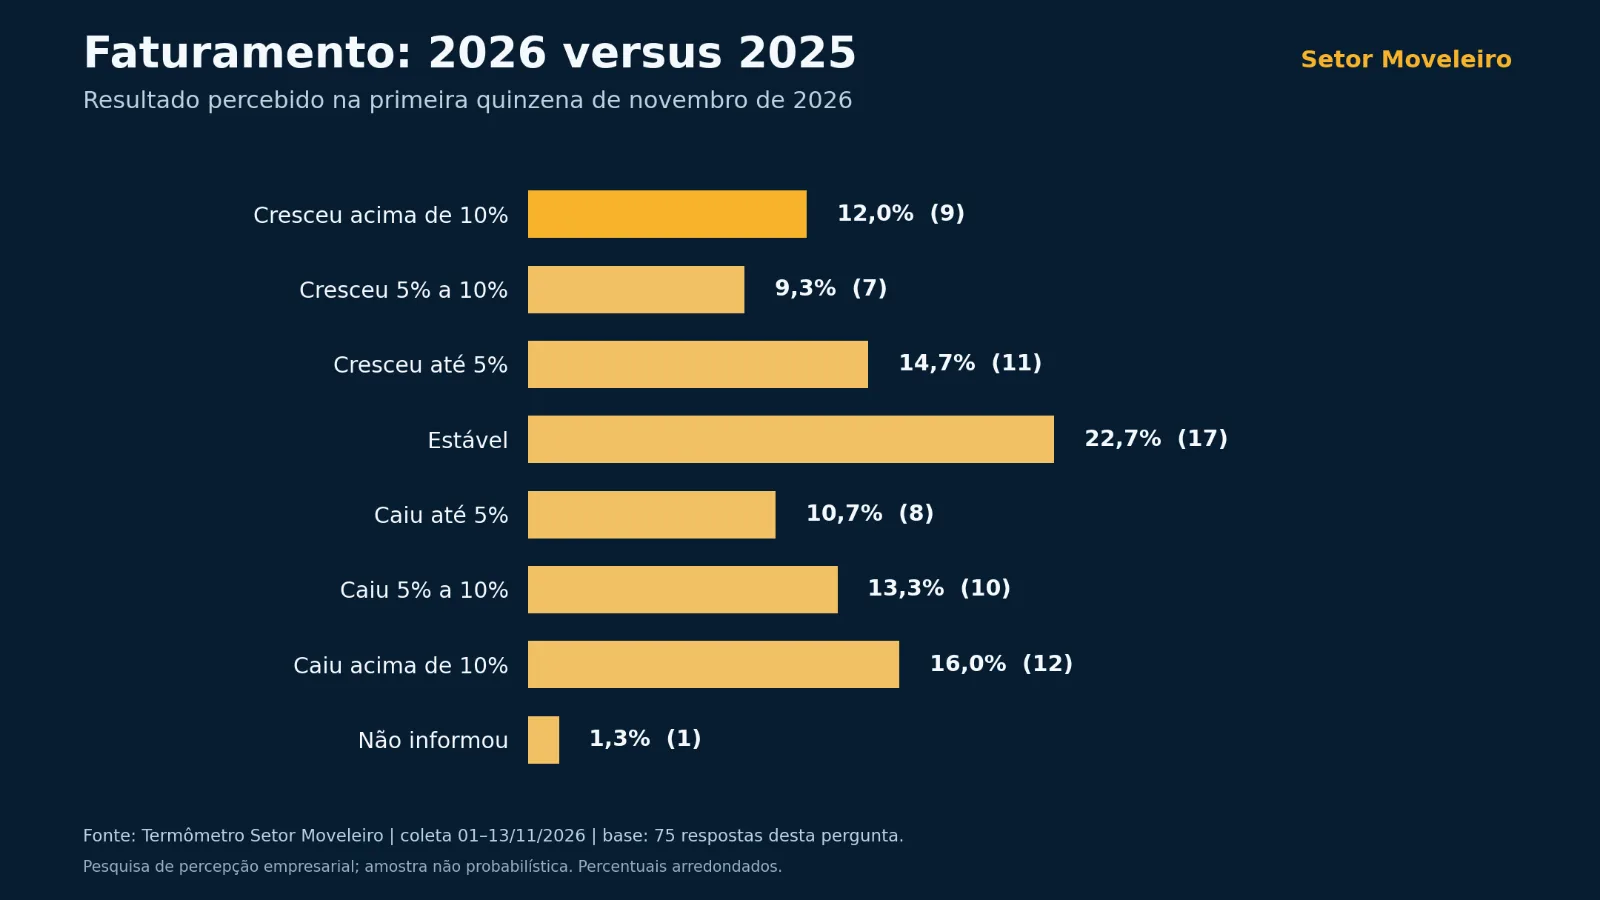
Legenda: Avaliação do faturamento de 2026 frente a 2025; percentuais sobre 75 respostas.
Volume físico: a retração aparece com mais intensidade
A análise de volume físico mostra um resultado mais defensivo: 35 participantes (46,7%) relataram queda, 21 (28,0%) crescimento e 18 (24,0%) estabilidade. Uma resposta foi marcada como não aplicável.
A diferença entre a leitura de receita e de volume merece atenção. Ela pode refletir, entre outras hipóteses, mudanças de preço, mix ou composição da demanda. Contudo, a enquete não permite isolar esses efeitos causalmente. Dessa forma, o dado funciona como um alerta para verificar o que está sustentando faturamento em cada empresa.
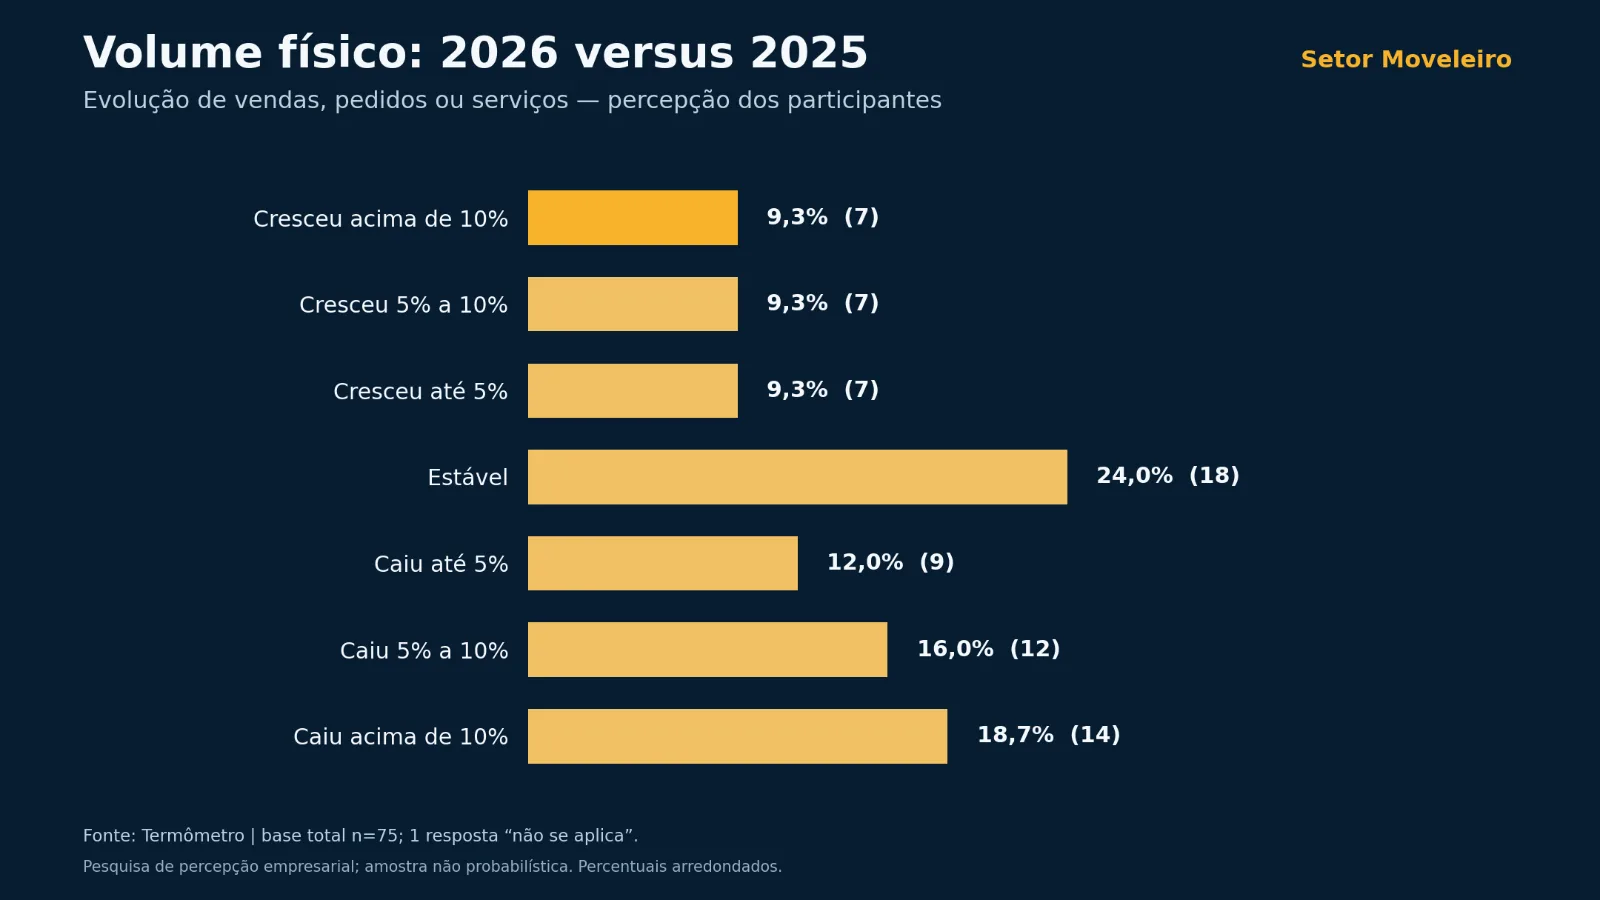
Legenda: Percepção sobre vendas, pedidos e serviços em volume físico em 2026.
Margens: o indicador mais sensível da equação
No mesmo levantamento, 33 respondentes (44,0%) afirmaram que sua margem ou rentabilidade piorou em relação a 2025. Outros 25 (33,3%) indicaram estabilidade e apenas 16 (21,3%) relataram melhora. Um participante não soube informar.
A combinação é importante: a receita pode até resistir, porém a rentabilidade pode recuar. Esse sinal dialoga com o Termômetro publicado em setembro sobre margem e caixa no setor moveleiro, que identificou preferência por redução de risco e proteção do resultado entre os participantes daquela rodada.
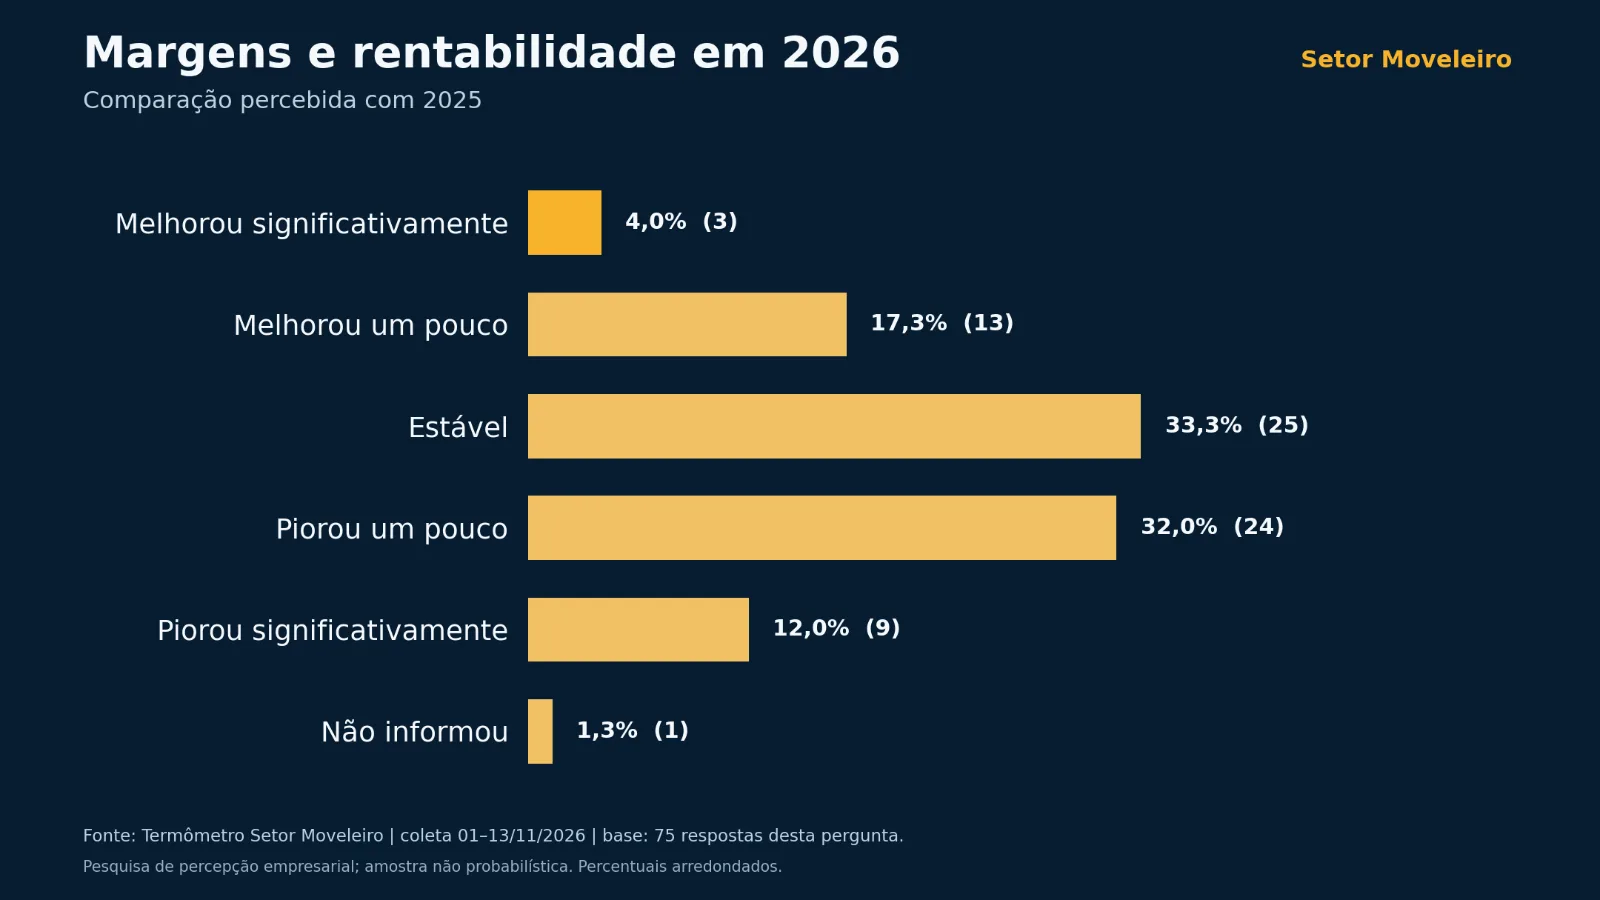
Legenda: Percepção da variação de margem e rentabilidade em relação a 2025.
Pressões de 2026: demanda, descontos e crédito formam o núcleo do problema
Quando perguntados sobre o fator que mais pressionou os resultados de 2026, 22,7% mencionaram baixo volume de vendas ou demanda; 21,3%, pressão por preço e descontos; e 16,0%, juros e custo do crédito. Matérias-primas e insumos foram citados por 12,0%, enquanto mão de obra apareceu em 10,7%.
Em conjunto, os três primeiros fatores sugerem um problema transversal. De um lado, vender exige maior capacidade de negociação. De outro, o financiamento dessa operação continua oneroso. Consequentemente, ampliar pedidos sem avaliar o custo financeiro do prazo ou a margem obtida pode transferir o risco do mercado para o caixa da empresa.
Esse quadro também aparece fora da enquete. A Conjuntura de Móveis divulgada pela ABIMÓVEL em 12 de novembro de 2026, elaborada pelo IEMI, registrou produção de 38 milhões de peças em agosto e recuo acumulado de 2,1% na produção de móveis e colchões entre janeiro e agosto. Trata-se de uma fonte estatística de natureza distinta, mas compatível com a necessidade de acompanhar a demanda e a atividade industrial com prudência.
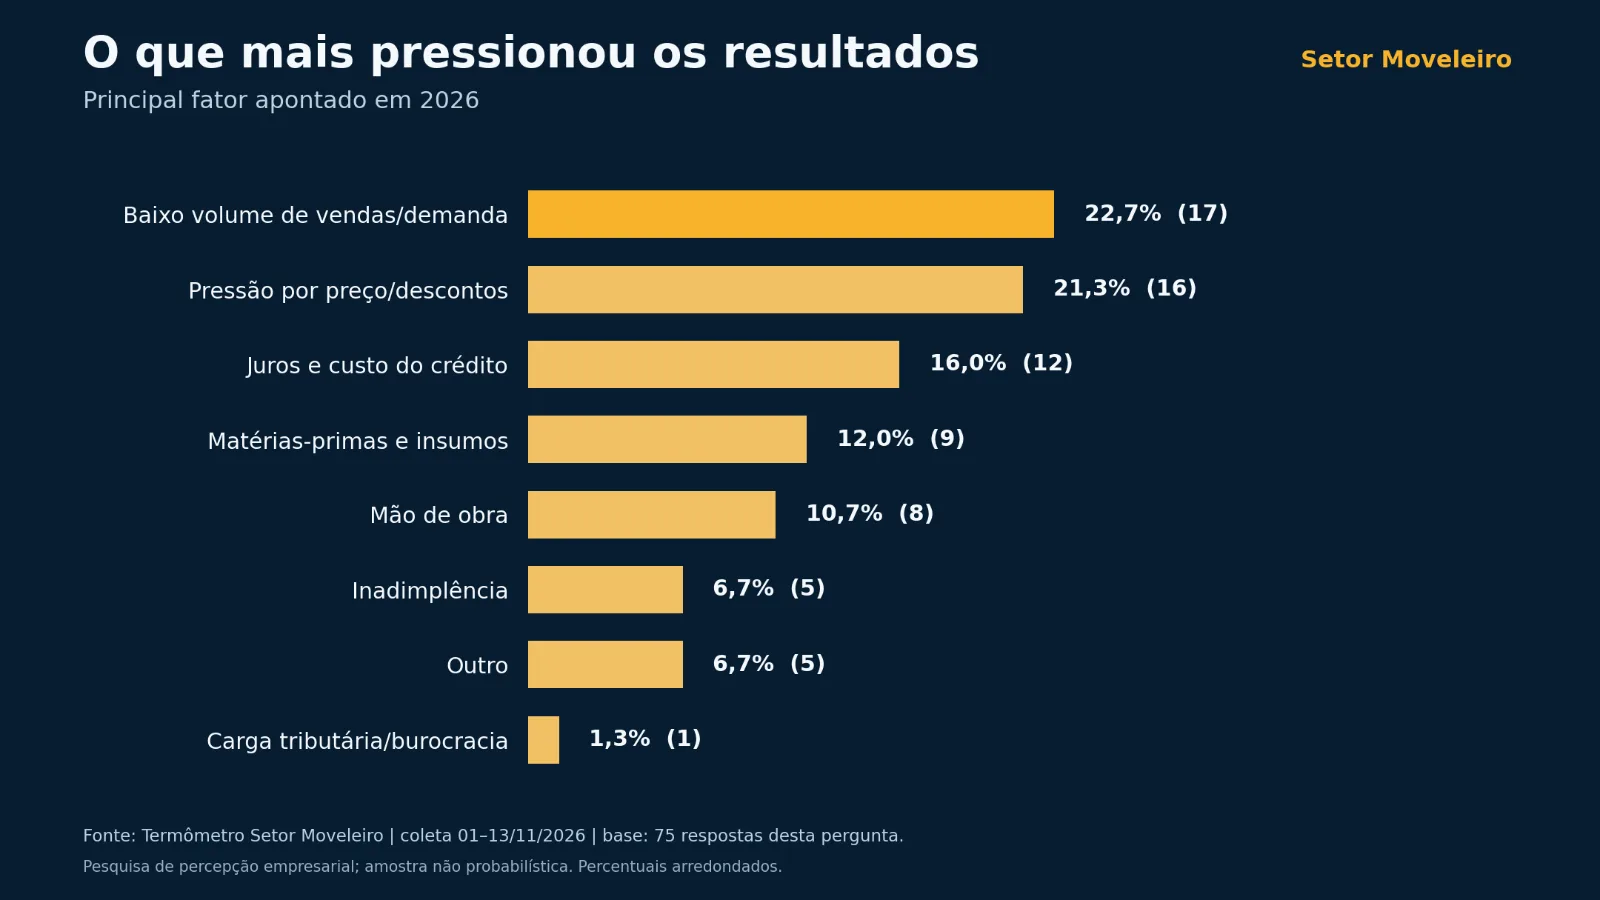
Legenda: Principais fatores de pressão mencionados para 2026.
Houve avanços, mas eles vieram da reação empresarial
Apesar das dificuldades, o resultado também traz sinais de adaptação. 21,3% citaram conquista de novos clientes ou mercados como principal avanço de 2026; 17,3%, redução de custos; e 16,0%, ganhos de produtividade ou processos. Entretanto, outros 16,0% afirmaram não ter registrado avanço relevante.
O retrato, portanto, não é de imobilidade. Empresas buscaram mercado, eficiência e reorganização. A questão estratégica é separar as medidas que apenas compensam perdas daquelas capazes de gerar vantagem competitiva duradoura.
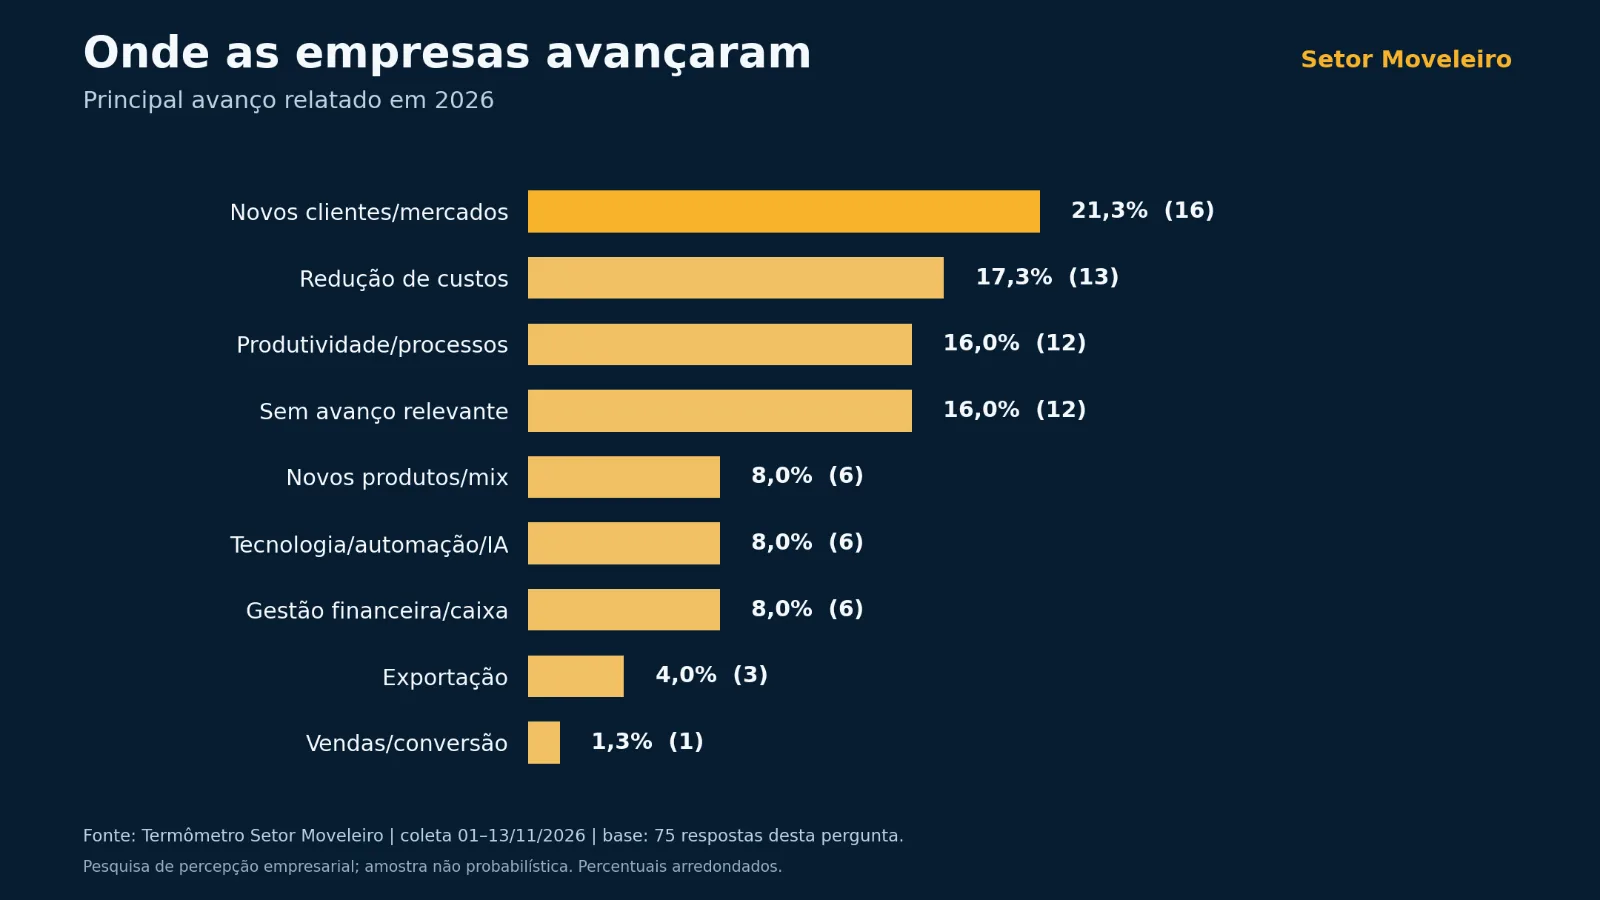
Legenda: Principais avanços declarados pelos respondentes no decorrer de 2026.
Capacidade instalada: a estrutura ociosa pesa nas decisões
Sobre a utilização da capacidade ou estrutura, 42,7% avaliaram que ela ficou abaixo do ideal e 8,0%, muito abaixo do ideal. Somadas, essas duas alternativas representam 50,7% da amostra. Outros 40,0% relataram utilização próxima do ideal.
Em uma indústria, capacidade ociosa tende a elevar a importância da diluição dos custos fixos. Contudo, a resposta não pode ser simplesmente buscar volume a qualquer preço. O desafio é ocupar melhor a estrutura com pedidos que contribuam para o resultado e preservem o capital de giro.
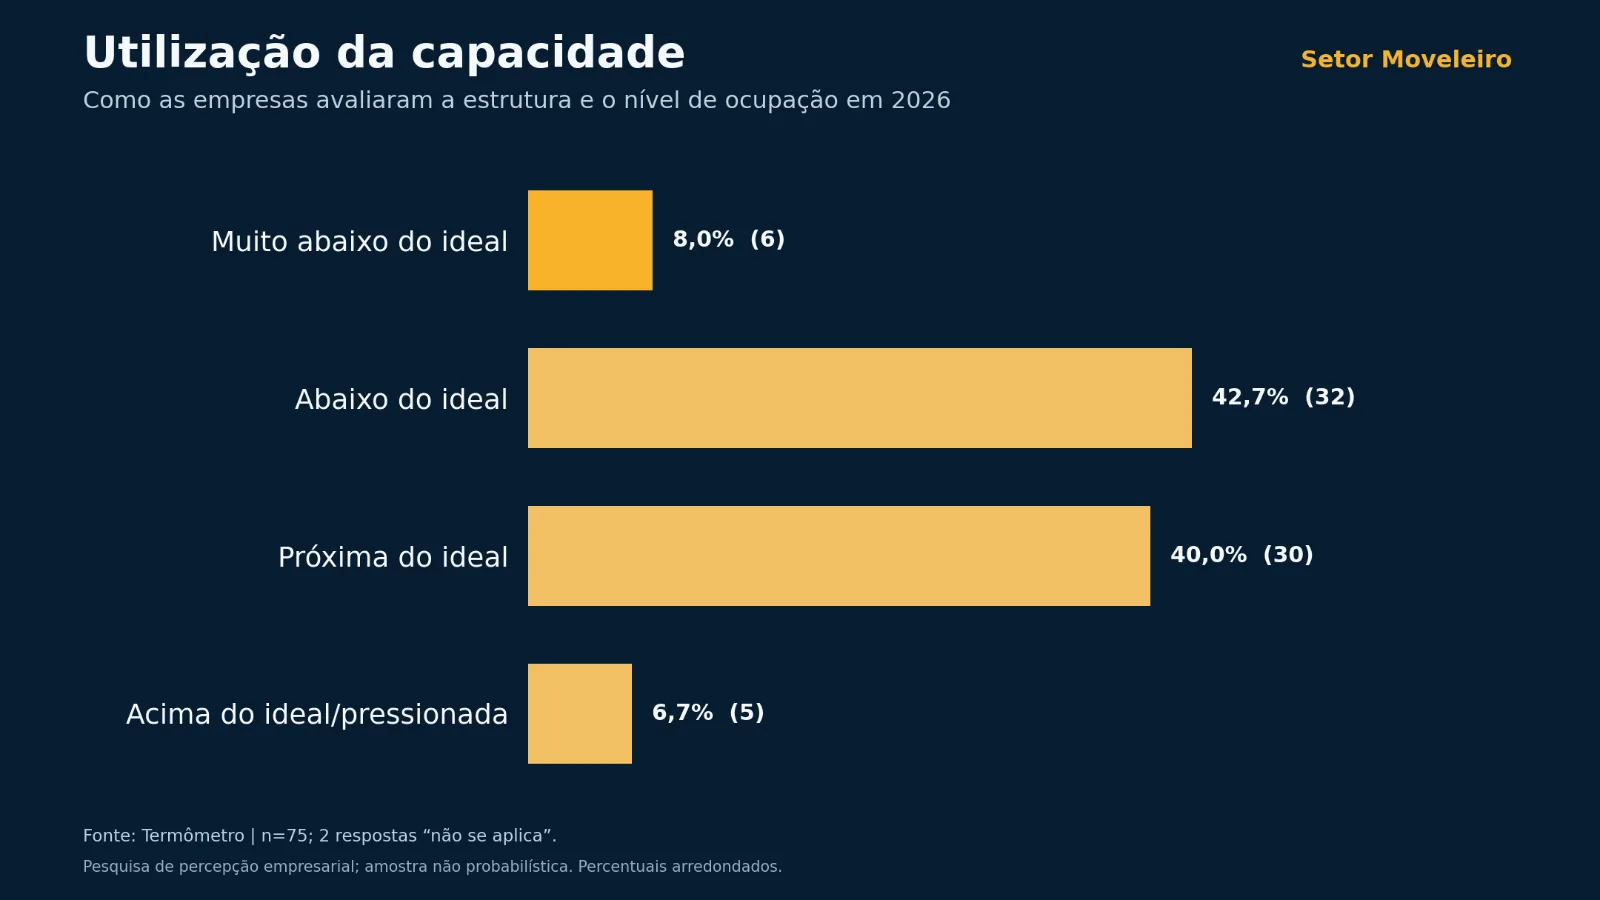
Legenda: Utilização da capacidade e da estrutura empresarial em 2026.
O sentimento empresarial ao final de 2026
Em uma escala de 1 a 5, o nível médio de confiança declarado foi de 3,23 pontos. A alternativa 3 concentrou 34 respostas; a alternativa 4, outras 23. O valor não traduz entusiasmo generalizado, mas tampouco significa perda completa de confiança.
Nas respostas abertas, a palavra “desafiador” e expressões relacionadas a instabilidade, insegurança e resiliência aparecem repetidamente. A percepção predominante é de esforço para manter a operação e preparar a empresa para novos ajustes. Esses relatos são qualitativos e não devem ser tratados como percentuais representativos do setor.
Os próprios respondentes descrevem a situação
“Taxa de juros será o divisor de águas.”
“Cautela sem perder a confiança.”
“2027 será um ano de margens apertadas e de muitos desafios, sejam eficientes.”
As frases foram reproduzidas a partir dos campos abertos, sem identificação de autores. Opiniões individuais sobre governo e política foram consideradas expressão de percepção empresarial, e não endosso institucional.
Perspectivas para 2027: menos euforia, mais seletividade
Faturamento: a estabilidade é a expectativa isolada mais frequente
Na pergunta sobre 2027, 27 participantes (36,0%) escolheram estabilidade. Somadas, as faixas de crescimento reúnem 30 respostas (40,0%), enquanto as faixas de queda totalizam 12 (16,0%). Outros seis ainda não conseguem projetar o resultado.
Isso revela uma diferença importante entre a modalidade mais escolhida — estabilidade — e o conjunto das alternativas de crescimento. Existe expectativa positiva em parte da base, mas ela está pulverizada em faixas moderadas e sujeita a condicionantes econômicas e operacionais.
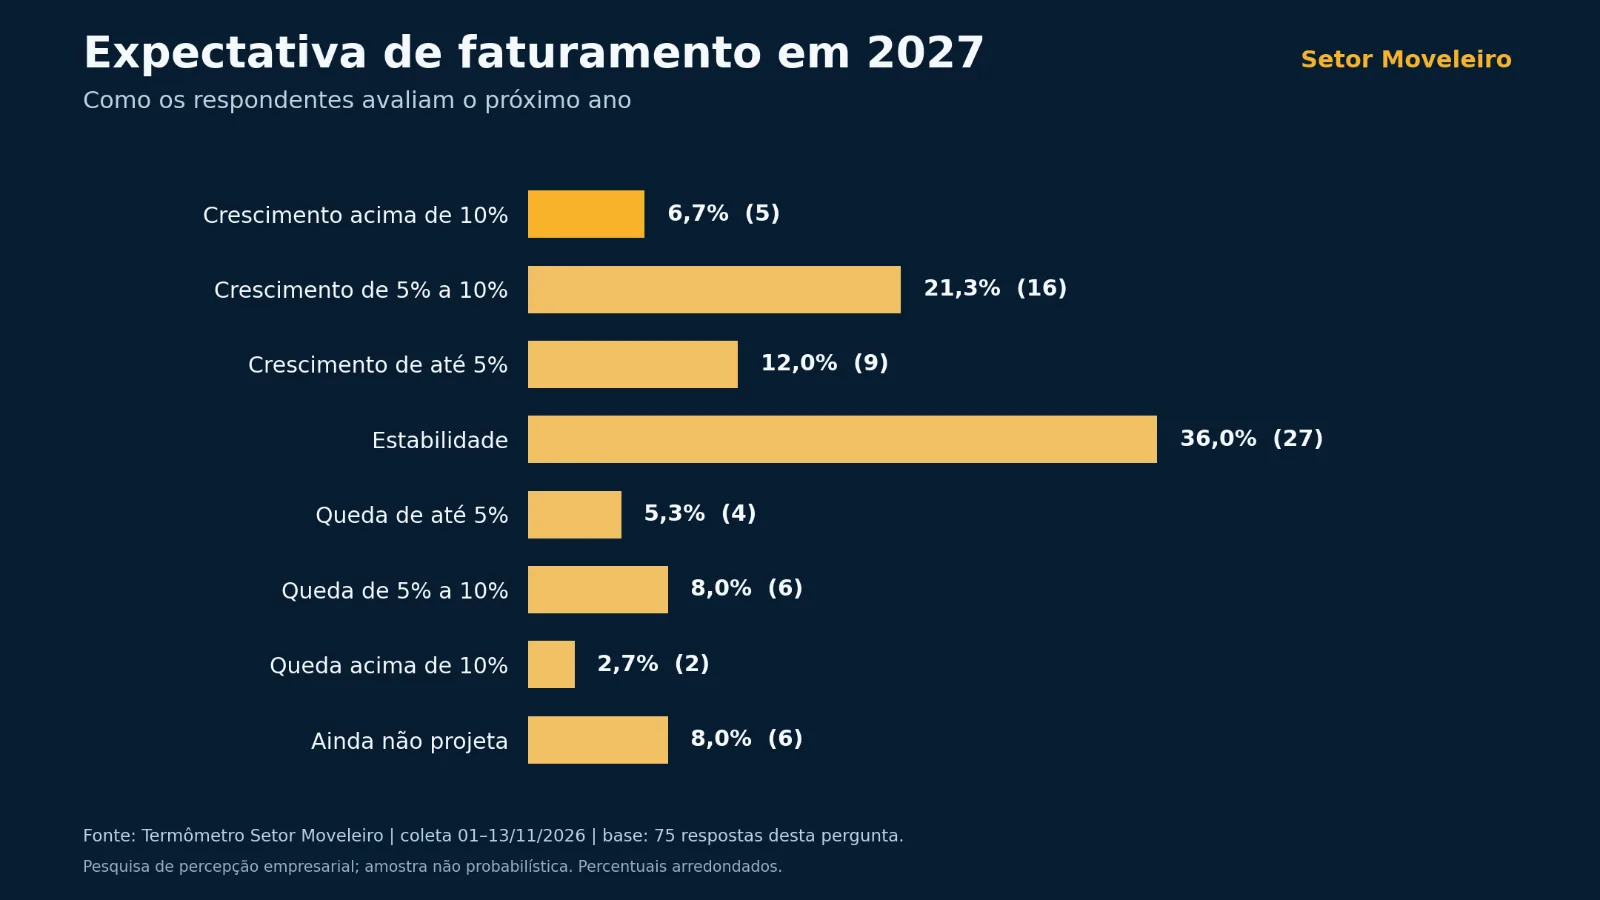
Legenda: Expectativas declaradas para o faturamento em 2027: estabilidade, expansão e retração.
Defender margem e caixa é a postura número um
Ao definir a orientação principal para 2027, 29 respondentes (38,7%) escolheram defender margem e caixa. Crescer vendas e participação de mercado foi a prioridade de 12 (16,0%), enquanto manter a operação sem grandes mudanças e investir em produtividade ou automação tiveram 10,7% cada.
Portanto, o principal movimento declarado é defensivo, mas não necessariamente passivo. A empresa pode buscar novos clientes ou melhorar processos ao mesmo tempo em que reduz riscos. Essa combinação é coerente com a análise anterior da Plataforma sobre as ações empresariais para recuperar e proteger margem: produção mais eficiente e prospecção de novos negócios apareceram lado a lado.
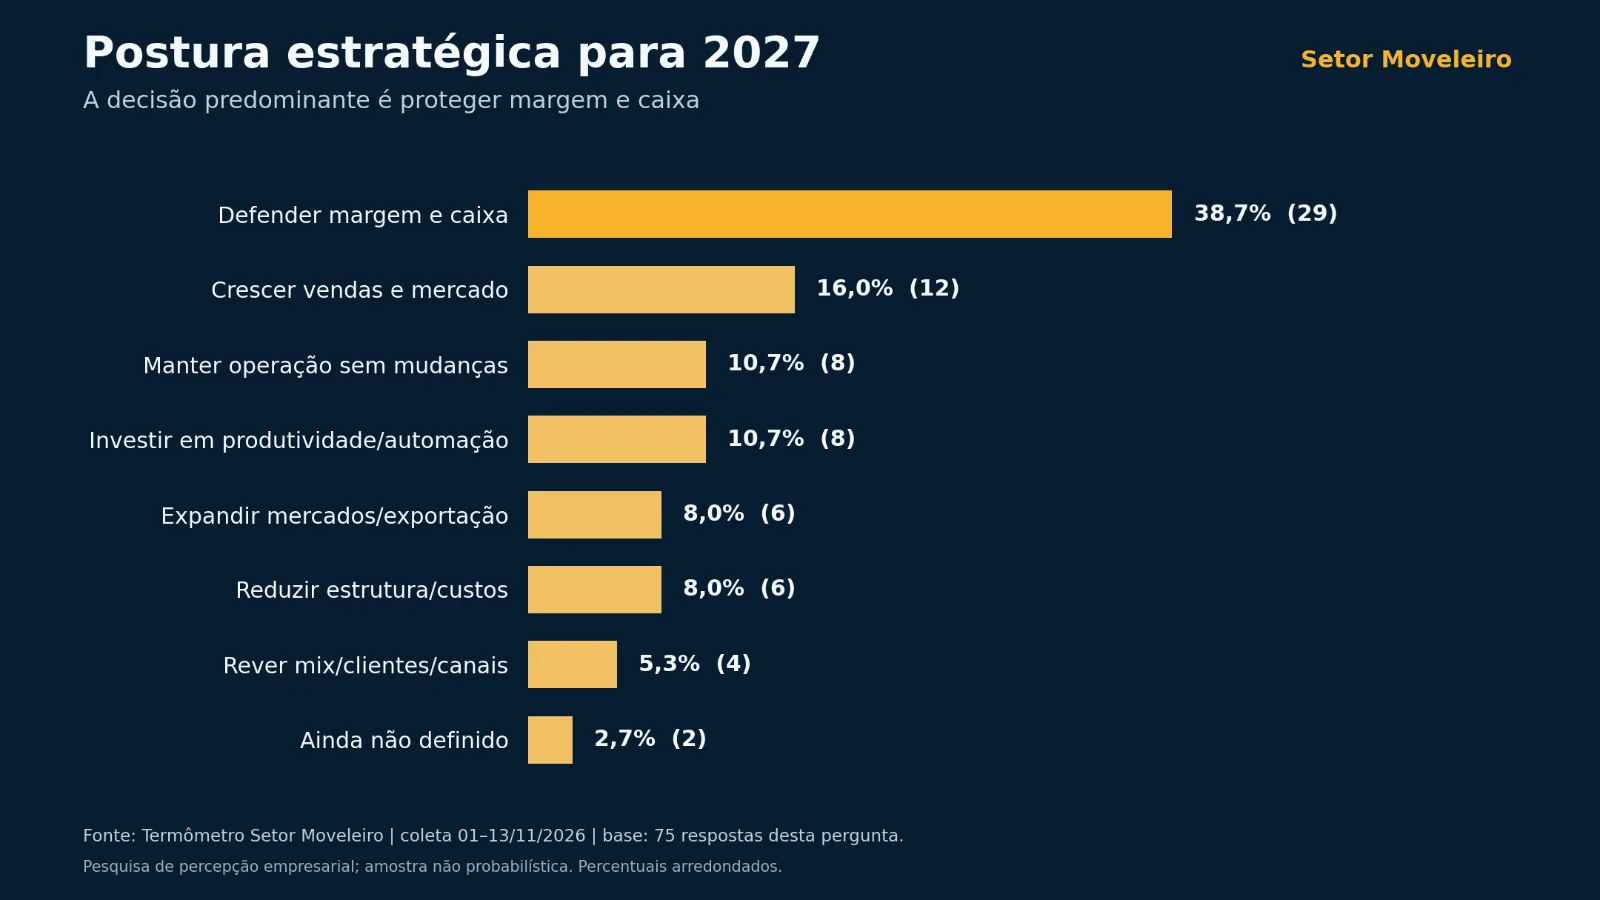
Legenda: Posturas predominantes declaradas para 2027; defesa de margem e caixa lidera.
Onde deve entrar o dinheiro: comercial, produção e tecnologia
Quando a pergunta se desloca para a prioridade de investimento, os três principais destinos são comercial e vendas (28,0%), produção e processos (25,3%) e tecnologia, IA e software (14,7%). Trata-se de um sinal consistente: primeiro vender melhor, em seguida operar melhor e, de forma complementar, usar tecnologia para transformar rotinas e ampliar produtividade.
Entretanto, não basta direcionar recursos para essas áreas. Será fundamental medir retorno. Para a indústria, isso pode significar desempenho por linha, produtividade por colaborador e margem por pedido. Para fornecedores, pode ser a capacidade de demonstrar redução de desperdícios e melhora de processos nos clientes.
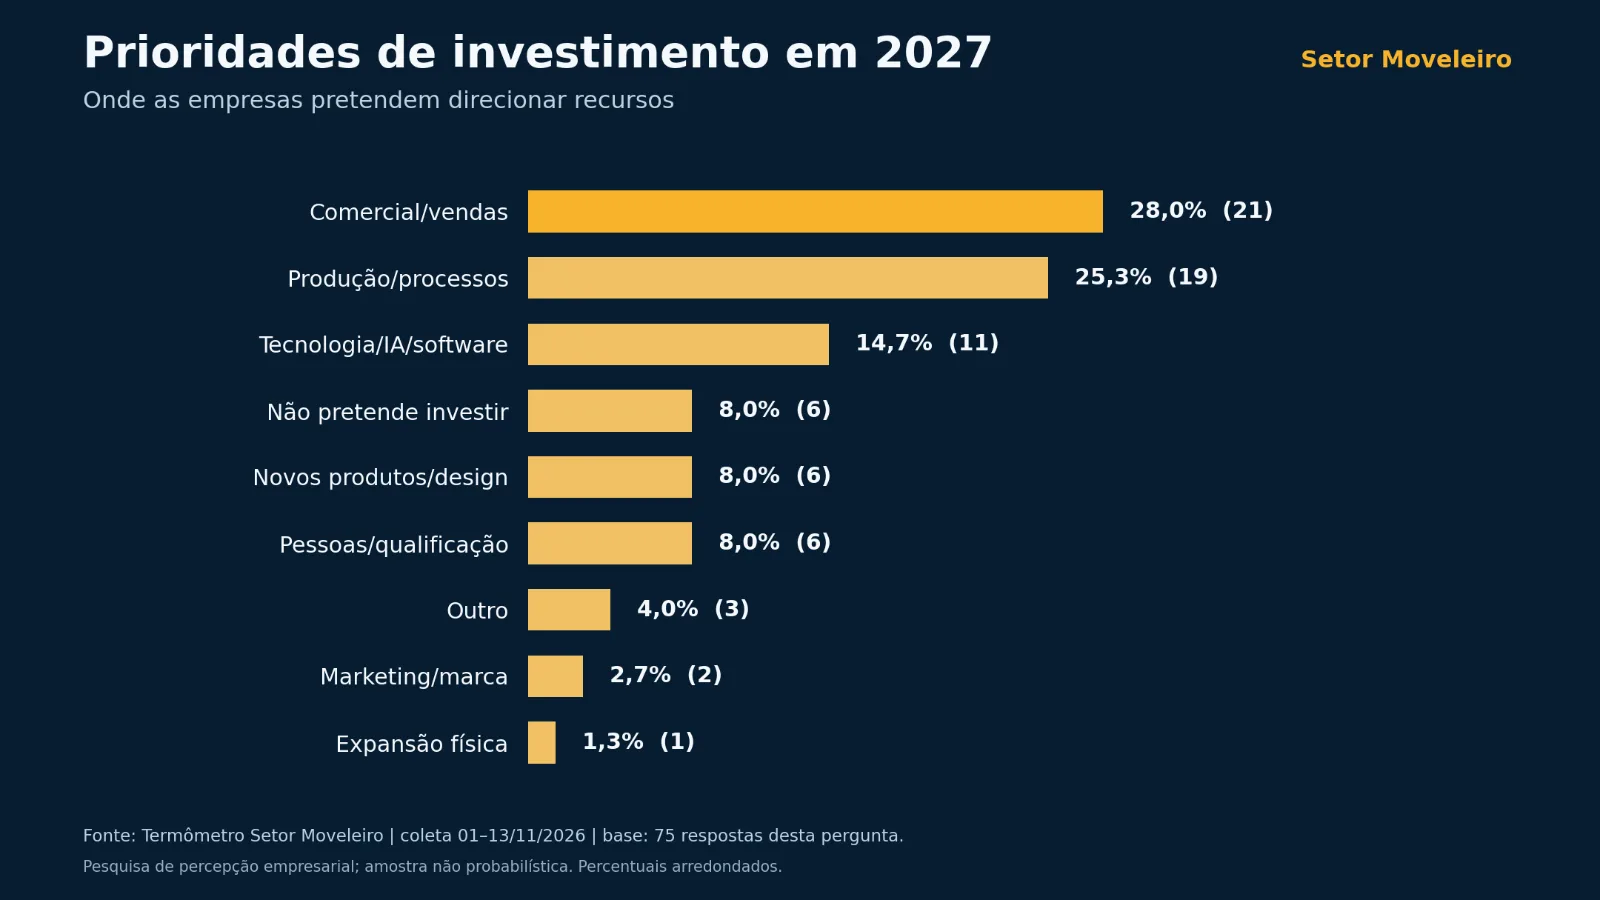
Legenda: Áreas prioritárias para investimento declaradas na pesquisa.
Investimento total: a maior parte não pretende acelerar
Em relação ao ritmo do investimento, 38,7% pretendem manter o mesmo nível; 22,7% afirmam que não haverá investimentos relevantes; e 21,3% planejam reduzir moderada ou significativamente. Em contrapartida, 14,7% pretendem aumentar o investimento em algum grau.
Assim, crescimento previsto de faturamento não implica necessariamente expansão do parque fabril. Em muitos casos, a prioridade tende a ser a produtividade da capacidade instalada, a requalificação comercial e projetos menores, com retorno mais rápido.
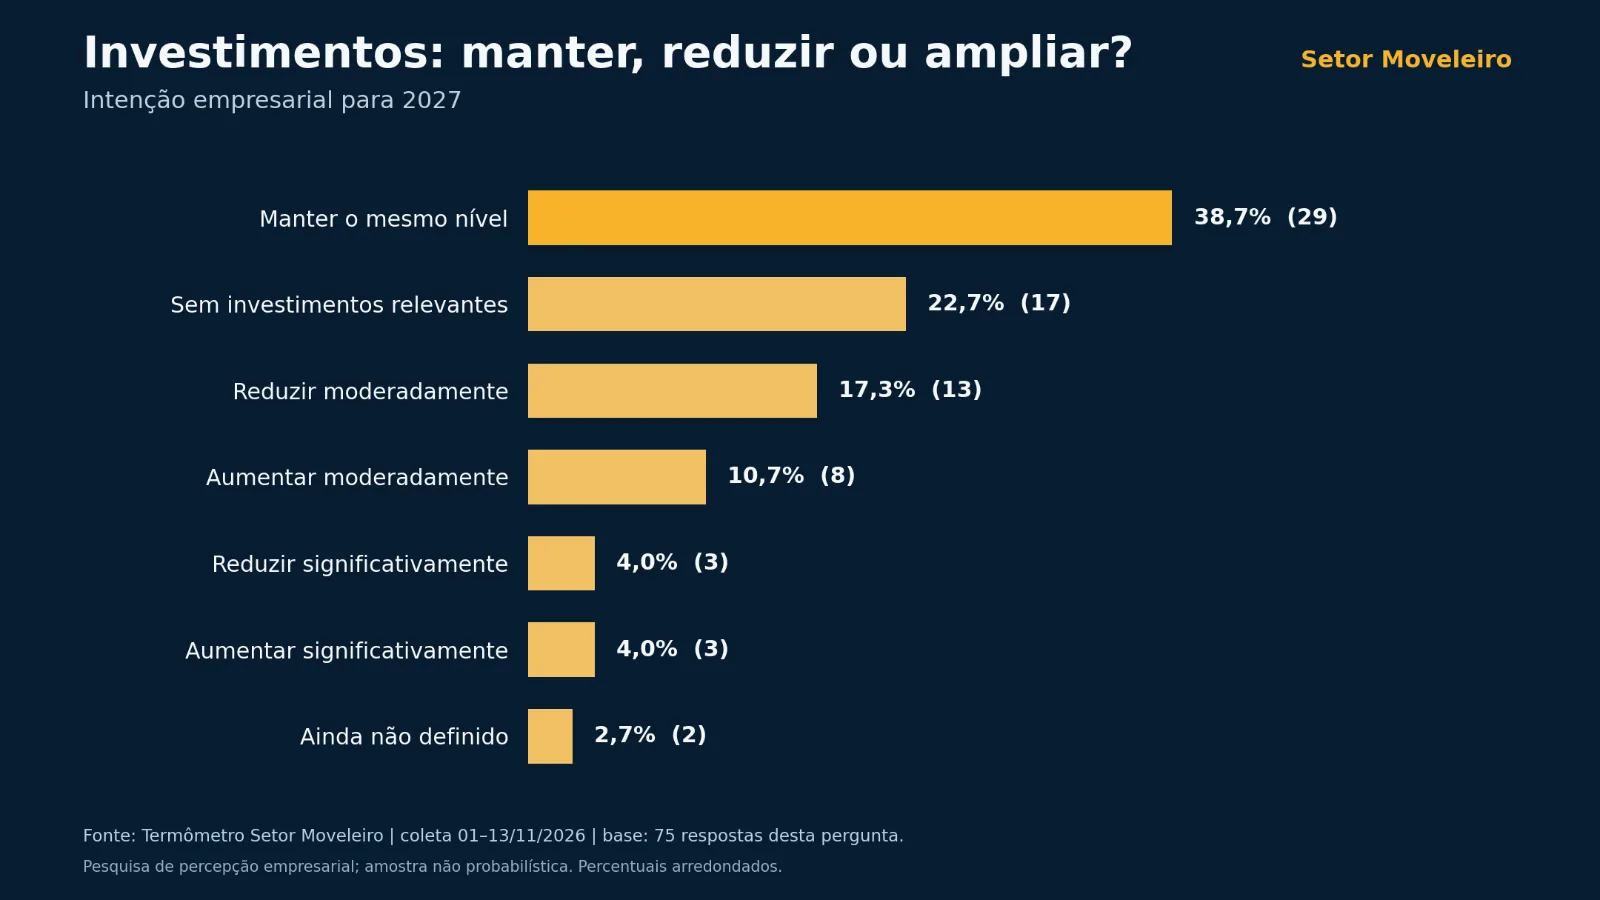
Legenda: Expectativa de manutenção, aumento ou redução de investimentos para 2027.
O que pode mudar o rumo de 2027?
Estabilidade econômica e crédito aparecem entre as maiores alavancas
Entre as condições que poderiam acelerar o crescimento, 26,7% citaram maior estabilidade econômica e 24,0% mencionaram queda dos juros ou melhoria de crédito. Aumento da renda e do consumo foi escolhido por 14,7%, e novos mercados ou exportações por 12,0%.
Esse resultado ajuda a entender por que tantas decisões permanecem seletivas. Parte dos fatores de aceleração depende do ambiente externo. Ainda assim, empresas podem preparar cenários alternativos, rever estruturas de financiamento, tornar estoques mais eficientes e avaliar novas oportunidades comerciais sem comprometer o caixa.
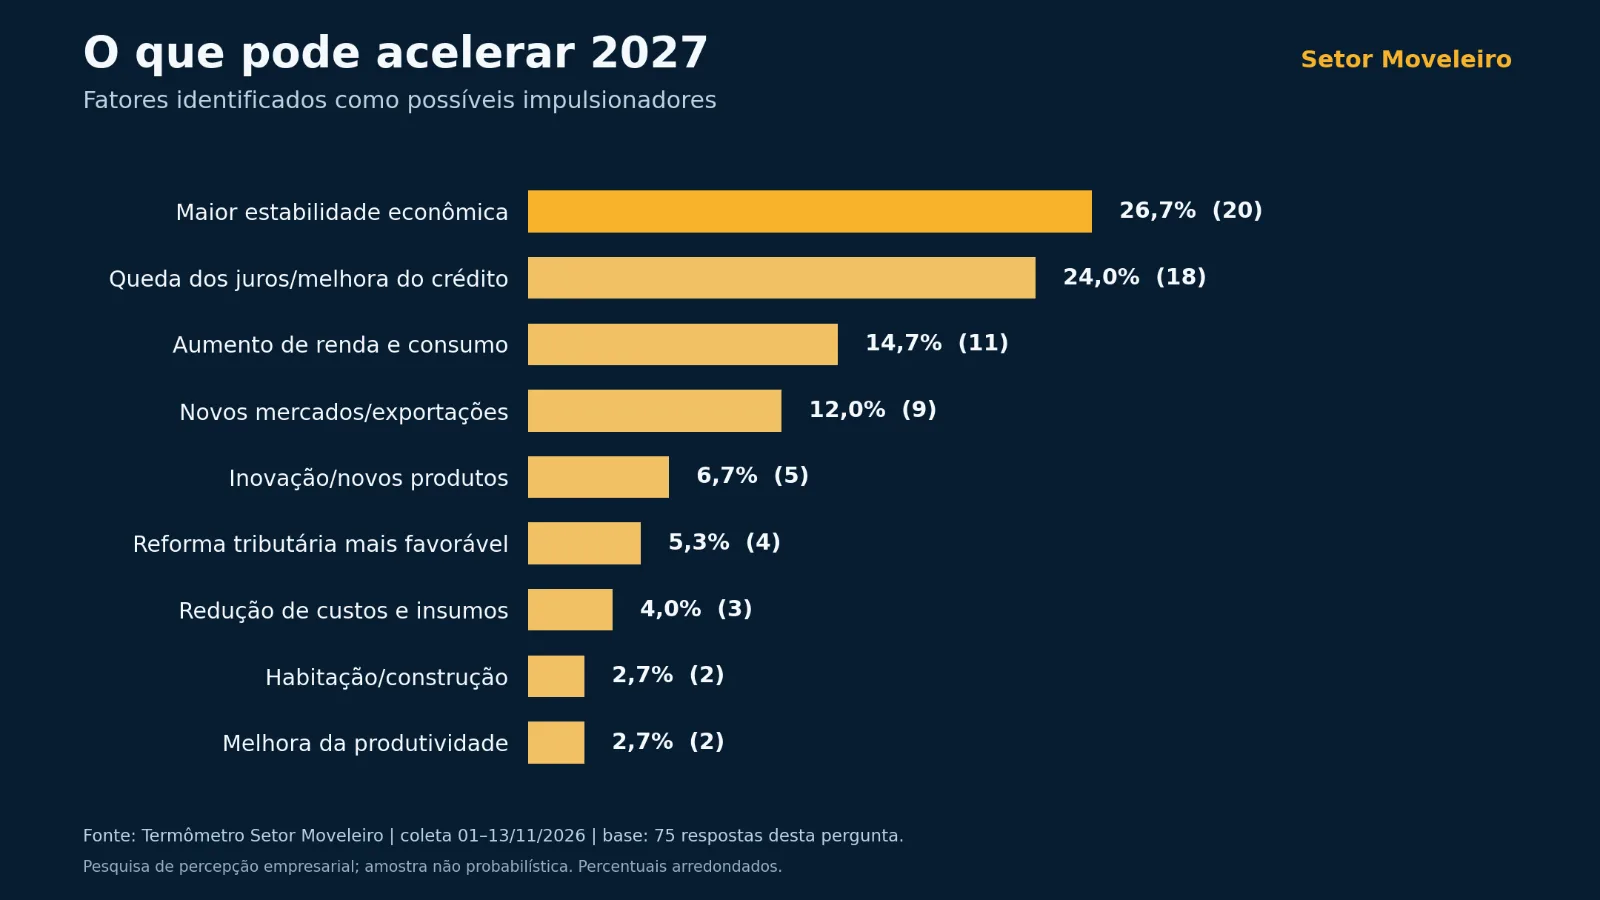
Legenda: Condições com maior potencial de acelerar os negócios em 2027.
O risco mais citado não é a fábrica: é a demanda
Quando convidados a identificar o principal risco de 2027, 38,7% indicaram demanda fraca ou redução do poder de compra. A instabilidade econômica e política veio em seguida, com 20,0%, e a Reforma Tributária ou adaptação fiscal apareceu com 16,0%.
Ao mesmo tempo, é importante não confundir percepção de risco com previsão de ocorrência. O Termômetro mostra o que preocupa seus participantes, não antecipa com certeza o comportamento do consumidor. Nesse contexto, a análise do IEMI sobre o Brasil Móveis 2026 oferece uma referência estrutural complementar, com dados de produção, consumo, emprego, comércio exterior e perfil empresarial do período de 2021 a 2025.
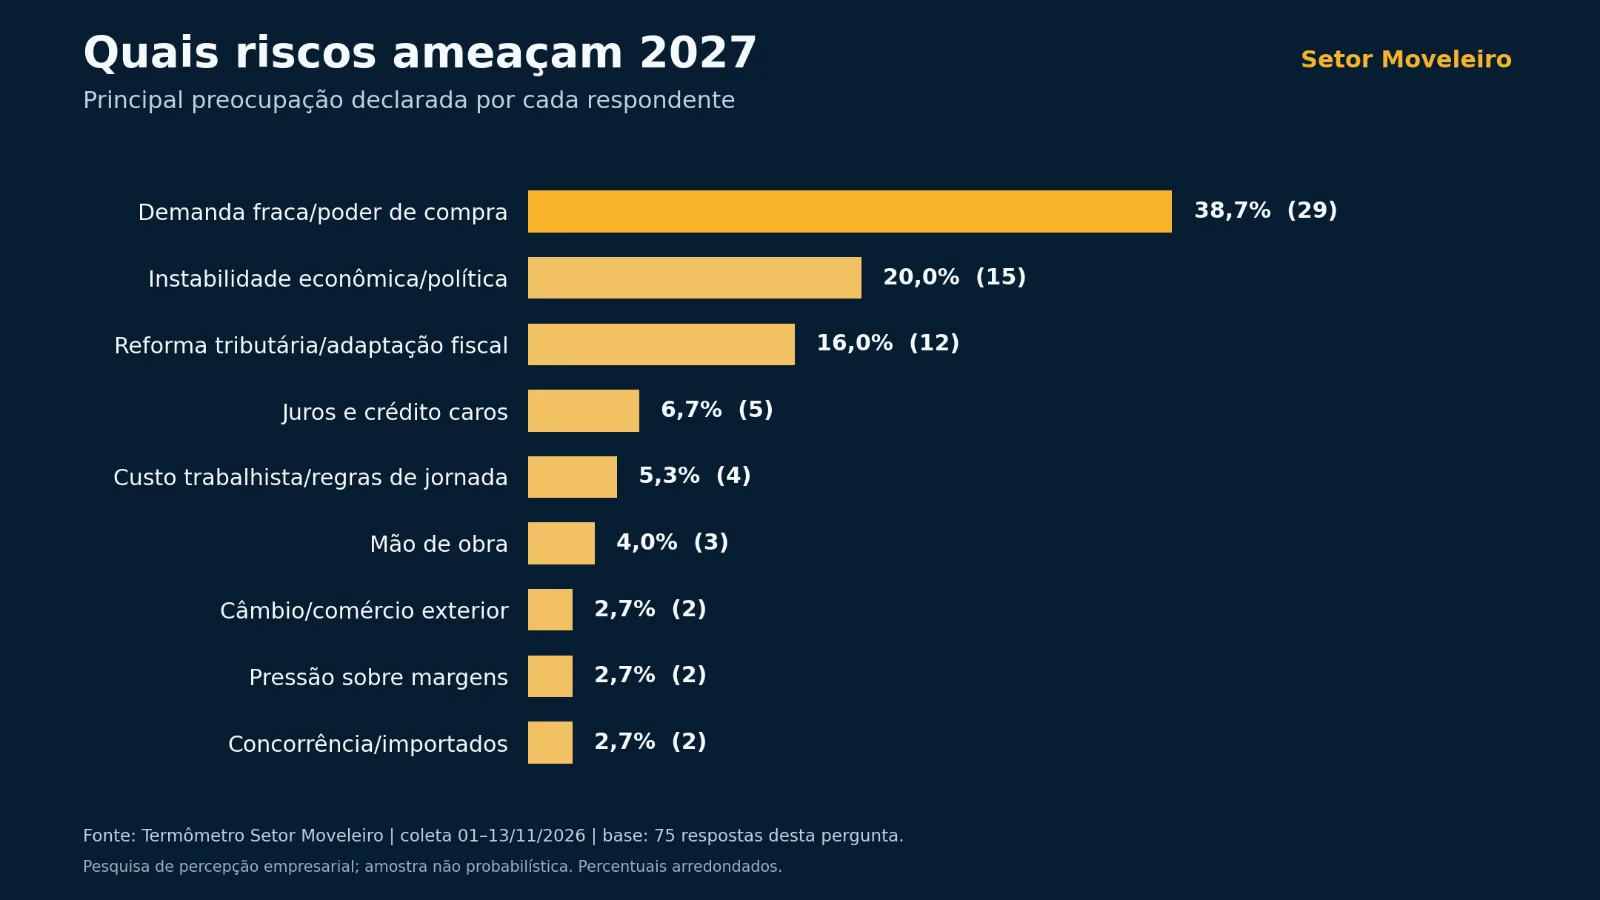
Legenda: Principais riscos empresariais identificados para 2027.
Reforma Tributária e produtividade já fazem parte da agenda
Questionados sobre a tendência de maior impacto em 2027, 30,7% selecionaram Reforma Tributária, 24,0% automação e produtividade e 20,0% pressão por preço e eficiência. Juntas, essas três alternativas concentram quase três quartos da amostra.
Os percentuais não demonstram que as novas regras tributárias gerarão automaticamente aumento de custos para todas as empresas. Eles indicam, antes de tudo, uma necessidade percebida de preparação. Gestão de dados fiscais, contratos, formação de preço, sistemas e avaliação de capital de giro entram, assim, na agenda das empresas da cadeia.
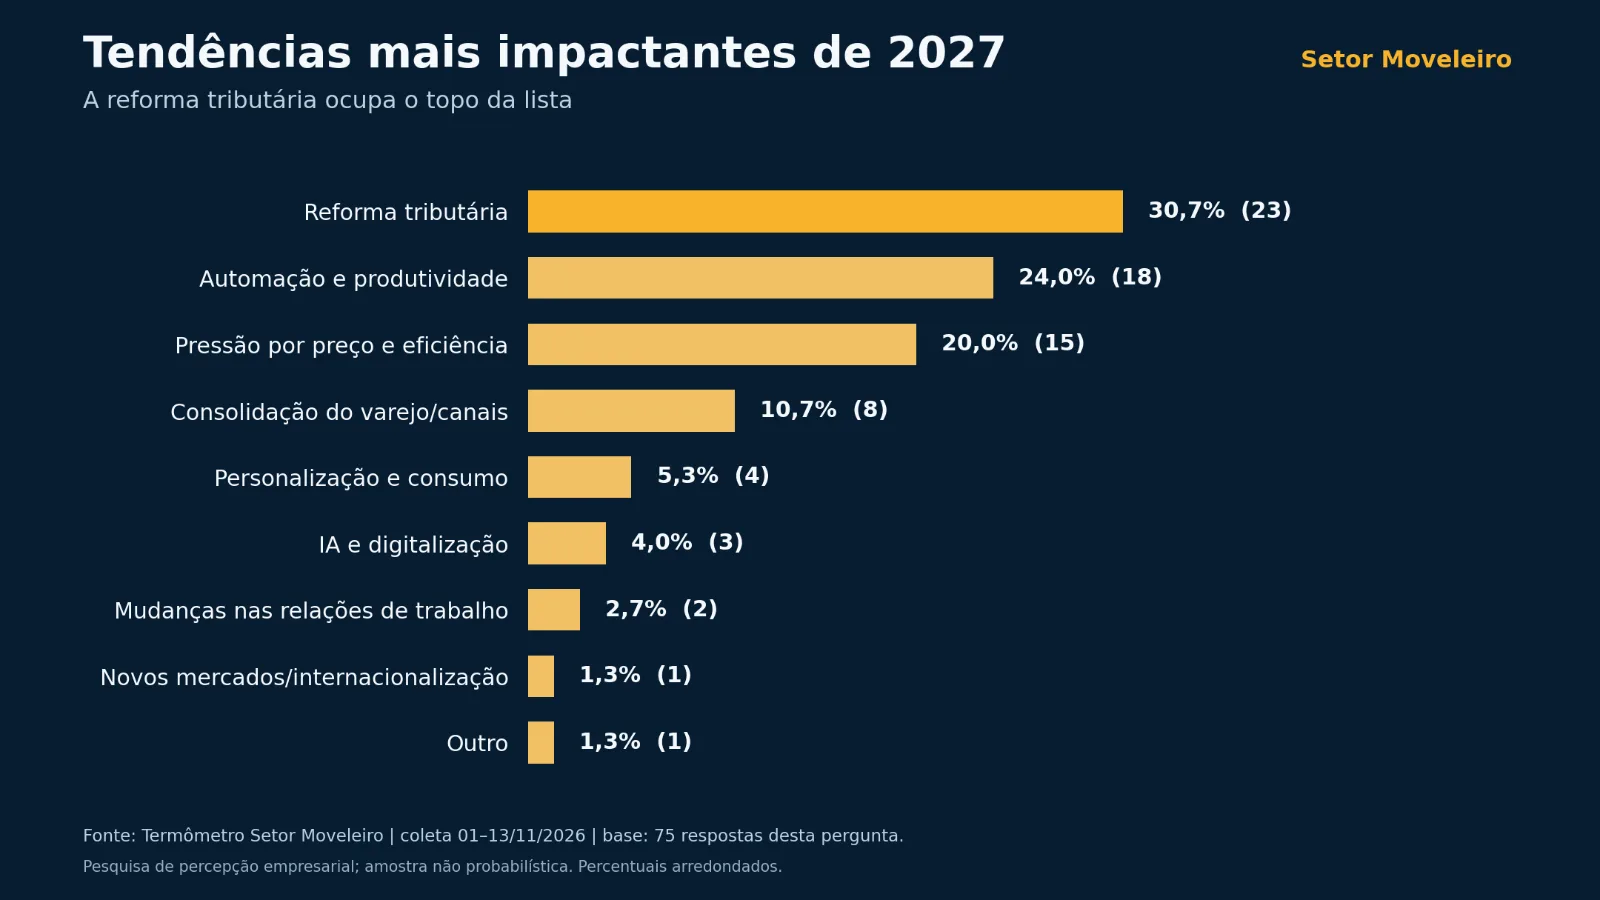
Legenda: As tendências apontadas como mais relevantes para o setor moveleiro em 2027.
Internacionalização deixa de ser apenas pauta de exportadores
Uma das perguntas avaliou se o cenário brasileiro após as eleições de 2026 aumentou a importância de estudar mercados internacionais como alternativa de crescimento ou diversificação. Entre as 74 respostas válidas, 41 disseram explicitamente que essa importância aumentou muito ou em alguma medida: 55,4% da base válida. Outras quatro pessoas utilizaram a alternativa separada “muito relevante”, que não deve ser confundida automaticamente com aumento de importância.
Além disso, 20 (27,0%) disseram que a avaliação não mudou e 9 (12,2%) ainda não analisaram mercados internacionais. Ou seja, parte expressiva da base está prestando mais atenção à diversificação geográfica, mas a pesquisa não prova intenção imediata de investir fora do país.
Esse ponto dialoga com a análise da Plataforma sobre o setor moveleiro em 2026 e os caminhos para 2027, que discute competitividade, comércio exterior e avaliação de alternativas produtivas. Antes de decidir, porém, cada empresa precisa examinar mercado-alvo, logística, tributação, exigências legais, estrutura de custos e riscos de execução.
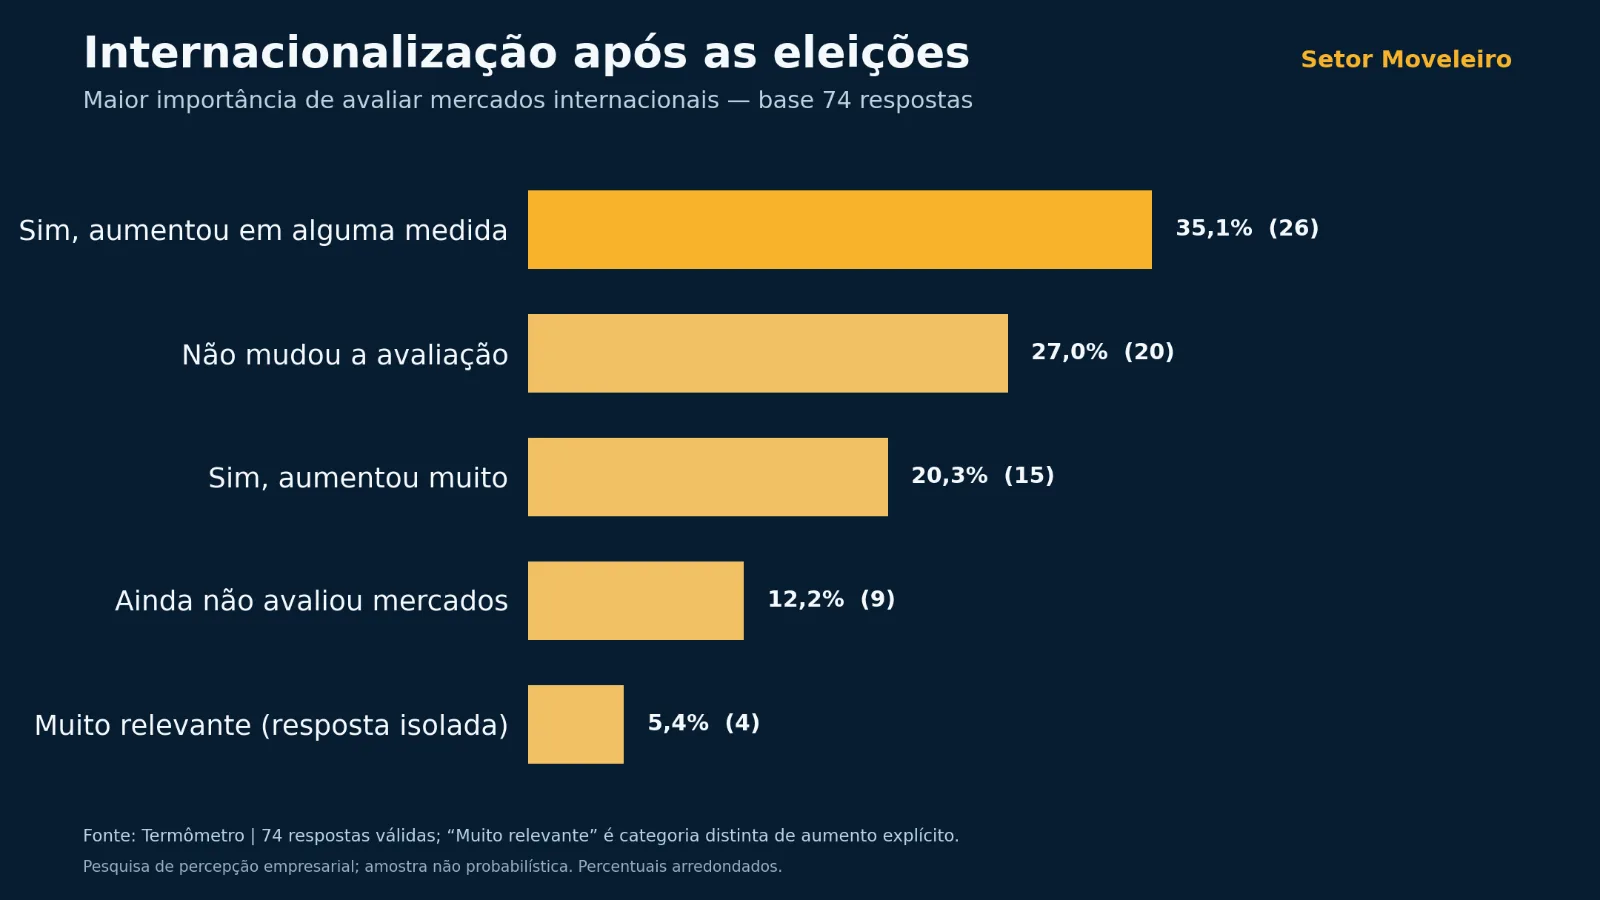
Legenda: Importância declarada de avaliar mercados internacionais após as eleições; base válida de 74 respostas.
Diferenças entre indústria, fornecedores, varejo e serviços
Indústria: a demanda e a mão de obra dominam os desafios
Para evitar interpretações distorcidas, as perguntas destinadas a segmentos específicos foram recontadas considerando apenas os respondentes pertencentes a esses grupos. Entre as 53 indústrias de móveis e colchões, o desafio industrial mais citado para 2027 foi demanda ou capacidade ociosa, com 19 respostas (35,8%). Em seguida aparece mão de obra, com 17 respostas (32,1%), e produtividade, com 7 (13,2%).
O resultado sugere que as prioridades industriais precisam combinar ocupação rentável da fábrica, desenvolvimento de competências e melhoria contínua dos processos. Nenhuma dessas frentes, isoladamente, tende a resolver toda a equação.
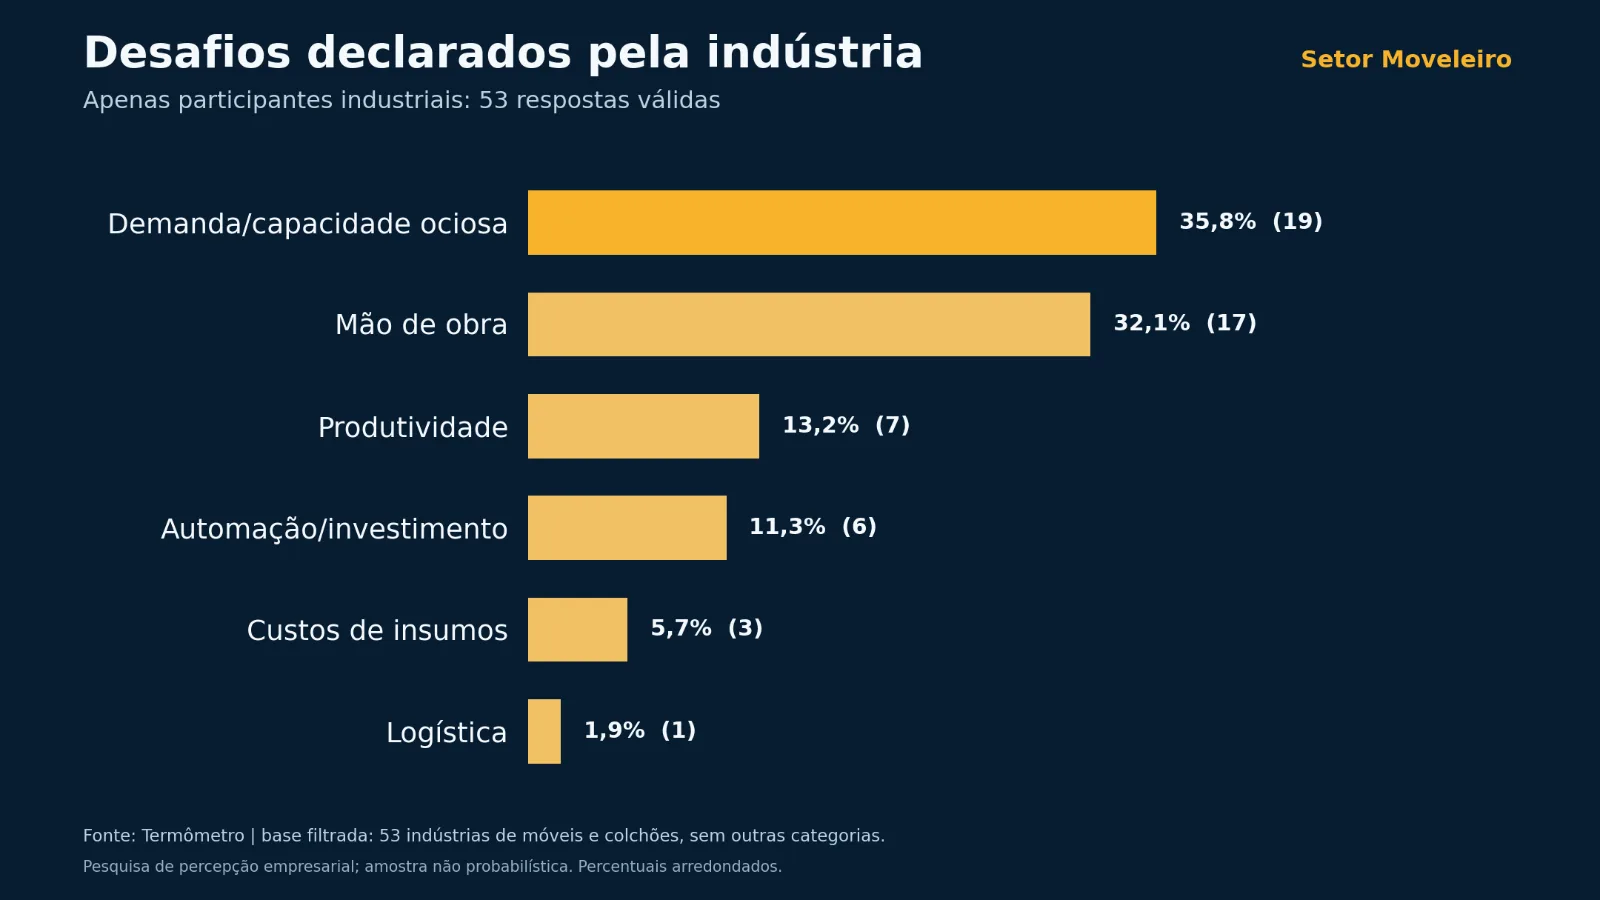
Legenda: Desafios industriais para 2027, calculados apenas entre as 53 indústrias participantes.
Fornecedores: custo comercial, crédito e inovação
Entre os fornecedores, foram identificadas 11 respostas válidas à pergunta sobre a principal demanda dos clientes. Preço ou condição comercial, financiamento ou crédito e inovação ou diferenciação empataram, cada um com 3 menções (27,3%). Ganho de produtividade e redução de desperdício tiveram uma menção cada.
Como a base é pequena, essa fotografia não representa uma estimativa setorial. Ainda assim, oferece uma orientação comercial: fornecedores ganham relevância ao transformar soluções em benefícios econômicos mensuráveis, e não apenas em características de produto.
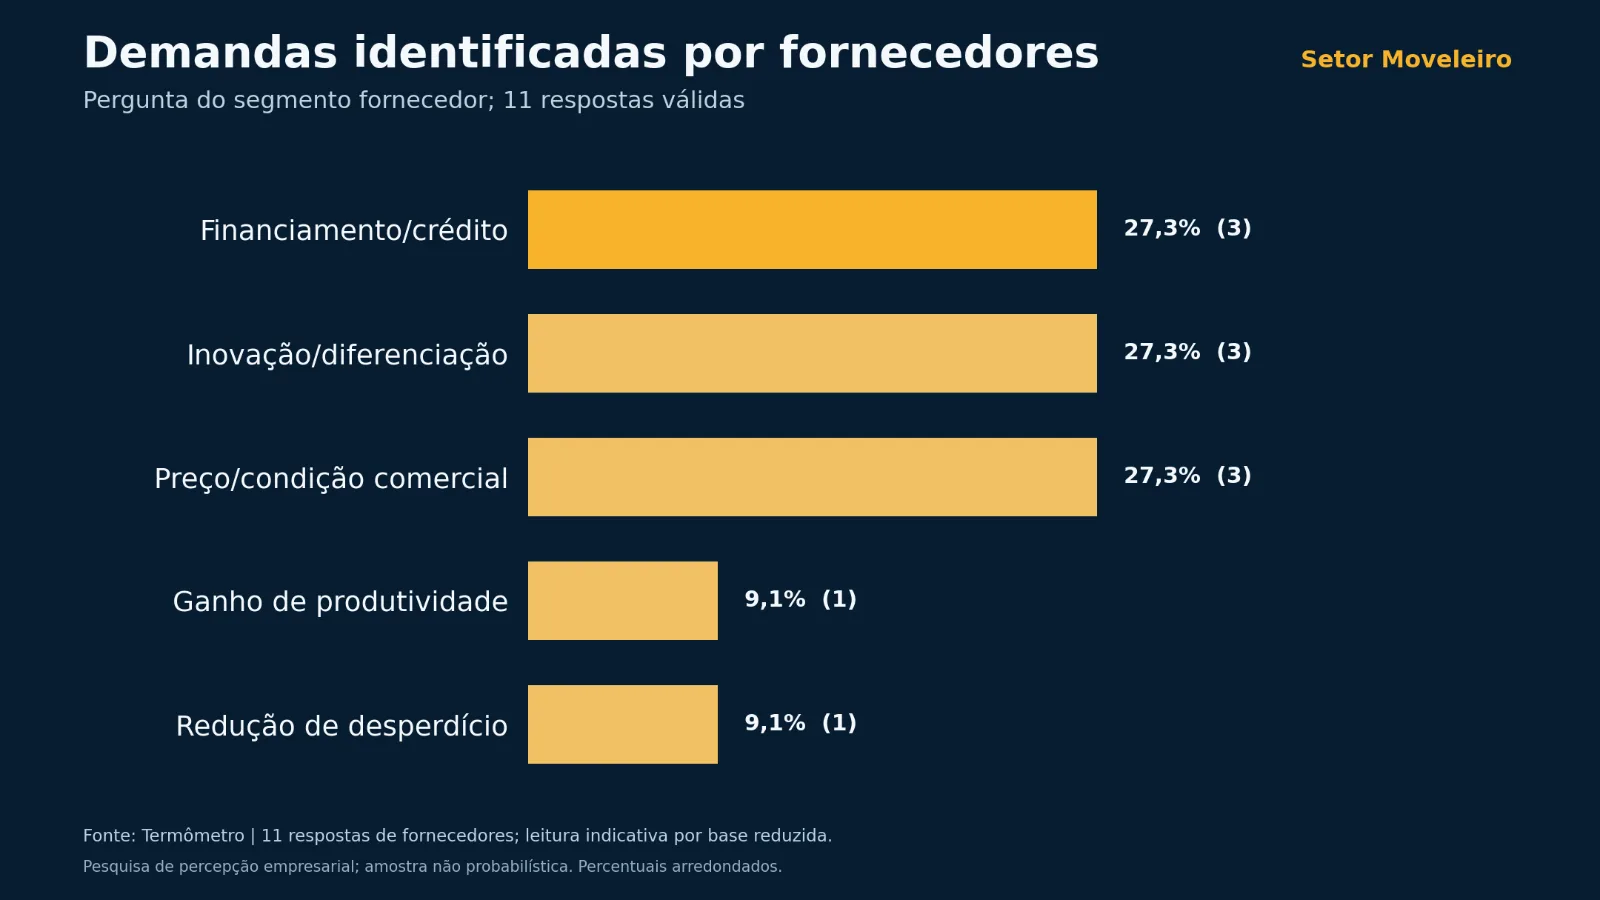
Legenda: Demandas apontadas por fornecedores; base de 11 respostas válidas, leitura indicativa.
Varejo, representação e consultorias: atenção aos limites da amostra
O levantamento incluiu apenas três lojas multimarcas no perfil principal, além de poucos participantes de representação e serviços. Nesse universo, as respostas sobre fluxo de clientes, crédito, margem, gestão e tecnologia merecem atenção qualitativa, mas não autorizam rankings estatísticos abrangentes para esses segmentos.
Apesar dessa restrição, há uma orientação prática. Para os canais comerciais, conversão, financiamento, sortimento e giro devem ser acompanhados em conjunto. Para prestadores de serviços, a oportunidade tende a estar em ajudar empresas a transformar incerteza em método: orçamento, processos, tecnologia e estratégia comercial.
O que dizem os comentários finais dos participantes
As questões abertas dão dimensão humana àquilo que os gráficos mostram. Há relatos de cautela, insegurança e necessidade de sobrevivência, mas também de organização, melhoria de controles, busca de mercados e confiança na capacidade de adaptação. O conjunto não representa uma votação nem constitui prova de tendências nacionais. Sua importância está em revelar o raciocínio de quem precisa tomar decisões no cotidiano empresarial.
Crédito e juros: o custo de financiar o negócio
“Taxa de juros será o divisor de águas.”
Essa frase resume a dependência de parte do setor em relação a condições financeiras mais favoráveis. Entretanto, a decisão de 2027 não pode repousar exclusivamente sobre uma redução futura dos juros. Rever prazos e a composição do endividamento continua sendo uma ação sob controle do gestor.
Preço e rentabilidade: crescer sem perder resultado
“Diversificação venda em canais mais rentáveis !!”
“2027 será um ano de margens apertadas e de muitos desafios, sejam eficientes.”
Os dois depoimentos apontam para uma mesma agenda: qualificar receita. Nesse ambiente, o empresário precisa enxergar a margem por cliente e canal, e não apenas acompanhar faturamento agregado.
Reforma Tributária: demanda por orientação compartilhada
“É necessário uma interação de informações no setor sobre a reforma tributária para juntos buscarmos os melhores caminhos para uma decisão assertiva nos custos e margens a serem aplicadas em 2027.”
O comentário reforça um papel relevante para entidades, especialistas e veículos B2B: reunir análises confiáveis e permitir que os decisores antecipem ajustes, em vez de reagir apenas quando os efeitos das novas regras alcançarem suas rotinas.
Resiliência: cautela sem desistir de oportunidades
“Cautela sem perder a confiança.”
“Vida de empresário é gostar de desafios.”
Nem todos os depoimentos são pessimistas. Parte dos participantes vê 2027 como uma oportunidade para preparar melhor a operação, procurar novos clientes e crescer de maneira disciplinada.
Nota editorial: trechos de campos abertos são apresentados sem identificação. As avaliações individuais sobre política e governo são opiniões dos respondentes e não posicionamento editorial da Plataforma Setor Moveleiro. A íntegra dos comentários está preservada no relatório, respeitada a apresentação anônima.
Conclusão: o que o decisor B2B precisa fazer diante deste cenário?
A leitura conjunta do Termômetro é de cautela ativa. A demanda não desapareceu, mas ficou mais exigente; as empresas não abandonaram a busca por crescimento, mas parecem menos dispostas a assumir riscos sem retorno mensurável. Além disso, os resultados de 2026 mostram uma pressão sobre a rentabilidade que não pode ser resolvida apenas com aumento do volume vendido.
Indústria: ocupar a fábrica com pedidos que contribuam para o resultado
A prioridade deve ser conhecer margem por linha e cliente, analisar capacidade utilizada, reduzir desperdícios, qualificar a força de trabalho e preparar investimentos em automação de acordo com o retorno estimado. Portanto, volume adicional precisa ser avaliado à luz de prazo, custo e risco comercial.
Fornecedores: vender produtividade, não apenas insumos
A pesquisa sugere espaço para propostas baseadas em eficiência, financiamento adequado, inovação de produto e redução de custos operacionais. Em consequência, argumentos comerciais apoiados em indicadores concretos podem valer mais que concessões genéricas de desconto.
Varejo e distribuição: selecionar melhor o mix e proteger o giro
O desafio é equilibrar experiência do consumidor, preço, crédito e disponibilidade. Assim, o planejamento comercial deve integrar conversão, inadimplência, estoques e rentabilidade da venda, evitando que promoções comprometam resultados futuros.
Gestão: cenários e monitoramento contínuo
Vale trabalhar com ao menos três cenários — conservador, base e de recuperação — para demanda, caixa e investimento. Ao mesmo tempo, Reforma Tributária, condições de crédito, mercados internacionais e automação exigem avaliações fundamentadas. A comparação com indicadores externos, como os do Brasil Móveis 2026, e o acompanhamento recorrente das pesquisas da Plataforma Setor Moveleiro sobre incerteza econômica podem enriquecer essa leitura.
A conclusão central é objetiva: 2027 poderá criar oportunidades para quem estiver preparado, mas deverá exigir disciplina comercial, controle financeiro e capacidade de adaptar a operação. Em um ambiente de crescimento seletivo, inteligência de mercado deixa de ser diferencial decorativo e passa a integrar a competitividade.
RECEBA A ENQUETE COMPLETA PREENCHENDO O FORMULARIO CLICANDO NA IMAGEM ABAIXO:
Metodologia e transparência
Pesquisa: Termômetro Setor Moveleiro — Avaliação 2026 e expectativas para 2027. Realização: Plataforma Setor Moveleiro. Coleta: 01/11/2026 a 13/11/2026. Amostra: 75 respostas voluntárias; percentuais calculados sobre a base de cada pergunta, salvo indicação. Para perguntas por segmento, os cálculos filtram a atividade principal declarada. Percentuais podem não somar 100% em razão de arredondamentos e alternativas sem resposta.
O levantamento registra percepções e projeções de seus participantes no momento da coleta; não é amostra probabilística representativa do mercado nacional nem auditoria das demonstrações financeiras das empresas. Os dados citados de IEMI e ABIMÓVEL são referências externas independentes, com métodos e com períodos diferentes.